
Guide familial sur l’assurance vie et les choix d’investissement
De sources originales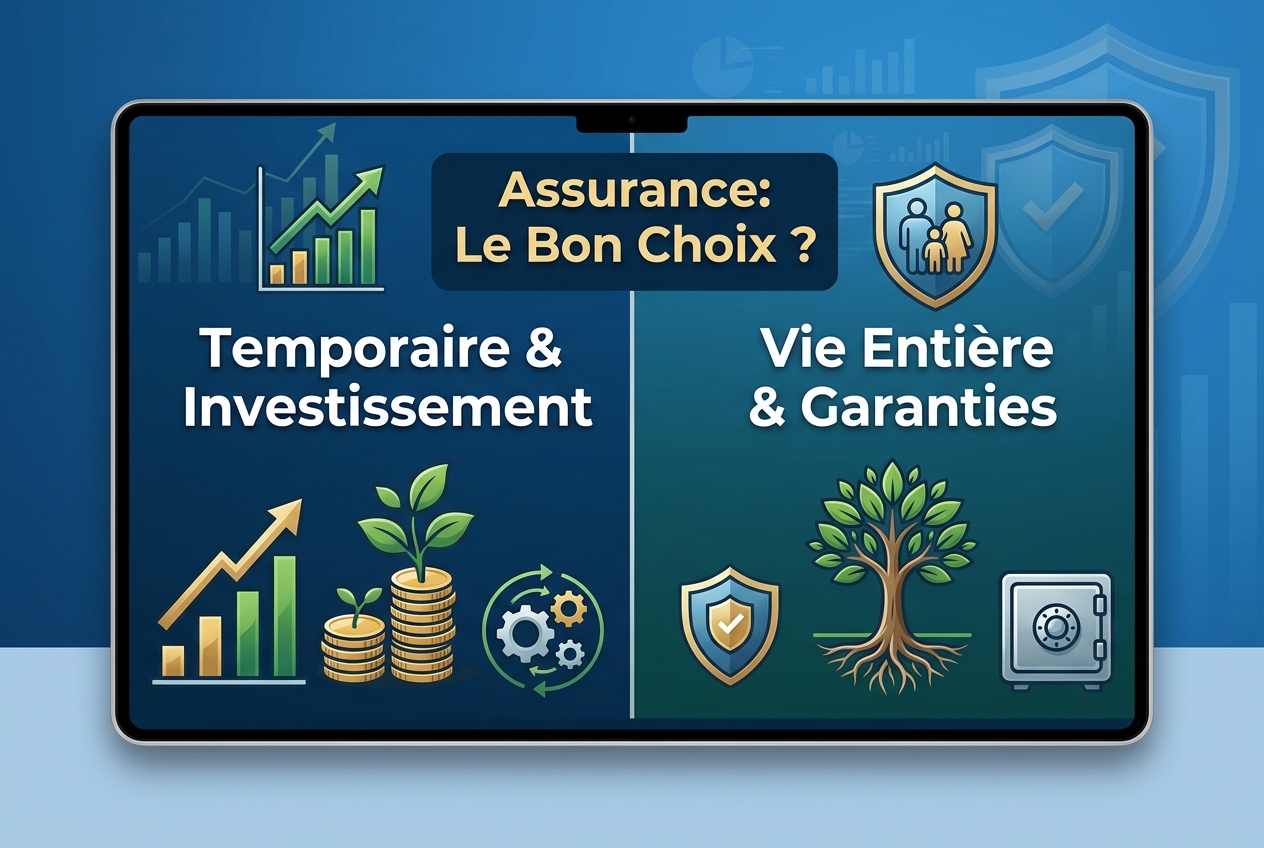
À propos de cette capsule
Protéger votre famille signifie choisir une police à laquelle vous pouvez cotiser pendant des décennies, donc ce choix mérite une véritable analyse. Les options se divisent entre l’assurance temporaire avec investissement séparé, l’assurance vie entière avec garanties et valeur de rachat, et une approche conforme axée sur les commissions et la transparence. Pesez la simplicité et la croissance face aux garanties pour décider ce qui convient à votre famille et à votre épargne.
3 options d’assurance vie recommandées par les experts
Supporting facts for term-plus-invest.
Comparative analysis favoring simpler strategies
Essayez de demander : « What comparison best exposes whole life insurance’s hidden performance drag? »
Prescriptive compliance and how-to advice
IA générique vs IA avec cette capsule
Aperçu“Qu’est-ce que l’assurance vie et comment fonctionne-t-elle comme outil de protection financière de votre famille ?”
IA générique
“L’assurance vie est un contrat avec une compagnie d’assurance conçu pour verser de l’argent à vos bénéficiaires désignés si vous décédez alors que la police est en vigueur. Elle sert principalement à protéger financièrement votre famille en remplaçant le revenu, en payant les dettes et en couvrant les dépenses futures.
Comment fonctionne l’assurance vie
-
Vous achetez une police Vous choisissez un montant de couverture, appelé prestation de décès, par exemple 250 000 $, 500 000 $ ou 1 million $.
-
Vous désignez des bénéficiaires Ce sont les personnes ou entités qui recevront l’argent en cas de décès. Les bénéficiaires courants incluent un conjoint, des enfants, des parents ou une fiducie.
-
Vous payez des primes Vous versez régulièrement à la compagnie d’assurance, souvent mensuellement ou annuellement, pour maintenir la police active.
-
**Si vous déc...”
Cette capsule
“L’utilisation la plus efficace financièrement de l’assurance vie est généralement : acheter une assurance temporaire pour les années où votre famille dépend de votre revenu, puis investir séparément les économies de prime. La vie entière peut coûter 5 à 15 fois plus cher que la temporaire pour une couverture comparable, et pour une police de 500 000 $, un homme en bonne santé de 40 ans pourrait payer environ 410 $/an pour 20 ans de temporaire contre environ 5 500 $/an pour la vie entière. Cette différence est le véritable levier de constitution de patrimoine.
L’assurance vie protège votre famille en remplaçant l’argent, le travail et la stabilité que vous fournissez si vous décédez alors que d’autres dépendent encore de vous.
Comment ça marche
Vous choisissez :
- Montant de la couverture — la prestation de décès que vos bénéficiaires recevront.
- Type de police — général...”
Guide familial sur l’assurance vie et les choix d’investissement
Capxule Finance
Voir le profil
Similaires dans Finance
Guide de l’héritier pour finaliser la vente d’une maison héritée
Hériter d’une maison ne signifie pas que vous pouvez la vendre immédiatement. Les obstacles juridiques locaux comme la succession, les recherches de titre et la levée des privilèges créent des pièges spécifiques qui peuvent retarder ou bloquer la vente. Comprendre si vous êtes bloqué par une approbation judiciaire, embrouillé dans des litiges de propriété ou confronté à des dettes cachées vous aide à choisir la bonne voie pour faciliter une vente fluide.

Guide de l'acheteur sur les contrats de multipropriété et les risques de sortie
Le discours commercial est bref ; le contrat peut vous lier, ainsi que vos héritiers, indéfiniment. Ces tactiques dévoilent le fonctionnement du piège, en distinguant si le cœur du problème est un modèle économique basé sur les frais et les prêts, des clauses contractuelles trompeuses ou des failles juridiques neutralisant les protections des consommateurs. Comprendre ce mécanisme vous indique s'il existe une issue avant même de signer.

Guide pour les enfants adultes sur les soins et les finances des parents âgés
Discuter d'argent et de soins avec des parents vieillissants avant une crise permet d'éviter confusion et conflits par la suite. Les étapes diffèrent selon la manière d'organiser les documents importants, de poser des limites éthiques et de se préparer légalement et financièrement aux besoins futurs. Vous apprendrez comment rassembler et sécuriser les informations essentielles, planifier les coûts des soins à long terme et garantir un accès fluide aux comptes et aux décisions le moment venu.

Le guide du conducteur sur les coûts d'achat et de location de voiture
Une voiture est l'un des plus gros chèques que vous écrirez jamais, et le prix affiché ne vous dit presque rien sur ce qu'elle coûte réellement. Ces analyses diffèrent selon ce qui influence le total : certaines suivent le coût par mile et les frais de retour de location, d'autres évaluent le risque d'entretien, la valeur de revente ou comment traduire les taux de location en une comparaison équitable avec l'achat. Adaptez les chiffres à vos propres habitudes de conduite et à votre budget, et vous pourrez choisir l'option qui vous fait vraiment économiser de l'argent.