
دليل العائلة لاختيارات التأمين على الحياة والاستثمار
من مصادر أصليةأُنجز بالذكاء الاصطناعي من مصادر المنشئ. كيف تستخدم Capxule الذكاء الاصطناعي
عن هذه الكبسولة
حماية عائلتك تعني اختيار بوليصة قد تدفع أقساطها لعقود، لذا فإن هذا القرار يستحق تمحيصًا حقيقيًا. تنقسم الخيارات بين التأمين المؤقت مع استثمار منفصل، والتأمين مدى الحياة مع فوائد مضمونة وقيمة نقدية، ومسار يركز على الامتثال والعمولات والإفصاح. زن بين البساطة والنمو مقابل الضمانات لتقرر ما يناسب عائلتك ومدخراتك.
3 خيارات للتأمين على الحياة يوصي بها الخبراء
Supporting facts for term-plus-invest.
Comparative analysis favoring simpler strategies
جرّب أن تسأل: «What comparison best exposes whole life insurance’s hidden performance drag?»
Prescriptive compliance and how-to advice
الذكاء الاصطناعي العام مقابل ذكاء اصطناعي مع هذه الكبسولة
معاينة“ما هو التأمين على الحياة وكيف يعمل كأداة لحماية عائلتك ماليًا؟”
ذكاء اصطناعي عام
“التأمين على الحياة هو عقد مع شركة تأمين مصمم لتوفير المال للمستفيدين الذين تختارهم إذا توفيت بينما البوليصة سارية. يُستخدم أساسًا لحماية عائلتك ماليًا من خلال استبدال الدخل، وسداد الديون، وتغطية المصروفات المستقبلية.
كيف يعمل التأمين على الحياة
-
تشتري بوليصة
تختار مبلغ تغطية، يسمى مبلغ الوفاة، مثل 250,000 دولار، أو 500,000 دولار، أو مليون دولار. -
تسمي المستفيدين
هؤلاء هم الأشخاص أو الكيانات الذين يستلمون المال إذا توفيت. تشمل المستفيدين الشائعين الزوج/الزوجة، الأطفال، الوالدين، أو صندوق استئماني. -
تدفع الأقساط
تدفع لشركة التأمين بانتظام، غالبًا شهريًا أو سنويًا، لإبقاء البوليصة سارية. -
إذا توفيت أثناء التغطية، تدفع شركة التأمين
تدفع شركة التأمين مبلغ الوفاة لمستفيديك، عادة كمبلغ مقطوع معفى من الضرائب في كثير من الحالات. -
عائلتك تستخدم المال
يمكن للدفع المساعدة في تغطية مصروفات المعيشة، دفعات الرهن العقاري، رعاية الأطفال،...”
هذه الكبسولة
“الاستخدام الأكثر كفاءة ماليًا للتأمين على الحياة هو عادة: اشترِ تأمينًا مؤقتًا للسنوات التي تعتمد فيها عائلتك على دخلك، ثم استثمر مدخرات القسط بشكل منفصل. يمكن أن يكلف التأمين مدى الحياة من 5 إلى 15 مرة أكثر من التأمين المؤقت لتغطية مماثلة، وبالنسبة لبوليصة بقيمة 500,000 دولار، قد يدفع رجل صحي في الأربعين من عمره حوالي 410 دولارًا سنويًا لتأمين مؤقت لمدة 20 عامًا مقابل حوالي 5,500 دولار سنويًا للتأمين مدى الحياة. هذا الفرق هو الرافعة الحقيقية لبناء الثروة.
يحمي التأمين على الحياة عائلتك من خلال استبدال المال، والعمل، والاستقرار الذي توفره إذا توفيت بينما لا يزال الآخرون يعتمدون عليك.
كيف يعمل
أنت تختار:
- مبلغ التغطية — مبلغ الوفاة الذي يستلمه المستفيدون منك.
- نوع البوليصة — عادة تأمين مؤقت أو تأمين مدى الحياة.
- مدة السريان أو التغطية مدى الحياة — المدة التي تستمر فيها الحماية.
- المستفيدون — الأشخاص أو الصندوق الاستئماني الذي يستلم الدفع.
- القسط — المب...”
دليل العائلة لاختيارات التأمين على الحياة والاستثمار
Capxule Finance
عرض الملف الشخصي
ذات صلة في المال

دليل الوارث لتجهيز بيع منزل موروث
لا يعني ورثك لمنزل أنك تستطيع بيعه فوراً. فالعقبات القانونية المحلية مثل إجراءات المصادقة على الوصية (Probate)، وفحص سندات الملكية، وتسوية الرهون العقارية، تخلق مخاطر محددة قد تؤخر البيع أو تعيقه تماماً. إن فهم ما إذا كنت عالقاً في انتظار موافقة المحكمة، أو متورطاً في نزاعات على الملكية، أو تواجه ديوناً خفية، يساعدك على اختيار المسار الصحيح لتمهيد الطريق لبيع سلس.
دليل المشتري لعقود التايمشير ومخاطر الخروج منها
عرض المبيعات قصير؛ لكن العقد قد يقيّدك، بل ويرثه ورثتك، إلى أجل غير مسمى. تكشف هذه الأساليب كيفية عمل الفخ، مع التركيز على ما إذا كان جوهره نموذج أعمال قائمًا على الرسوم والقروض، أو شروطًا تعاقدية خادعة، أو ثغرات قانونية تُبطّل حماية المستهلك. فهم الآلية يخبرك ما إذا كان هناك مخرج قبل أن توقع.
دليل السائق لتكاليف شراء وتأجير السيارات
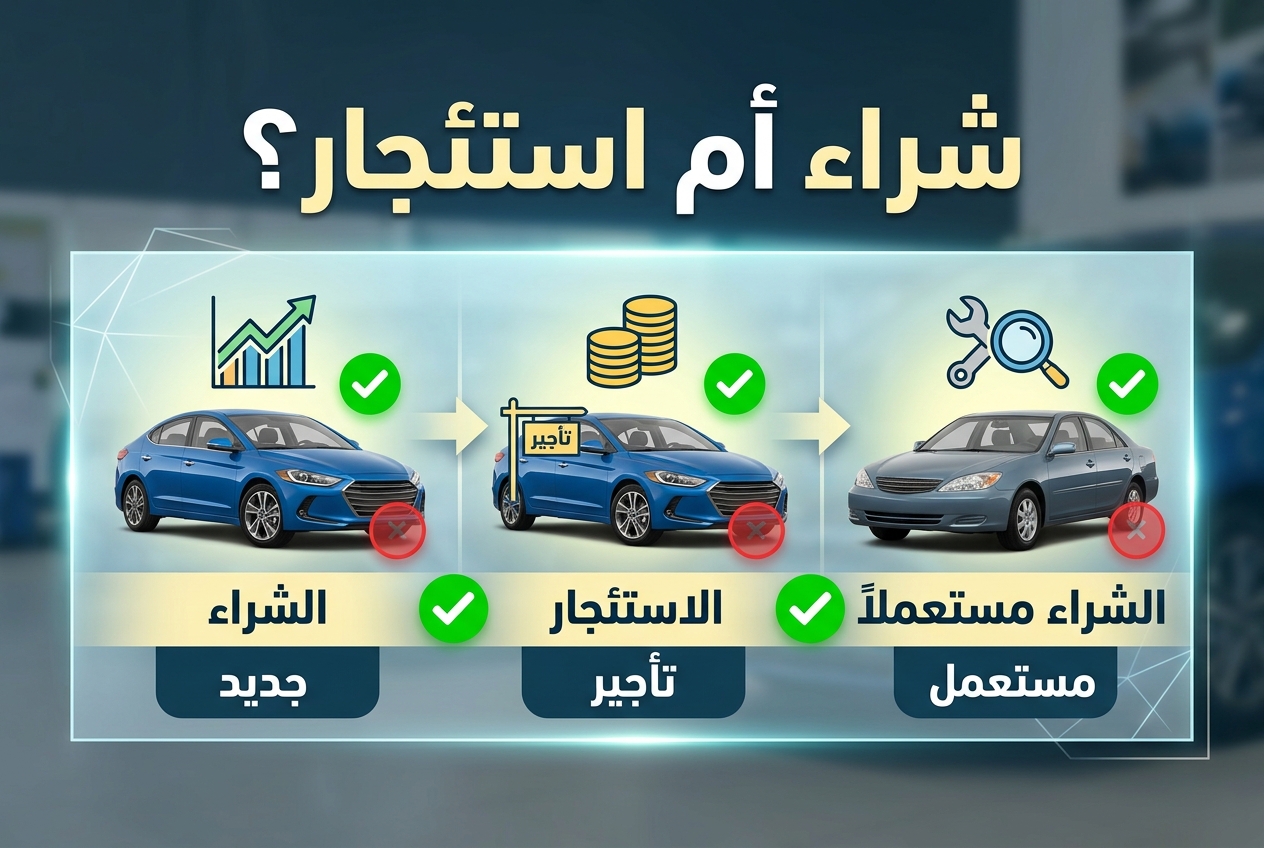
تُعد السيارة واحدة من أكبر الشيكات التي ستكتبها في حياتك، وسعر الملصق يخبرك بالكاد عن شيء يذكر حول التكلفة الحقيقية. تختلف هذه التحليلات في ما يحرك التكلفة الإجمالية: فبعضها يتتبع التكلفة لكل ميل ورسوم إعادة التأجير، بينما يزن البعض الآخر مخاطر الصيانة، وقيمة إعادة البيع، أو كيفية ترجمة معدلات التأجير إلى مقارنة عادلة مع الشراء. طابق الأرقام مع عادات قيادتك وميزانيتك، وستتمكن من اختيار الخيار الذي يوفر لك المال حقًا.
دليل مالك السيارة لاعتراض تعويضات التأمين
يحتاج مالكو السيارات الذين يواجهون تسوية خسارة كلية إلى فهم كيفية حساب شركات التأمين للقيمة النقدية الفعلية، وانخفاض القيمة، وتسعير المركبات المماثلة. تعلم كيفية الطعن في عروض الدفع المنخفضة من خلال بنود التقييم، والتقييمات المستقلة، والعروض المضادة، والتوثيق، والقواعد الخاصة بكل ولاية، حتى تتمكن من السعي للحصول على تسوية عادلة بثقة.