
مخاطر تملك المنازل في ميامي: التأمين، الفيضانات، وحجة تأجير العقارات
من مصادر أصلية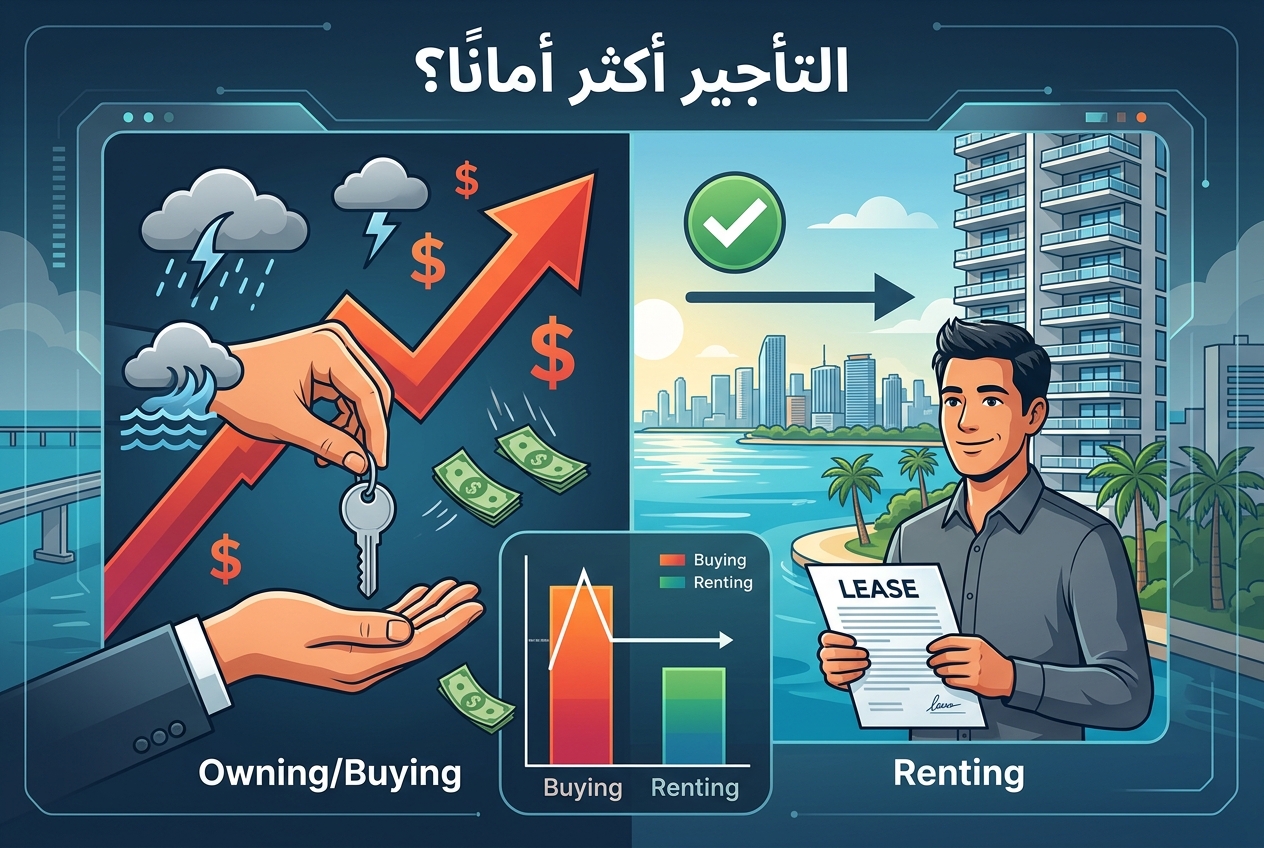
عن هذه الكبسولة
إن ارتفاع أقساط التأمين بشكل كبير والتهديدات المناخية غير المتوقعة يعيدان تشكيل الواقع المالي لتملك العقارات في ميامي. بخلاف الآراء التقليدية التي تفضل الشراء، فإن الارتفاع الحاد في تكاليف التأمين ومخاطر الفيضانات يمكن أن يدفع دفعات الرهن العقاري إلى ما beyond القدرة على السداد ويهدد قيم الممتلكات. يتجنب المستأجرون هذه النفقات المتصاعدة وعدم اليقين، مما يجعل التأجير خيارًا ماليًا أكثرSoundness في هذه البيئة عالية المخاطر.
الذكاء الاصطناعي العام مقابل ذكاء اصطناعي مع هذه الكبسولة
معاينة“ما هي أكبر علامة حمراء واحدة يجب أن أراقبها والتي تعني أنني يجب أن أبتعد تمامًا عن صفقة عقارية في ميامي؟”
ذكاء اصطناعي عام
“أكبر علامة حمراء: لا يمكن البائع تسليم سند ملكية نظيف وقابل للتأمين قبل الإغلاق — أو يضغط عليك للإغلاق قبل حل مشاكل السند.
في ميامي، يمكن أن يشمل ذلك:
- تراخيص مفتوحة أو تجديدات غير مصرح بها
- انتهاكات إنفاذ الكود
- رهون غير مدفوعة، ضرائب، تقييمات HOA/شقق
- نزاعات ملكية أو مشاكل تركات
- مشاكل حدود/ارتفاق
- بائع يريد تجنب شركة سند/عملية escrow عادية
لماذا هذه هي الكبيرة: يمكن للفحوصات الكشف عن تكاليف الإصلاح، ويمكن إعادة التفاوض على التسعير السيئ — لكن السند الغائم يمكن أن يتركك تملك فوضى قانونية/مالية قد لا تتمكن من بيعها، أو تمويلها، أو تأمينها بشكل صحيح.
قاعدة جيدة: إذا لم تكن شركة سند ذات سمعة طيبة تؤمنها بنظافة، أو إذا لم يعالج البائع المشكلة قبل الإغلاق، فابتعد.
أيضًا في ميامي تحديدًا، كن حذرًا جدًا مع الشقق: اقترن مراجعة السند بفحوصات على **التقييمات الخاصة، الاحتياطيات، مشاكل إعادة certification 40/50 عامًا، تكاليف التأمين، والدعاوى القضائي...”
هذه الكبسولة
“أكبر علامة حمراء واحدة للابتعاد: لا يمكنك الحصول على عرض سعر تأمين ثابت وبأسعار معقولة لهذا العقار المحدد قبل انتهاء فترة الفحص/التمويل الخاصة بك — بما في ذلك تغطية الرياح/الأعاصير وتغطية منفصلة للفيضانات إذا لزم الأمر.
في ميامي، هذه ليست مشكلة أوراق؛ يمكنها قتل الصفقة. تم الإبلاغ عن أن تأمين أصحاب المنازل في ميامي يبلغ حوالي 14,520 دولار+ سنويًا لبوليصة نموذجية، ومن المتوقع أن ترتفع أقساط منطقة ميامي بشكل حاد، ويمكن لعقارات مناطق الفيضانات إضافة roughly 1,500–5,000 دولار+ سنويًا لتأمين فيضانات منفصل. لا يغطي تأمين أصحاب المنازل القياسي الفيضانات، وغالبًا ما يطلب المقرضون تأمينًا ضد الفيضانات في مناطق FEMA عالية الخطورة. إذا كانت التغطية غير متاحة، أو غير ميسورة التكلفة، أو محدودة بشدة، أو خاضعة لخصم إعصار ضخم، يمكن أن يصبح العقار أكثر صعوبة في التمويل، وأكثر صعوبة في البيع، وأكثر عرضة لفقدان القيمة.
استخدم هذه القاعدة:
**ابتعد إذا كان العقار يعمل ماليًا فقط عندما تفتر...”
مخاطر تملك المنازل في ميامي: التأمين، الفيضانات، وحجة تأجير العقارات
Capxule Finance
عرض الملف الشخصي
ذات صلة في المال

دليل الوارث لتجهيز بيع منزل موروث
لا يعني ورثك لمنزل أنك تستطيع بيعه فوراً. فالعقبات القانونية المحلية مثل إجراءات المصادقة على الوصية (Probate)، وفحص سندات الملكية، وتسوية الرهون العقارية، تخلق مخاطر محددة قد تؤخر البيع أو تعيقه تماماً. إن فهم ما إذا كنت عالقاً في انتظار موافقة المحكمة، أو متورطاً في نزاعات على الملكية، أو تواجه ديوناً خفية، يساعدك على اختيار المسار الصحيح لتمهيد الطريق لبيع سلس.
دليل السائق لتكاليف شراء وتأجير السيارات
تُعد السيارة واحدة من أكبر الشيكات التي ستكتبها في حياتك، وسعر الملصق يخبرك بالكاد عن شيء يذكر حول التكلفة الحقيقية. تختلف هذه التحليلات في ما يحرك التكلفة الإجمالية: فبعضها يتتبع التكلفة لكل ميل ورسوم إعادة التأجير، بينما يزن البعض الآخر مخاطر الصيانة، وقيمة إعادة البيع، أو كيفية ترجمة معدلات التأجير إلى مقارنة عادلة مع الشراء. طابق الأرقام مع عادات قيادتك وميزانيتك، وستتمكن من اختيار الخيار الذي يوفر لك المال حقًا.
دليل المشتري لعقود التايمشير ومخاطر الخروج منها
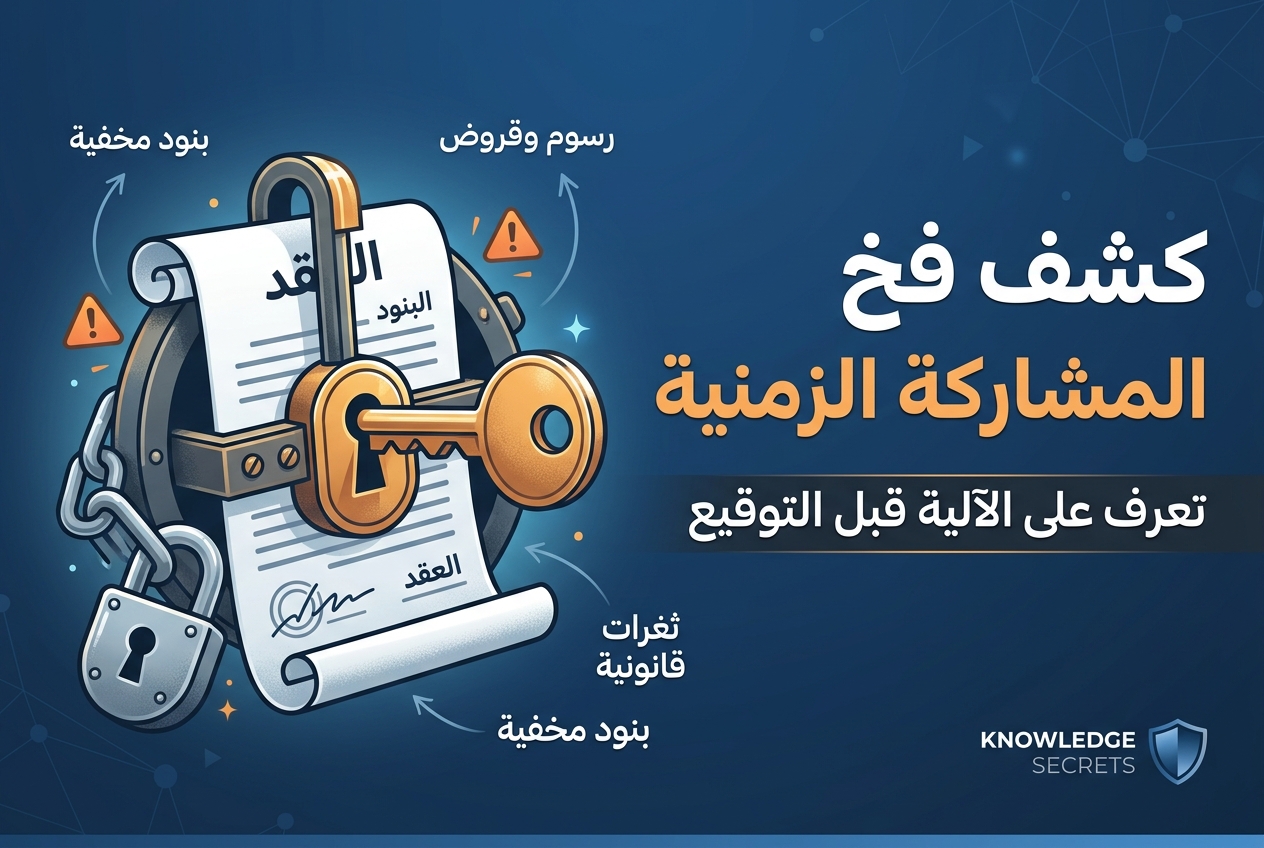
عرض المبيعات قصير؛ لكن العقد قد يقيّدك، بل ويرثه ورثتك، إلى أجل غير مسمى. تكشف هذه الأساليب كيفية عمل الفخ، مع التركيز على ما إذا كان جوهره نموذج أعمال قائمًا على الرسوم والقروض، أو شروطًا تعاقدية خادعة، أو ثغرات قانونية تُبطّل حماية المستهلك. فهم الآلية يخبرك ما إذا كان هناك مخرج قبل أن توقع.

دليل الأبناء البالغين لرعاية الوالدين المسنين وشؤونهم المالية
إن مناقشة الأمور المالية والرعاية مع الوالدين المسنين قبل حدوث الأزمة يساعد على تجنب الارتباك والصراع لاحقًا. تختلف الخطوات المتعلقة بكيفية تنظيم الوثائق المهمة، ووضع الحدود الأخلاقية، والاستعداد قانونيًا وماليًا للاحتياجات المستقبلية. ستتعلم كيفية جمع وتأمين المعلومات الحرجة، والتخطيط لتكاليف الرعاية طويلة الأجل، وضمان سلاسة الوصول إلى الحسابات واتخاذ القرارات عند الحاجة.