
دليل المشتري لعقود التايمشير ومخاطر الخروج منها
من مصادر أصلية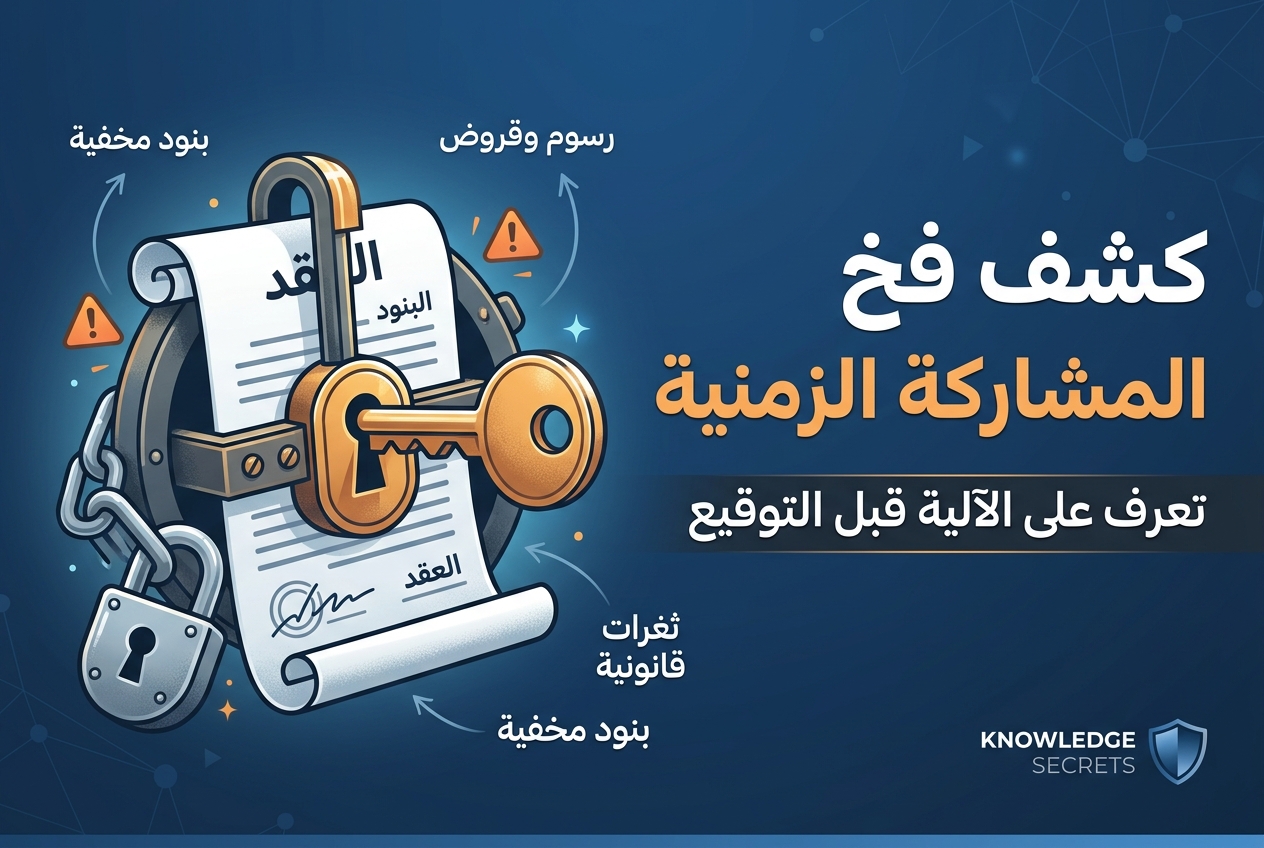
عن هذه الكبسولة
عرض المبيعات قصير؛ لكن العقد قد يقيّدك، بل ويرثه ورثتك، إلى أجل غير مسمى. تكشف هذه الأساليب كيفية عمل الفخ، مع التركيز على ما إذا كان جوهره نموذج أعمال قائمًا على الرسوم والقروض، أو شروطًا تعاقدية خادعة، أو ثغرات قانونية تُبطّل حماية المستهلك. فهم الآلية يخبرك ما إذا كان هناك مخرج قبل أن توقع.
شرح 5 تكتيكات تستخدمها شركات التايمشير لاصطياد الملاك
فخ التايمشير: مصمم ليكون من المستحيل مغادرته.
جرّب أن تسأل: «ما الشرط غير المعتاد الذي فرضته Casablanca لاسترداد شهادة عطلة مجانية؟»
التايمشير يحاصر الملاك بعقود خادعة.
جرّب أن تسأل: «هل يمكن لالتزامات التايمشير أن تقيّد الورثة الذين يتنصلون من الملكية؟»
فخ التايمشير: قوانين مصممة لمنع الخروج.
تحليل مالي لنموذج أعمال التايمشير
التايمشير مصمم لاصطياد المستهلكين.
الذكاء الاصطناعي العام مقابل ذكاء اصطناعي مع هذه الكبسولة
معاينة“لماذا ينتهي الأمر بالكثير من ملاك التايمشير بالشعور بأنهم محاصرون، وماذا يكشف ذلك عن كيفية عمل نموذج أعمال التايمشير فعليًا؟”
ذكاء اصطناعي عام
“يشعر العديد من ملاك التايمشير بالحصار لأن المنتج عادةً ما يكون سهل الشراء، صعب الاستخدام المثالي، صعب إعادة البيع، ومكلف الخروج منه.
على مستوى عالٍ، يكشف ذلك عن حقيقة غير مريحة حول الكثير من نموذج أعمال التايمشير: القيمة غالبًا ما تُلتقط مقدمًا من قبل البائع، بينما يُدفع الالتزام طويل الأجل على المشتري.
إليك كيف يعمل ذلك.
1. الشراء عاطفي، لكن الالتزام مالي
غالبًا ما يُباع التايمشير خلال الإجازات، عندما يكون المشترون مسترخين ويتخيلون رحلات مستقبلية. عروض المبيعات تؤكد عادةً على:
- "إجازات مدفوعة مسبقًا"
- "تثبيت أسعار اليوم"
- أماكن إقامة فاخرة
- المرونة من خلال النقاط أو التبادلات
- فكرة أنه "أصل" أو شيء يمكن للعائلة استخدامه لسنوات
لكن العقد الفعلي عادةً ما يخلق التزامًا ماليًا مستمرًا. قد يدين الملاك:
- رسوم صيانة سنوية
- تقييمات خاصة
- ضرائب عقارية أو رسوم منتجعات
- رسوم شركات التبادل
- رسوم الحجز
- مدفوعات القروض إذا تم التمويل عبر المطور
إذًا، قد يعتقد المشتري أنه اشترى م...”
هذه الكبسولة
“الفخ ليس خللًا في نموذج التايمشير — بل هو النموذج نفسه. يكتشف الملاك غالبًا بعد فوات الأوان أنهم اشتروا التزام دفع مدى الحياة مع قيمة إعادة بيع ضعيفة، وتمويل بفوائد عالية، ورسوم سنوية ترتفع بنسبة 5–8%، وعقود قد تقيّد الورثة. يُباع العديد من التايمشير مقابل دولار واحد أو ما يقرب من الصفر، بينما تفرض شركات الخروج غالبًا رسومًا تتراوح بين 3,000 و15,000 دولار وقد لا تقدم شيئًا. هذا هو السبب في أن أكثر من 85% من الملاك يُبلغون عن ندمهم على الشراء.
إليك ما يكشفه الفخ، مفصولًا حسب العدسات الخبراء الرئيسية:
الطريقة 5: فخ المستهلك — تتحول "الملكية" إلى التزام دائم
يُباع التايمشير كإجازات لكنه يعمل كآلات للديون والرسوم.
يشعر الملاك بالحصار لأنهم عادةً يواجهون كل هذه الأمور معًا:
- رسوم صيانة سنوية سواء استخدموا العقار أم لا
- رسوم صيانة يمكن أن ترتفع كل عام، غالبًا أسرع من التضخم
- ضعف توافر الحجز، تواريخ محظورة، قيود النقاط، أو ضغط الترقية
- قيمة إعادة بيع ضئيلة أو معدومة ...”
ذات صلة في المال

دليل الوارث لتجهيز بيع منزل موروث
لا يعني ورثك لمنزل أنك تستطيع بيعه فوراً. فالعقبات القانونية المحلية مثل إجراءات المصادقة على الوصية (Probate)، وفحص سندات الملكية، وتسوية الرهون العقارية، تخلق مخاطر محددة قد تؤخر البيع أو تعيقه تماماً. إن فهم ما إذا كنت عالقاً في انتظار موافقة المحكمة، أو متورطاً في نزاعات على الملكية، أو تواجه ديوناً خفية، يساعدك على اختيار المسار الصحيح لتمهيد الطريق لبيع سلس.
دليل السائق لتكاليف شراء وتأجير السيارات
تُعد السيارة واحدة من أكبر الشيكات التي ستكتبها في حياتك، وسعر الملصق يخبرك بالكاد عن شيء يذكر حول التكلفة الحقيقية. تختلف هذه التحليلات في ما يحرك التكلفة الإجمالية: فبعضها يتتبع التكلفة لكل ميل ورسوم إعادة التأجير، بينما يزن البعض الآخر مخاطر الصيانة، وقيمة إعادة البيع، أو كيفية ترجمة معدلات التأجير إلى مقارنة عادلة مع الشراء. طابق الأرقام مع عادات قيادتك وميزانيتك، وستتمكن من اختيار الخيار الذي يوفر لك المال حقًا.

دليل الأبناء البالغين لرعاية الوالدين المسنين وشؤونهم المالية
إن مناقشة الأمور المالية والرعاية مع الوالدين المسنين قبل حدوث الأزمة يساعد على تجنب الارتباك والصراع لاحقًا. تختلف الخطوات المتعلقة بكيفية تنظيم الوثائق المهمة، ووضع الحدود الأخلاقية، والاستعداد قانونيًا وماليًا للاحتياجات المستقبلية. ستتعلم كيفية جمع وتأمين المعلومات الحرجة، والتخطيط لتكاليف الرعاية طويلة الأجل، وضمان سلاسة الوصول إلى الحسابات واتخاذ القرارات عند الحاجة.
دليل مالك السيارة لاعتراض تعويضات التأمين
يحتاج مالكو السيارات الذين يواجهون تسوية خسارة كلية إلى فهم كيفية حساب شركات التأمين للقيمة النقدية الفعلية، وانخفاض القيمة، وتسعير المركبات المماثلة. تعلم كيفية الطعن في عروض الدفع المنخفضة من خلال بنود التقييم، والتقييمات المستقلة، والعروض المضادة، والتوثيق، والقواعد الخاصة بكل ولاية، حتى تتمكن من السعي للحصول على تسوية عادلة بثقة.