
Guía Familiar sobre Seguro de Vida y Opciones de Inversión
De fuentes originales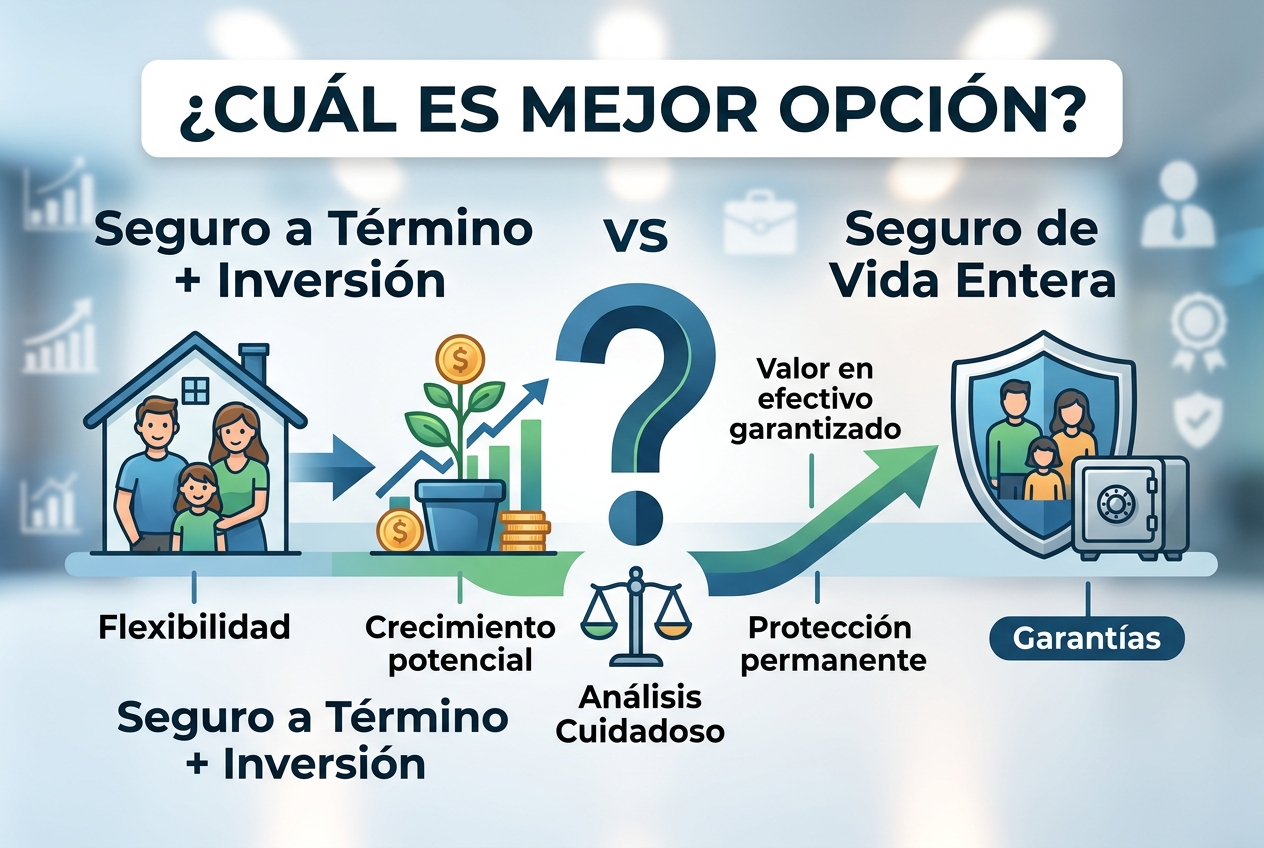
Sobre esta cápsula
Proteger a tu familia implica elegir una póliza en la que puedes pagar durante décadas, por lo que la decisión merece un análisis cuidadoso. Las opciones se dividen entre seguro temporal más inversión separada, seguro de vida entera con beneficios garantizados y valor en efectivo, y una vía enfocada en el cumplimiento normativo centrada en comisiones y divulgación. Pesa la simplicidad y el crecimiento frente a las garantías para decidir cuál se adapta mejor a tu familia y ahorros.
3 Opciones de Seguro de Vida que Recomiendan los Expertos
Hechos que apoyan seguro temporal más inversión.
Análisis comparativo que favorece estrategias más simples
Prueba preguntar: “¿Qué comparación expone mejor la carga oculta en el rendimiento del seguro de vida entera?”
Consejos prescriptivos de cumplimiento y cómo hacerlo
IA genérica vs IA con esta cápsula
Vista previa“¿Qué es el seguro de vida y cómo funciona como herramienta para proteger financieramente a tu familia?”
IA genérica
“El seguro de vida es un contrato con una compañía aseguradora diseñado para proporcionar dinero a tus beneficiarios elegidos si mueres mientras la póliza está vigente. Se usa principalmente para proteger financieramente a tu familia reemplazando ingresos, pagando deudas y cubriendo gastos futuros.
Cómo funciona el seguro de vida
-
Compras una póliza Eliges un monto de cobertura, llamado beneficio por fallecimiento, como $250,000, $500,000 o $1 millón.
-
Nombras beneficiarios Son las personas o entidades que reciben el dinero si mueres. Beneficiarios comunes incluyen cónyuge, hijos, padres o un fideicomiso.
-
Pagas primas Pagas regularmente a la aseguradora, a menudo mensual o anualmente, para mantener la póliza activa.
-
Si mueres cubierto, la aseguradora paga La aseguradora paga el beneficio por fallecimiento a tus beneficiarios, usualmente co...”
Esta cápsula
“El uso más eficiente financieramente del seguro de vida suele ser: comprar seguro temporal para los años en que tu familia depende de tus ingresos, luego invertir el ahorro en primas por separado. La vida entera puede costar entre 5 y 15 veces más que el seguro temporal para una cobertura comparable, y para una póliza de $500,000 un hombre sano de 40 años podría pagar alrededor de $410/año por 20 años de seguro temporal frente a unos $5,500/año por vida entera. Esa diferencia es la verdadera palanca para construir riqueza.
El seguro de vida protege a tu familia reemplazando el dinero, trabajo y estabilidad que proporcionas si mueres mientras otros aún dependen de ti.
Cómo funciona
Tú eliges:
- Monto de cobertura — el beneficio por fallecimiento que reciben tus beneficiarios.
- Tipo de póliza — usualmente seguro temporal o seguro permanente.
- **Duración del término o co...”
Guía Familiar sobre Seguro de Vida y Opciones de Inversión
Capxule Finance
Ver perfil
Relacionadas en Finanzas
Guía para Herederos sobre la Venta de una Casa Heredada
Heredar una casa no significa que puedas venderla de inmediato. Obstáculos legales locales como la sucesión testamentaria, búsquedas de título y la cancelación de gravámenes crean trampas específicas que pueden retrasar o impedir una venta. Entender si estás atrapado en la aprobación judicial, en disputas de propiedad o enfrentando deudas ocultas te ayuda a decidir el camino correcto para despejar el camino hacia una venta sin contratiempos.

Guía para Propietarios de Automóviles sobre Cómo Disputar Indemnizaciones de Seguros
Los propietarios de automóviles que enfrentan un acuerdo por pérdida total deben entender cómo las aseguradoras calculan el valor real en efectivo, el valor disminuido y el precio de vehículos comparables. Aprenda a impugnar ofertas bajas de indemnización mediante cláusulas de tasación, valoraciones independientes, contraofertas, documentación y reglas específicas de cada estado para que pueda buscar un acuerdo más justo con confianza.

Guía del Comprador sobre Contratos de Tiempo Compartido y Riesgos de Salida
El argumento de venta es breve; el contrato puede vincularte a ti y a tus herederos indefinidamente. Estas tácticas revelan cómo funciona la trampa, dividiéndose según si el núcleo es un modelo de negocio basado en tarifas y préstamos, términos contractuales engañosos o lagunas legales que neutralizan las protecciones al consumidor. Entender el mecanismo te indica si existe una salida antes de firmar.

Manual para Hijos Adultos sobre el Cuidado y las Finanzas de Padres Ancianos
Hablar de dinero y cuidado con los padres ancianos antes de que ocurra una crisis ayuda a evitar confusiones y conflictos posteriores. Los pasos varían en cómo organizar documentos importantes, establecer límites éticos y prepararse legal y financieramente para necesidades futuras. Aprenderás a recopilar y asegurar información crítica, planificar los costos de cuidado a largo plazo y garantizar un acceso fluido a cuentas y decisiones cuando llegue el momento.