
Capsules Finance
11 capsules

Le guide du conducteur sur les coûts d'achat et de location de voiture
Une voiture est l'un des plus gros chèques que vous écrirez jamais, et le prix affiché ne vous dit presque rien sur ce qu'elle coûte réellement. Ces analyses diffèrent selon ce qui influence le total : certaines suivent le coût par mile et les frais de retour de location, d'autres évaluent le risque d'entretien, la valeur de revente ou comment traduire les taux de location en une comparaison équitable avec l'achat. Adaptez les chiffres à vos propres habitudes de conduite et à votre budget, et vous pourrez choisir l'option qui vous fait vraiment économiser de l'argent.

Guide de l'acheteur sur les contrats de multipropriété et les risques de sortie
Le discours commercial est bref ; le contrat peut vous lier, ainsi que vos héritiers, indéfiniment. Ces tactiques dévoilent le fonctionnement du piège, en distinguant si le cœur du problème est un modèle économique basé sur les frais et les prêts, des clauses contractuelles trompeuses ou des failles juridiques neutralisant les protections des consommateurs. Comprendre ce mécanisme vous indique s'il existe une issue avant même de signer.
Guide du propriétaire californien sur les règles, coûts et financements des ADU
Construire ou acheter une maison avec une unité d’habitation accessoire (ADU) en Californie implique de naviguer dans des règles complexes concernant les frais d’impact, les exigences de sécurité incendie et les permis d’eau, qui peuvent affecter significativement les coûts et les délais du projet. Les options de financement varient largement — des prêts construction à l’utilisation de comptes de retraite — chaque approche comportant des risques et avantages différents. Comprendre ces options aide à déterminer si l’investissement est financièrement pertinent compte tenu des réglementations locales et des conditions du marché.

Guide de l'acheteur immobilier face aux incendies de forêt, aux inondations et aux exigences d'assurance
Acheter une maison dans des zones sujettes aux incendies de forêt ou aux inondations implique de naviguer entre deux ensembles d'exigences très différents, reflétant des mesures de sécurité pratiques et des risques climatiques évolutifs. Une approche se concentre sur le respect des règles d'espace défendable, des normes d'élévation et de l'assurance inondation obligatoire liée aux prêts fédéraux. L'autre aborde le rétrécissement du marché de l'assurance, poussant les acheteurs vers des options de secours comme le California FAIR Plan et les polices privées d'assurance inondation. Comprendre ces exigences contrastées aide les acheteurs à décider comment protéger leur investissement et satisfaire les exigences des prêteurs face à l'augmentation des risques de catastrophe.

Achat Immobilier à Hawaï : Bail, Pleine Propriété et Coûts Cachés
Posséder une maison à Hawaï implique des coûts cachés qui varient considérablement selon que vous achetiez un bien en bail ou en pleine propriété. La propriété en bail comporte des risques tels que la perte d’accès à l’expiration du bail, des difficultés de financement et une expulsion possible sans compensation, tandis que la pleine propriété offre une possession complète mais avec ses propres frais. Comprendre ces différents coûts vous aide à éviter les surprises et à prendre une décision éclairée sur le véritable prix du paradis.
Risques de propriété à Miami : assurance, inondations et l’argument en faveur de la location
La flambée des primes d’assurance et les menaces climatiques imprévisibles redéfinissent la réalité financière de la propriété immobilière à Miami. Contrairement aux idées reçues favorisant l’achat, la forte augmentation des coûts d’assurance et des risques d’inondation peut rendre les mensualités hypothécaires inabordables et menacer la valeur des biens. Les locataires évitent ces dépenses et incertitudes croissantes, faisant de la location un choix financièrement plus judicieux dans cet environnement à haut risque.

Mathématiques du logement à Irvine : Pourquoi louer plutôt qu’acheter
À Irvine, en Californie, les prix de l’immobilier chutent rarement, mais posséder une maison coûte généralement des milliers de dollars de plus par mois que la location, remettant en cause le calcul habituel selon lequel acheter est toujours avantageux financièrement. Contrairement aux idées reçues, vendre une maison n’élimine pas les coûts liés au logement, et les acheteurs font face à des risques tels que la hausse des taux d’intérêt, l’augmentation des taxes foncières après réévaluation, et des réparations coûteuses. Comprendre ces réalités permet d’éviter de trop payer et de perdre en mobilité dans un marché où les prix se stabilisent sans s’effondrer.
Le guide du prêt étudiant pour le remboursement et l'annulation
Les emprunteurs de prêts étudiants font face à un paysage complexe où le remboursement agressif, les plans basés sur le revenu et l'espoir d'annulation se confrontent. Les défis juridiques ont suspendu les programmes populaires d'annulation, obligeant les emprunteurs à peser les économies garanties du remboursement de la dette contre des options de soulagement incertaines. Comprendre comment ces stratégies diffèrent en termes de risque, coût et calendrier aide les emprunteurs à choisir la meilleure voie dans un contexte de changements politiques continus.
Guide de l'acheteur immobilier à Denver sur le risque d'incendie de forêt et la location
La décision d'acheter ou de louer à Denver dépend de facteurs tels que le risque d'incendie de forêt, le coût de l'assurance et les responsabilités liées aux associations de propriétaires. Les zones sujettes aux incendies peuvent faire grimper considérablement les primes d'assurance et nécessiter des mesures de mitigation coûteuses, tandis que les frais de copropriété et les obligations d'entretien augmentent les dépenses liées à la propriété. Comprendre ces éléments vous aide à évaluer les coûts mensuels et les risques pour choisir l'option la mieux adaptée à votre mode de vie et à votre budget.
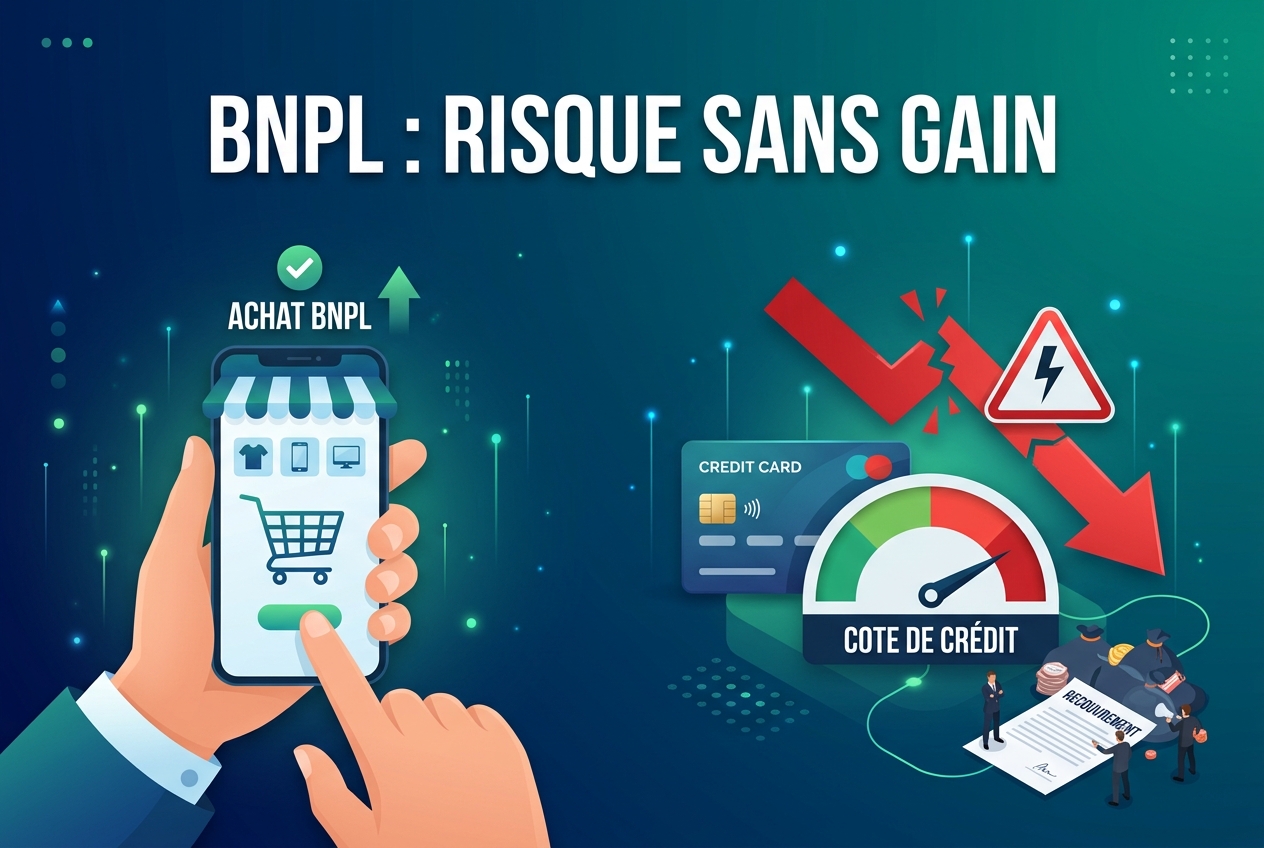
Construction de crédit : comment le paiement différé affecte votre crédit
Les services de paiement différé (Buy Now Pay Later, BNPL) ne signalent généralement pas vos paiements effectués à temps aux agences de crédit, donc leur utilisation n'améliore pas votre cote de crédit. Cependant, si vous manquez des paiements et que votre compte est envoyé en recouvrement, cette information négative peut être rapportée et nuire gravement à votre crédit. Cela signifie que le BNPL peut discrètement augmenter votre risque d'endettement sans vous offrir les avantages de construction de crédit, sauf si vous êtes en retard.
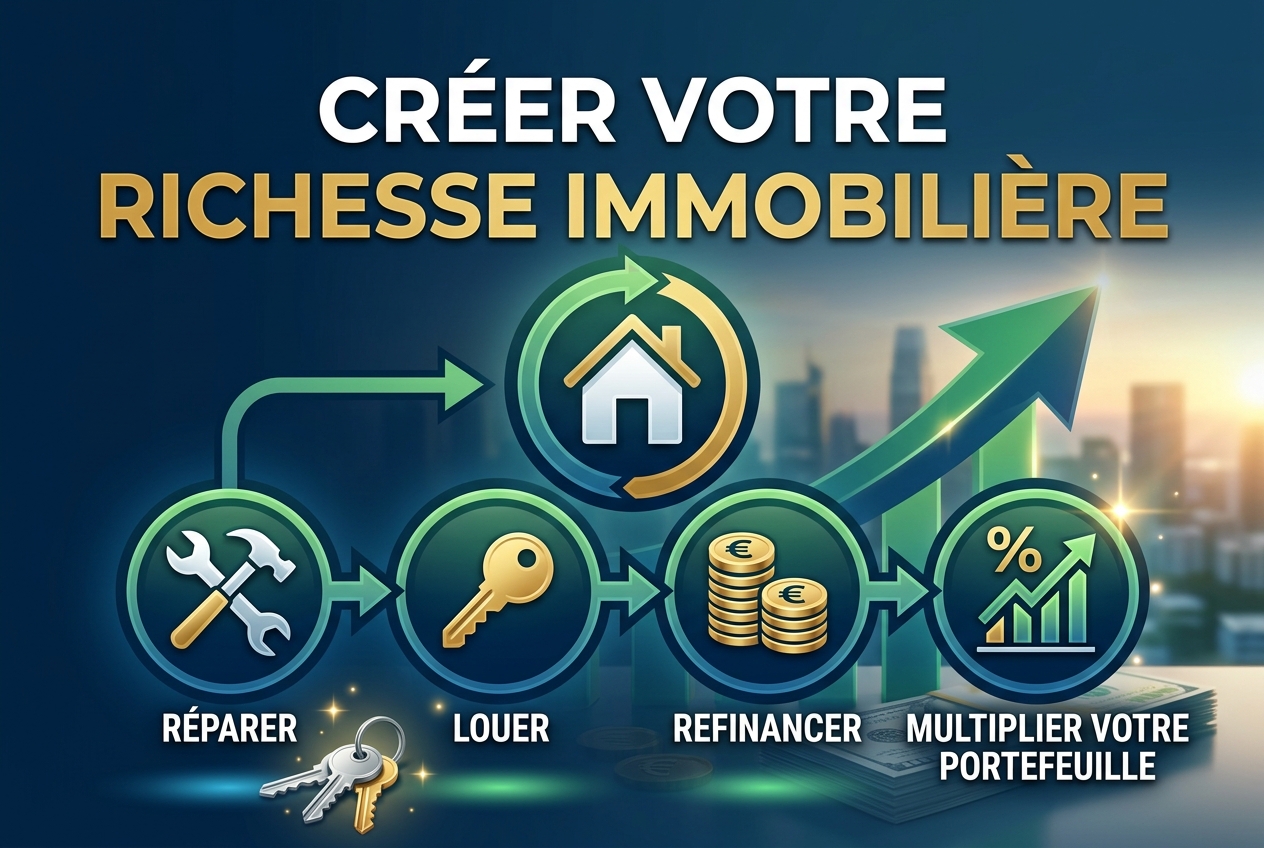
La voie vers la richesse avec les biens locatifs : les avantages et les inconvénients cachés
Les biens locatifs peuvent générer de la richesse grâce aux flux de trésorerie, à la croissance de l'équité, à l'effet de levier et aux avantages fiscaux, mais ils nécessitent également du capital, de la discipline et une gestion active des risques. Les lecteurs apprendront comment fonctionne le revenu des propriétés locatives, pourquoi il peut accélérer la richesse à long terme, et où les coûts cachés, les vacances locatives, la pression de la dette, l'entretien et les fluctuations du marché peuvent nuire aux rendements.