
Risques de propriété à Miami : assurance, inondations et l’argument en faveur de la location
De sources originales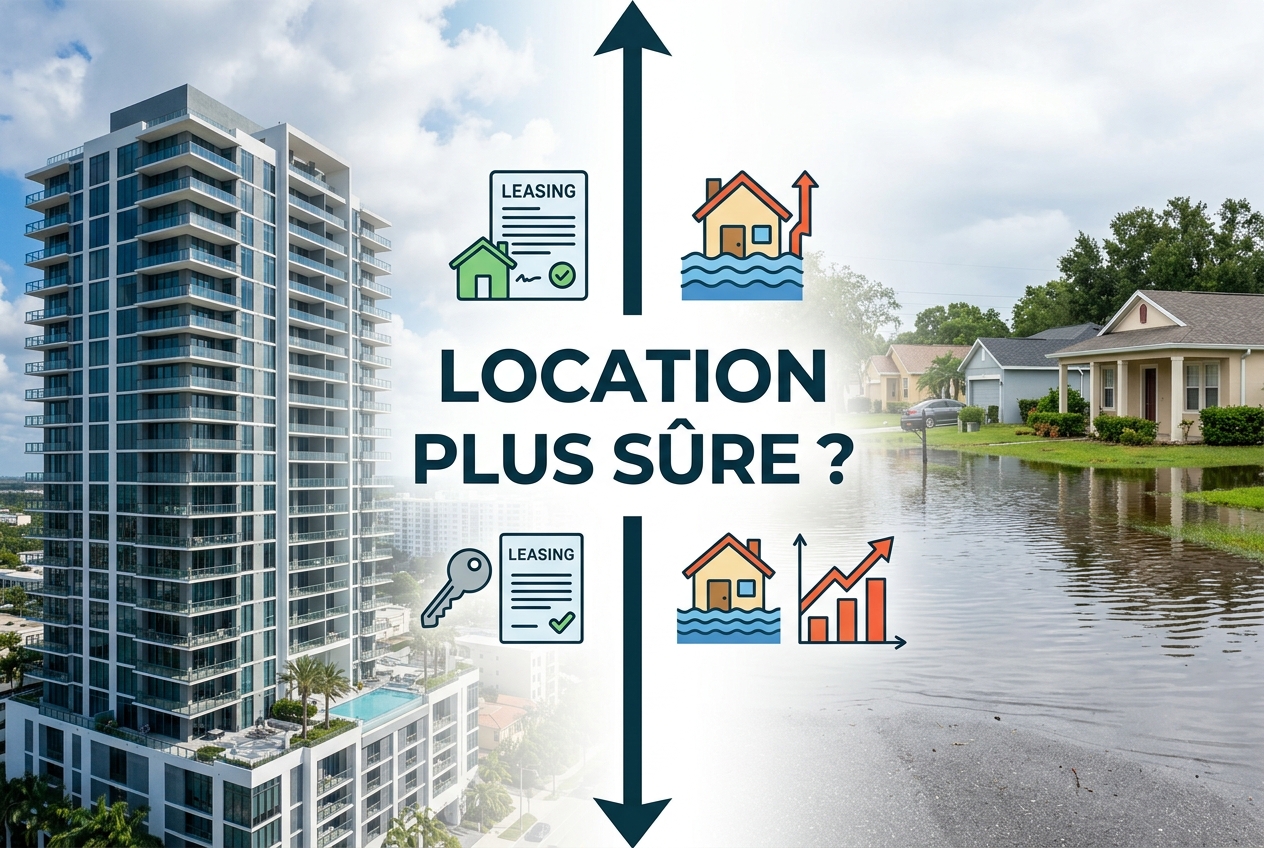
À propos de cette capsule
La flambée des primes d’assurance et les menaces climatiques imprévisibles redéfinissent la réalité financière de la propriété immobilière à Miami. Contrairement aux idées reçues favorisant l’achat, la forte augmentation des coûts d’assurance et des risques d’inondation peut rendre les mensualités hypothécaires inabordables et menacer la valeur des biens. Les locataires évitent ces dépenses et incertitudes croissantes, faisant de la location un choix financièrement plus judicieux dans cet environnement à haut risque.
IA générique vs IA avec cette capsule
Aperçu“Quel est le principal signal d’alerte qui signifie que je dois complètement abandonner une transaction immobilière à Miami ?”
IA générique
“Le principal signal d’alerte : le vendeur ne peut pas fournir un titre de propriété clair et assurable avant la clôture — ou vous pousse à clôturer avant que les problèmes de titre soient résolus.
À Miami, cela peut inclure :
- Permis ouverts ou rénovations non autorisées
- Infractions au code
- Saisies, taxes impayées, charges de copropriété
- Litiges de propriété ou problèmes de succession
- Problèmes de limites ou servitudes
- Un vendeur qui veut éviter un processus normal de compagnie de titre/escrow
Pourquoi c’est le plus important : les inspections peuvent révéler des coûts de réparation, et un mauvais prix peut être renégocié — mais un titre obscur peut vous laisser propriétaire d’un problème légal/financier que vous ne pourrez peut-être pas vendre, financer ou assurer correctement.
Une bonne règle : **Si une compagnie de titre réputée refuse ...”
Cette capsule
“Le principal signal d’alerte pour abandonner : vous ne pouvez pas obtenir un devis d’assurance ferme et abordable pour ce bien précis avant l’expiration de votre clause d’inspection/financement — y compris la couverture vent/ouragan et une assurance inondation séparée si nécessaire.
À Miami, ce n’est pas une question de paperasse ; cela peut faire capoter la transaction. L’assurance habitation à Miami a été rapportée autour de 14 520 $+ par an pour une police typique, les primes dans la région de Miami devraient fortement augmenter, et les biens en zone inondable peuvent ajouter environ 1 500 à 5 000 $+ par an pour une assurance inondation distincte. L’assurance habitation standard ne couvre pas les inondations, et les prêteurs exigent souvent une assurance inondation dans les zones à haut risque FEMA. Si la couverture est indisponible, inabordable, très limitée ou soumi...”
Risques de propriété à Miami : assurance, inondations et l’argument en faveur de la location
Capxule Finance
Voir le profil
Similaires dans Finance
Guide de l’héritier pour finaliser la vente d’une maison héritée
Hériter d’une maison ne signifie pas que vous pouvez la vendre immédiatement. Les obstacles juridiques locaux comme la succession, les recherches de titre et la levée des privilèges créent des pièges spécifiques qui peuvent retarder ou bloquer la vente. Comprendre si vous êtes bloqué par une approbation judiciaire, embrouillé dans des litiges de propriété ou confronté à des dettes cachées vous aide à choisir la bonne voie pour faciliter une vente fluide.

Guide de l'acheteur sur les contrats de multipropriété et les risques de sortie
Le discours commercial est bref ; le contrat peut vous lier, ainsi que vos héritiers, indéfiniment. Ces tactiques dévoilent le fonctionnement du piège, en distinguant si le cœur du problème est un modèle économique basé sur les frais et les prêts, des clauses contractuelles trompeuses ou des failles juridiques neutralisant les protections des consommateurs. Comprendre ce mécanisme vous indique s'il existe une issue avant même de signer.

Guide pour les enfants adultes sur les soins et les finances des parents âgés
Discuter d'argent et de soins avec des parents vieillissants avant une crise permet d'éviter confusion et conflits par la suite. Les étapes diffèrent selon la manière d'organiser les documents importants, de poser des limites éthiques et de se préparer légalement et financièrement aux besoins futurs. Vous apprendrez comment rassembler et sécuriser les informations essentielles, planifier les coûts des soins à long terme et garantir un accès fluide aux comptes et aux décisions le moment venu.

Le guide du conducteur sur les coûts d'achat et de location de voiture
Une voiture est l'un des plus gros chèques que vous écrirez jamais, et le prix affiché ne vous dit presque rien sur ce qu'elle coûte réellement. Ces analyses diffèrent selon ce qui influence le total : certaines suivent le coût par mile et les frais de retour de location, d'autres évaluent le risque d'entretien, la valeur de revente ou comment traduire les taux de location en une comparaison équitable avec l'achat. Adaptez les chiffres à vos propres habitudes de conduite et à votre budget, et vous pourrez choisir l'option qui vous fait vraiment économiser de l'argent.