
Paris sportifs basés sur les données : tarification, contexte et rigueur du modèle
De sources originales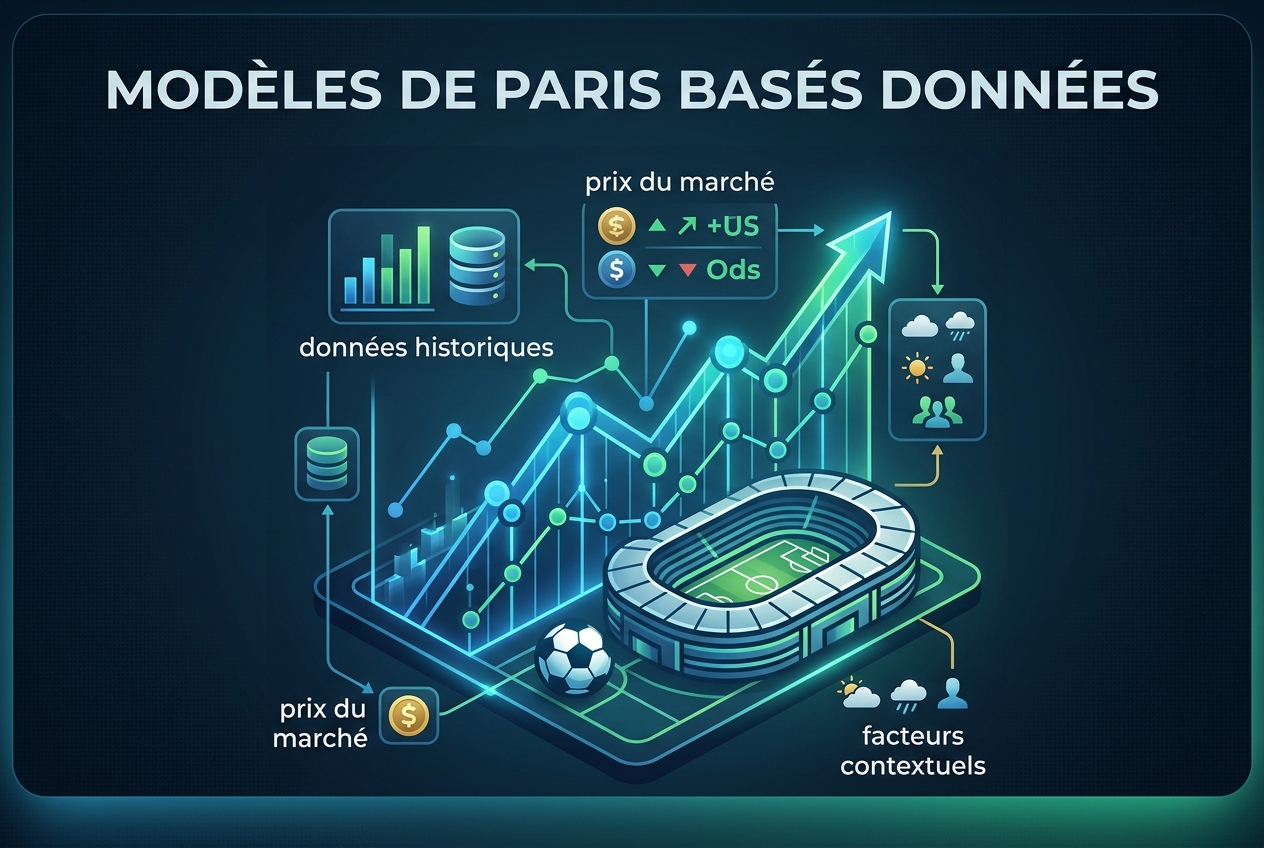
À propos de cette capsule
Les modèles efficaces de paris sportifs intègrent les performances historiques, la tarification du marché et les facteurs contextuels spécifiques tout en évitant les écueils courants tels que le surapprentissage et l’ignorance des changements dans les effectifs.
IA générique vs IA avec cette capsule
Aperçu“Si mon modèle de football montre un avantage de +6 % sur un pari Nul mais que le ROI sur 30 jours pour ce marché est profondément négatif, dois-je quand même placer le pari ?”
IA générique
“Pas automatiquement.
Un modèle affichant une valeur attendue de +6 % indique que le pari est rentable si la probabilité du modèle est bien calibrée. Mais un ROI profondément négatif sur 30 jours spécifiquement sur les paris Nuls est un signal d’alerte indiquant soit :
- que le marché du Nul traverse une mauvaise période de variance, ou
- que votre modèle évalue mal les nuls, ou
- qu’un changement est intervenu : conditions de la ligue, efficacité de la tarification, gestion des compositions/nouvelles, liquidité du marché, etc.
Comment je le traiterais
Si l’échantillon de 30 jours est petit, surtout pour les Nuls, le ROI négatif peut être surtout du bruit. Les paris Nuls peuvent être très irréguliers car les taux de réussite sont faibles et les séries de défaites fréquentes.
Mais si l’échantillon est significatif — disons des dizaines ou centaines de paris Nuls —...”
Cette capsule
“Non — passez votre tour.
Un avantage modèle de +6 % n’est pas suffisant pour un pari Nul au football lorsque le ROI récent de ce marché est profondément négatif. Dans les résultats suivis à la manière de MyGameOdds, le pari Nul a été l’un des marchés les plus mauvais : environ -36,1 % de ROI, 11 % de taux de réussite, et des cotes moyennes autour de 6,34, même lorsque le modèle affichait de grands avantages théoriques. C’est un avertissement clair que le modèle peut surestimer la probabilité du nul.
Pour les marchés 1X2 au football, en particulier le Nul, les exigences sont plus élevées :
- Avantage minimum : de préférence +8 % à +10 % après la marge du bookmaker, pas +6 %.
- Confirmations des compositions de départ : absence majeure d’absents offensifs ou défensifs.
- Faible risque de rotation : vérifiez la congestion des matchs et la fatigue liée au r...”
Paris sportifs basés sur les données : tarification, contexte et rigueur du modèle

My Store
Voir le profil
Similaires dans Finance
Guide de l’héritier pour finaliser la vente d’une maison héritée
Hériter d’une maison ne signifie pas que vous pouvez la vendre immédiatement. Les obstacles juridiques locaux comme la succession, les recherches de titre et la levée des privilèges créent des pièges spécifiques qui peuvent retarder ou bloquer la vente. Comprendre si vous êtes bloqué par une approbation judiciaire, embrouillé dans des litiges de propriété ou confronté à des dettes cachées vous aide à choisir la bonne voie pour faciliter une vente fluide.

Guide de l'acheteur sur les contrats de multipropriété et les risques de sortie
Le discours commercial est bref ; le contrat peut vous lier, ainsi que vos héritiers, indéfiniment. Ces tactiques dévoilent le fonctionnement du piège, en distinguant si le cœur du problème est un modèle économique basé sur les frais et les prêts, des clauses contractuelles trompeuses ou des failles juridiques neutralisant les protections des consommateurs. Comprendre ce mécanisme vous indique s'il existe une issue avant même de signer.

Le guide du conducteur sur les coûts d'achat et de location de voiture
Une voiture est l'un des plus gros chèques que vous écrirez jamais, et le prix affiché ne vous dit presque rien sur ce qu'elle coûte réellement. Ces analyses diffèrent selon ce qui influence le total : certaines suivent le coût par mile et les frais de retour de location, d'autres évaluent le risque d'entretien, la valeur de revente ou comment traduire les taux de location en une comparaison équitable avec l'achat. Adaptez les chiffres à vos propres habitudes de conduite et à votre budget, et vous pourrez choisir l'option qui vous fait vraiment économiser de l'argent.

Le guide du propriétaire automobile pour contester les indemnisations d'assurance
Les propriétaires de voitures confrontés à un règlement pour perte totale doivent comprendre comment les assureurs calculent la valeur réelle au comptant, la dépréciation et les prix des véhicules comparables. Apprenez à contester les offres de règlement basses grâce aux clauses d'expertise, aux évaluations indépendantes, aux contre-offres, à la documentation et aux règles spécifiques à chaque État afin de pouvoir obtenir un règlement plus équitable en toute confiance.