
Capsules Finance
11 capsules

Guide pour les enfants adultes sur les soins et les finances des parents âgés
Discuter d'argent et de soins avec des parents vieillissants avant une crise permet d'éviter confusion et conflits par la suite. Les étapes diffèrent selon la manière d'organiser les documents importants, de poser des limites éthiques et de se préparer légalement et financièrement aux besoins futurs. Vous apprendrez comment rassembler et sécuriser les informations essentielles, planifier les coûts des soins à long terme et garantir un accès fluide aux comptes et aux décisions le moment venu.
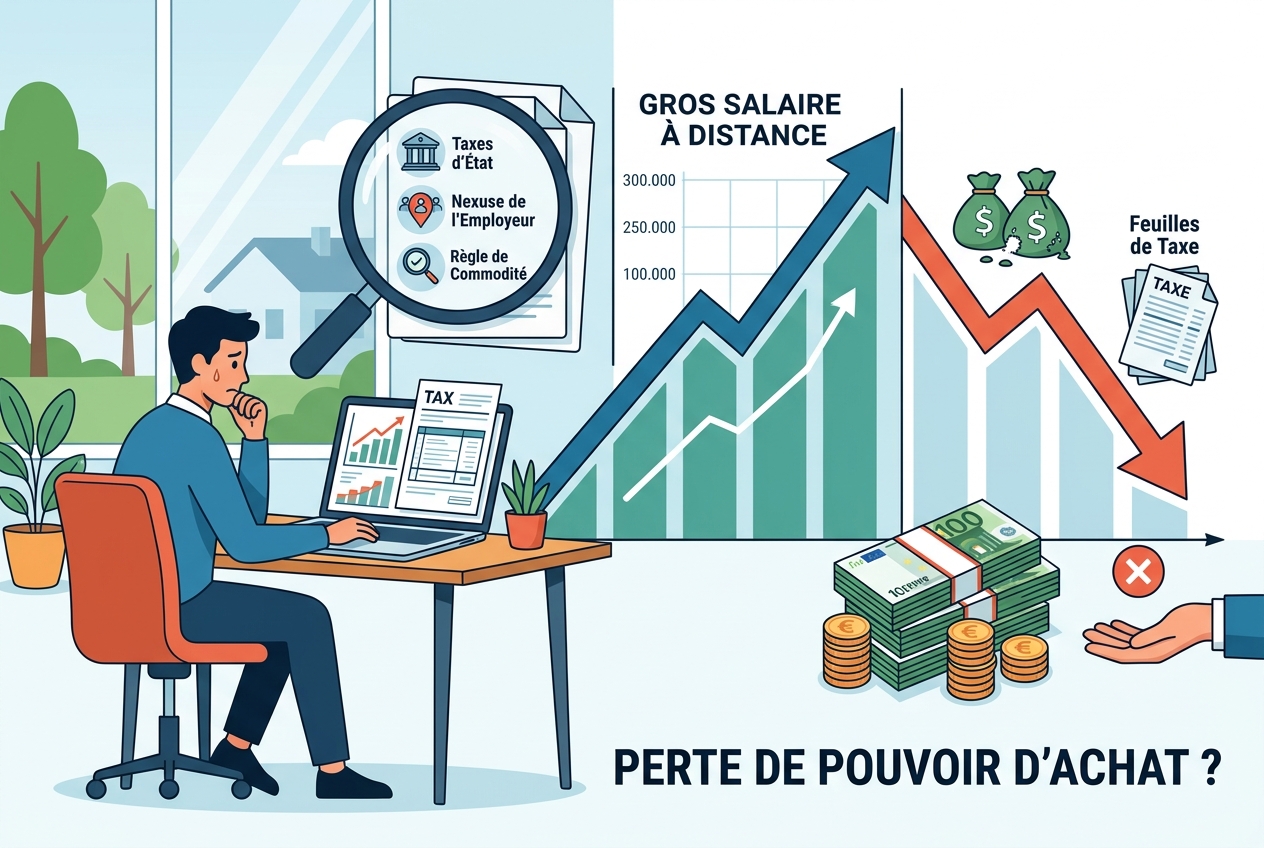
Calcul du Salaire à Distance : Impôts, Nexus et Coût de la Vie
Gagner un salaire élevé à distance depuis une grande ville tout en vivant dans une zone à faible coût peut se retourner contre vous en raison de pièges fiscaux et de style de vie cachés. Ces pièges varient selon l'application des impôts d'État et locaux au travail à distance, incluant des obligations fiscales inattendues liées au nexus de l'employeur et des règles complexes comme la règle de commodité de l'employeur à New York. Comprendre ces différences vous aide à éviter de trop payer d'impôts et de mal évaluer votre véritable pouvoir d'achat.
Guide du propriétaire californien sur les règles, coûts et financements des ADU
Construire ou acheter une maison avec une unité d’habitation accessoire (ADU) en Californie implique de naviguer dans des règles complexes concernant les frais d’impact, les exigences de sécurité incendie et les permis d’eau, qui peuvent affecter significativement les coûts et les délais du projet. Les options de financement varient largement — des prêts construction à l’utilisation de comptes de retraite — chaque approche comportant des risques et avantages différents. Comprendre ces options aide à déterminer si l’investissement est financièrement pertinent compte tenu des réglementations locales et des conditions du marché.

Naviguer dans les règlements des coopératives, copropriétés et locations à New York
Vous apprendrez à gérer les avis d'expulsion avec des délais spécifiques comme le préavis de 14 jours pour payer ou quitter en cas de non-paiement, et à comprendre les protections des locataires sous des lois telles que la loi sur l'expulsion pour motif légitime. Le guide clarifie les processus d'approbation des conseils de coopérative, y compris les pénalités comme une amende de 1 000 $ pour décisions retardées, et détaille les obligations fiscales liées au transfert immobilier, notamment un délai de 15 jours pour le paiement et une pénalité de 10 % plus intérêts mensuels en cas de retard. Il couvre également la suppression des primes de vacance, les règles sur les dépôts de garantie et les pénalités fiscales foncières, vous équipant pour naviguer dans le paysage juridique et financier complexe du logement à NYC.

Guide de l'acheteur immobilier face aux incendies de forêt, aux inondations et aux exigences d'assurance
Acheter une maison dans des zones sujettes aux incendies de forêt ou aux inondations implique de naviguer entre deux ensembles d'exigences très différents, reflétant des mesures de sécurité pratiques et des risques climatiques évolutifs. Une approche se concentre sur le respect des règles d'espace défendable, des normes d'élévation et de l'assurance inondation obligatoire liée aux prêts fédéraux. L'autre aborde le rétrécissement du marché de l'assurance, poussant les acheteurs vers des options de secours comme le California FAIR Plan et les polices privées d'assurance inondation. Comprendre ces exigences contrastées aide les acheteurs à décider comment protéger leur investissement et satisfaire les exigences des prêteurs face à l'augmentation des risques de catastrophe.

Fonds Actifs vs. Fonds Indiciels : Performance, Biais et Preuves
Les personnes rémunérées pour sélectionner les actions gagnantes perdent majoritairement face à un fonds qui achète simplement tout, et la situation s’aggrave lorsque les fonds fermés sont correctement pris en compte. Les conclusions diffèrent ici sur les raisons : biais statistique, efficience du marché, angles morts méthodologiques, exceptions possibles sur les obligations, et les conflits d’intérêts qui influencent l’analyse. Votre position détermine si la gestion active mérite une part de votre argent.
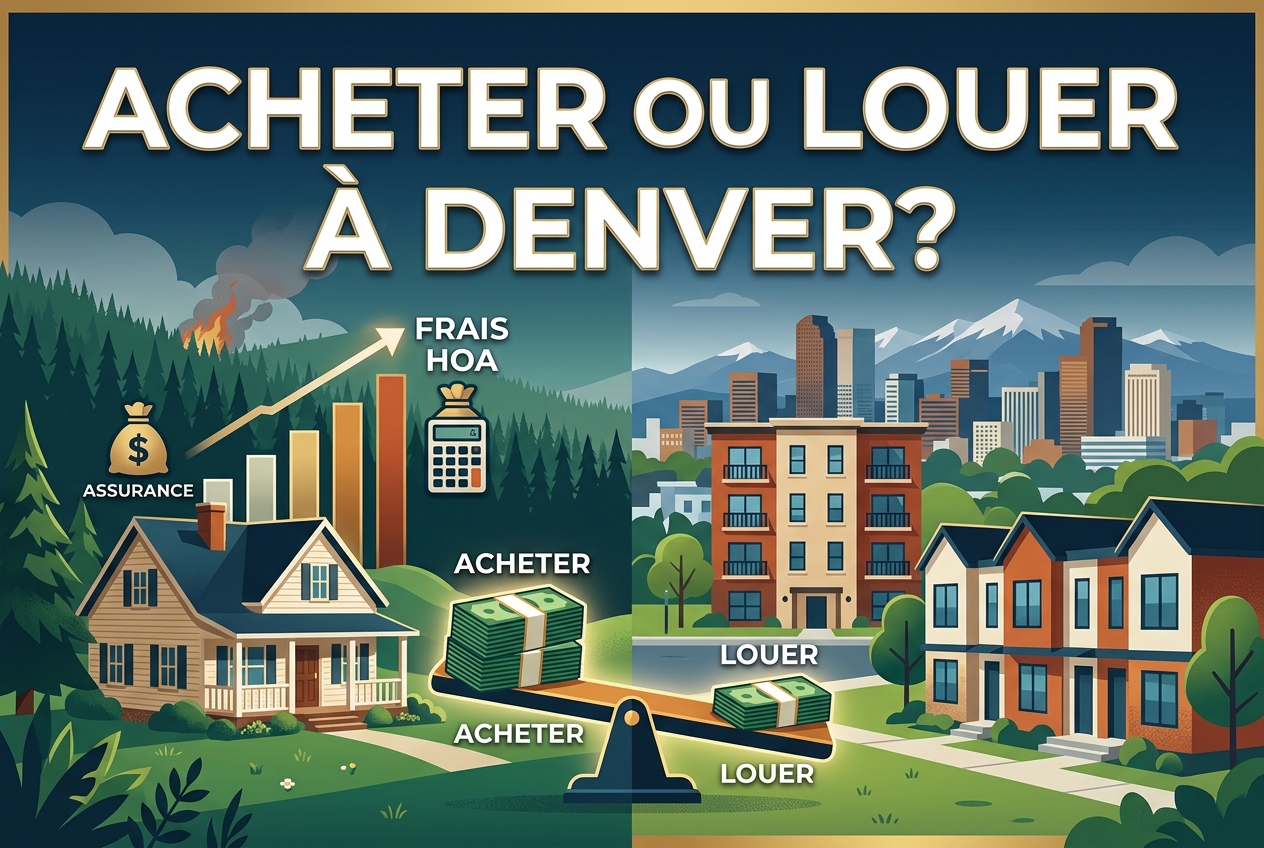
Guide de l'acheteur immobilier à Denver sur le risque d'incendie de forêt et la location
La décision d'acheter ou de louer à Denver dépend de facteurs tels que le risque d'incendie de forêt, le coût de l'assurance et les responsabilités liées aux associations de propriétaires. Les zones sujettes aux incendies peuvent faire grimper considérablement les primes d'assurance et nécessiter des mesures de mitigation coûteuses, tandis que les frais de copropriété et les obligations d'entretien augmentent les dépenses liées à la propriété. Comprendre ces éléments vous aide à évaluer les coûts mensuels et les risques pour choisir l'option la mieux adaptée à votre mode de vie et à votre budget.

Le Guide de l’Exécuteur Testamentaire sur les Dettes de Succession et la Responsabilité Personnelle
Être exécuteur testamentaire signifie gérer les dettes et les impôts de la succession avant de distribuer les biens aux héritiers. Beaucoup ne priorisent pas les créances des créanciers ni ne respectent les délais, s’exposant ainsi à une responsabilité personnelle. Suivre strictement les règles de la succession et agir en tant que fiduciaire loyal protège les exécuteurs contre des poursuites coûteuses et des pertes financières.

Construction de crédit : comment le paiement différé affecte votre crédit
Les services de paiement différé (Buy Now Pay Later, BNPL) ne signalent généralement pas vos paiements effectués à temps aux agences de crédit, donc leur utilisation n'améliore pas votre cote de crédit. Cependant, si vous manquez des paiements et que votre compte est envoyé en recouvrement, cette information négative peut être rapportée et nuire gravement à votre crédit. Cela signifie que le BNPL peut discrètement augmenter votre risque d'endettement sans vous offrir les avantages de construction de crédit, sauf si vous êtes en retard.
 Premium
Appels en cas de refus de la sécurité sociale pour invalidité : Maintenez votre dossier actif et obtenez l’approbation
Un refus de la sécurité sociale pour invalidité marque souvent le début du processus d’appel plutôt que sa fin. Vous apprendrez à déposer vos appels dans les délais impartis de 60 jours, à renforcer vos preuves médicales, à vous préparer aux audiences et à naviguer à chaque étape, de la réexamination à un éventuel recours judiciaire. Vous terminerez prêt à maintenir l’élan de votre dossier et à améliorer vos chances d’approbation.

Les copropriétés en Floride après Surfside : les réserves déterminent la sécurité et le coût
Acheter une copropriété en Floride aujourd’hui signifie faire face à des règles plus strictes exigeant que les associations disposent de fonds de réserve suffisants pour les réparations structurelles majeures, suite aux nouvelles lois adoptées après l’effondrement de Surfside. De nombreuses copropriétés pourraient bientôt devoir faire face à d’importantes cotisations spéciales si les réserves sont insuffisantes ou si les inspections révèlent des problèmes urgents, ce qui impacte le financement et les coûts. Les acheteurs doivent exiger des études détaillées des réserves, des rapports d’inspection et des divulgations financières pour éviter des dépenses imprévues et garantir la sécurité et la viabilité financière de l’immeuble.