
كيفية التعامل مع أسئلة الميزانية في مكالمات اكتشاف المبيعات
من مصادر أصلية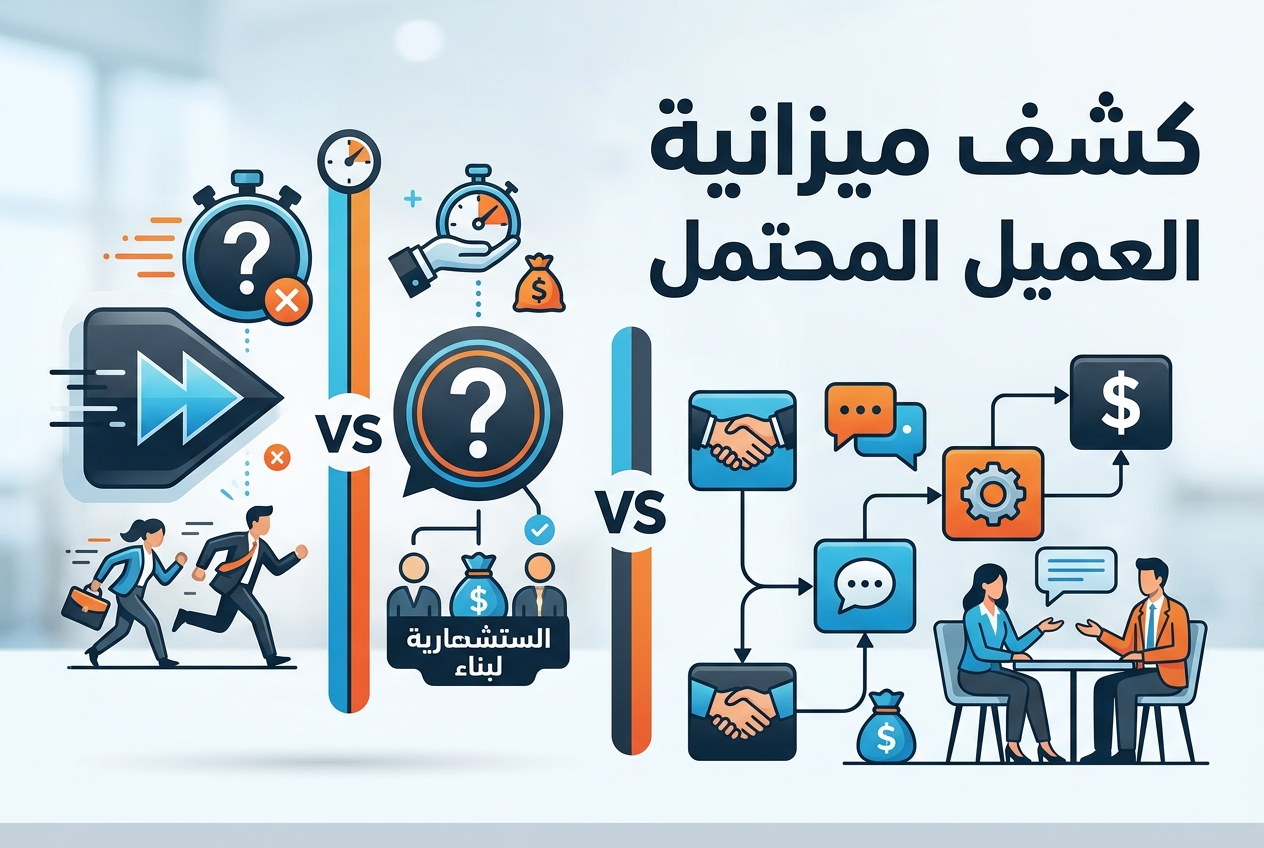
عن هذه الكبسولة
يتطلب التعامل الفعّال مع أسئلة الميزانية في مكالمات الاكتشاف نهجًا استراتيجيًا لكشف التأثير التجاري الحقيقي وديناميكيات اتخاذ القرار. ومن خلال استخدام أطر عمل مثل CHIRP™ وطرح أسئلة مفتوحة مستهدفة حول التحديات والمخاطر والأولويات، يمكن لمندوبي المبيعات تأهيل الصفقات بدقة ووضع جداول أعمال تحترم وقت العملاء المحتملين. كما أن تحمّل مسؤولية المتابعة وربط عواقب عدم اتخاذ الإجراءات بالقيمة التجارية يضمن خطوات تالية مثمرة ومعدلات فوز أعلى.
مغطى في هذه الكبسولة
تقنيات طرح أسئلة فعّالة في مكالمة الاكتشاف.
كشف التأثير التجاري والإلحاح.
اكتشاف استشاري قبل الحديث عن الميزانية
ضع دائمًا جدول أعمال واضحًا لمكالمات الاكتشاف.
استبعد مبكرًا لتوفير الوقت والتركيز.
أفضل الممارسات لتوقيت وأسئلة مكالمة الاكتشاف.
متابعة استباقية بعد مكالمات الاكتشاف
الذكاء الاصطناعي العام مقابل ذكاء اصطناعي مع هذه الكبسولة
معاينة“هل من الأفضل طرح المزيد من أسئلة الاكتشاف لتكون شاملاً، أم أسئلة أقل لتجنب إرباك العميل المحتمل؟”
ذكاء اصطناعي عام
“من الأفضل طرح عدد أقل من أسئلة الاكتشاف عالية الجودة في المرة الواحدة—ولكن كن شاملاً على مدار عملية المبيعات.
الهدف ليس طرح كل سؤال ممكن في مكالمة واحدة. الهدف هو تعلم ما يكفي لفهم وضع العميل المحتمل، وتأهيل الفرصة، وتوجيه الخطوة التالية دون جعل المحادثة تشعر وكأنها استجواب.
قاعدة جيدة:
اطرح فقط الأسئلة الضرورية للمرحلة التي أنت فيها.
على سبيل المثال:
- المكالمة المبكرة: ركز على مشكلة الأعمال، والإلحاح، والتأثير، وعملية اتخاذ القرار.
- اكتشاف أعمق/عرض توضيحي: اطرح أسئلة أكثر تفصيلاً حول سير العمل، والتقنية، والميزانية، وأصحاب المصلحة.
- مرحلة لاحقة: أكد الأولويات، والمخاطر، والاعتراضات، والجدول الزمني، ومعايير الشراء.
نهج اكتشاف قوي هو:
-
ابدأ عريضًا
- "ما الذي دفعك للنظر في هذا الآن؟"
- "ما الذي تأمل في تحسينه؟"
-
تعمق حيث تكون هناك صلة
- "كيف يؤثر ذلك على الفريق؟"
- "ماذا يحدث إذا بقي هذا كما هو؟"
-
اطرح الإذن
- "هل يكون من الم...”
هذه الكبسولة
“اطرح أسئلة أقل وأفضل—ولكن ليس قليلة جدًا. النقطة المثلى هي عادةً 8-12 سؤال اكتشاف مدروس، أو 11-14 في مكالمة B2B أعمق. وجدت أبحاث Gong cited في هذا الدليل أن 11-14 سؤالاً يرتبط بمعدل نجاح 74%، بينما طرح أكثر من 14 يمكن أن يخفض النجاح. الخطر ليس "اكتشافًا كثيرًا جدًا"؛ بل تحويل المكالمة إلى استجواب.
أفضل إجابة: كن شاملاً من خلال العمق، وليس الحجم.
استخدم هذه القاعدة:
- 5-8 أسئلة عميقة تتفوق على 20 سؤالاً سطحيًا.
- 8-12 سؤالاً مثالية لمعظم مكالمات الاكتشاف.
- 11-14 سؤالاً تعمل بشكل جيد لصفقات B2B المعقدة إذا تم توزيعها بشكل طبيعي.
- أكثر من 14 يخطر بإرباك المشتري وتخفيف حدة المحادثة.
- حافظ على المكالمة حول 15-30 دقيقة للمبيعات البسيطة؛ حتى 30-45 دقيقة للفرص الأعمق أو الأكثر تعقيدًا.
- اترك 5-8 دقائق في النهاية للاعتراضات، والمحاذاة، والخطوات التالية.
تؤكد التقنيات المختلفة في الدليل على هذا بشكل مختلف قليلاً:
1. وجهة نظر بيانات ا...”
كيفية التعامل مع أسئلة الميزانية في مكالمات اكتشاف المبيعات
Capxule Business
عرض الملف الشخصي
ذات صلة في الأعمال
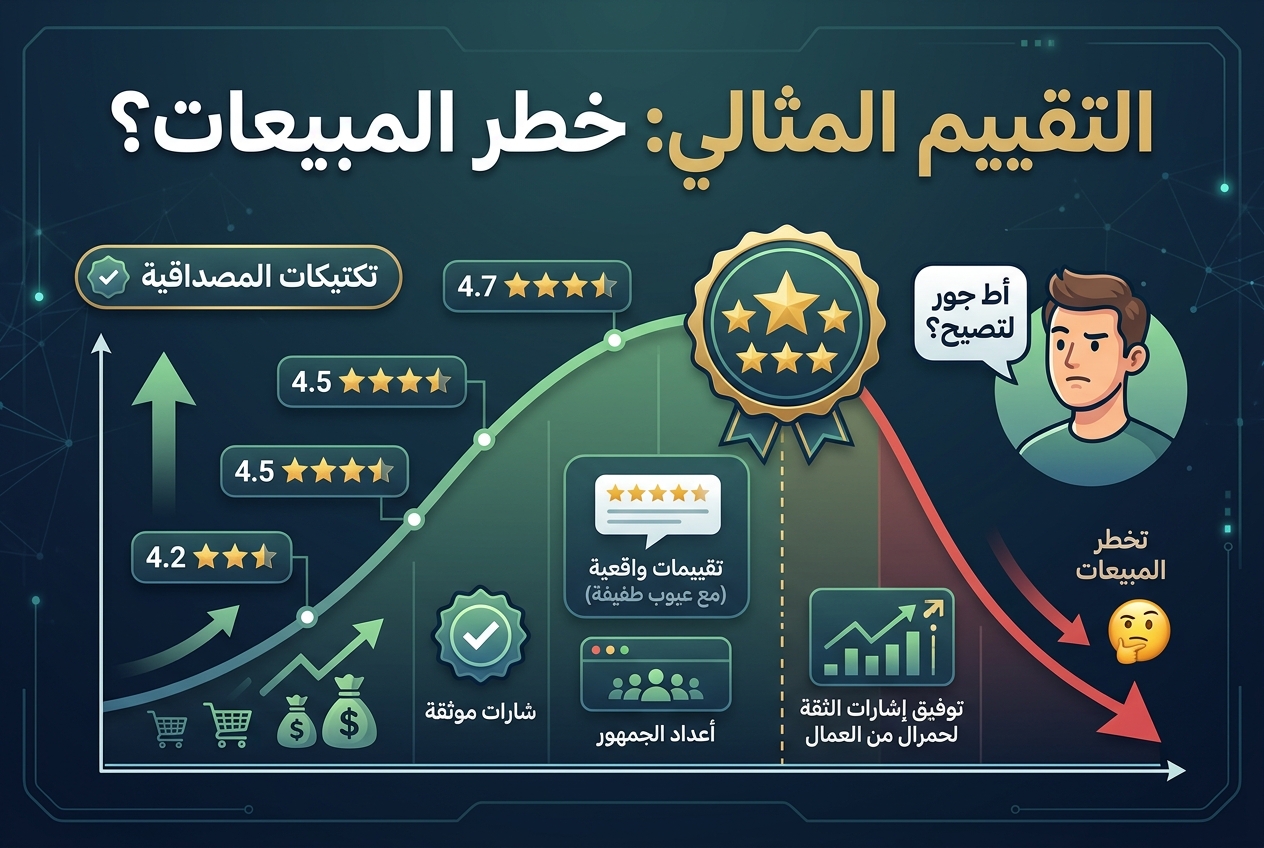
دليل التجارة الإلكترونية لإشارات الثقة
يعتمد المتسوقون على التقييمات والشارات لتقرير ما إذا كانوا سيثقون بك، لكن الدرجات المثالية قد تبدو مزيفة. تختلف التكتيكات حول ما يبني المصداقية: وضع التقييمات مباشرة بجانب زر الشراء، أو عرض درجات حقيقية غير مثالية قليلاً، أو إظهار أعداد الحشود وشارات التحقق، أو مطابقة إشارات الثقة لكل شك محدد لدى المشتري. إن نشرها بشكل جيد يحول الزوار المتشككين إلى مشترين بدلاً من إثارة الشك.
دليل أصحاب الأعمال حول التحول من المحاسبة النقدية إلى المحاسبة على أساس الاستحقاق
إن تغيير طريقة محاسبتك في الوقت أو بالطريقة الخطأ يعرضك لعقوبات مصلحة الضرائب الأمريكية (IRS) ويفسد دفاترك. تنقسم الخيارات بناءً على ما يجب أن يقود هذا التحول: سواء كانت عتبات الإيرادات الصارمة وقواعد المخزون، أو خطوات الامتثال الدقيقة مثل النموذج 3115، أو الاحتياجات العملية لنشاطك التجاري بغض النظر عن العتبات. إن عرض هذه الخيارات جنبًا إلى جنب يوضح متى يكون التحول إلزاميًا، ومتى يكون مجرد خطوة حكيمة، وكيفية تنفيذه بسلاسة.
دليل مشتري الامتياز التجاري للرسوم والإتاوات والمخاطر
تنطوي ملكية الامتياز التجاري على التزامات مالية معقدة مثل رسوم الامتياز الأولية، والإتاوات المستمرة، ومساهمات صندوق التسويق التي قد ترهق الربحية. تكشف هذه الموضوعات عن كيفية اختلاف قواعد الإفصاح والالتزامات القانونية والمخاطر التشغيلية بشكل كبير، مما يؤثر على نجاح الامتياز أو فشله. يساعد فهم هذه الفروقات أصحاب الامتياز المحتملين على تقييم التكاليف الحقيقية والمخاطر القانونية وإمكانات النمو قبل التوقيع.
دليل المؤلف للتعاملات النشر
يوفر نشر الكتب مسارات مختلفة تنطوي على مخاطر مالية وقانونية متميزة. تكشف بعض الأدلة كيف تتطلب الصفقات التقليدية من المؤلفين استرداد السلف قبل الحصول على حقوق الملكية، بينما يحذر البعض الآخر من عمليات الاحتيال التي تفرض رسوماً مسبقة أو فخاخ النشر بالعمولة. يساعد فهم هذه الفروقات المؤلفين على حماية حقوقهم، وتجنب الأخطاء المكلفة، واختيار بين النشر الذاتي والعقود التقليدية بعين بصيرة.