
دليل أصحاب الأعمال حول التحول من المحاسبة النقدية إلى المحاسبة على أساس الاستحقاق
من مصادر أصلية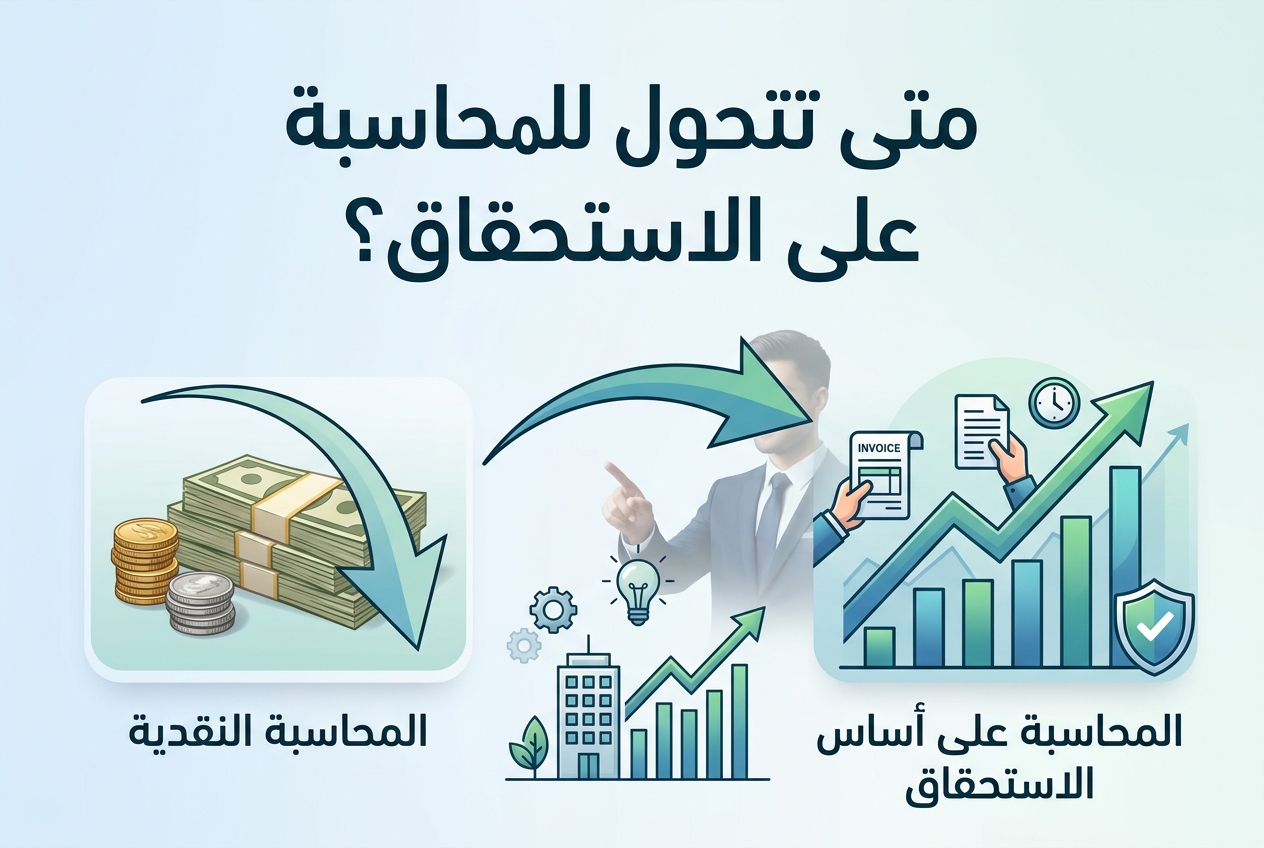
عن هذه الكبسولة
إن تغيير طريقة محاسبتك في الوقت أو بالطريقة الخطأ يعرضك لعقوبات مصلحة الضرائب الأمريكية (IRS) ويفسد دفاترك. تنقسم الخيارات بناءً على ما يجب أن يقود هذا التحول: سواء كانت عتبات الإيرادات الصارمة وقواعد المخزون، أو خطوات الامتثال الدقيقة مثل النموذج 3115، أو الاحتياجات العملية لنشاطك التجاري بغض النظر عن العتبات. إن عرض هذه الخيارات جنبًا إلى جنب يوضح متى يكون التحول إلزاميًا، ومتى يكون مجرد خطوة حكيمة، وكيفية تنفيذه بسلاسة.
8 خيارات أساسية للمحاسبة النقدية أو على أساس الاستحقاق
عيوب المحاسبة النقدية والحاجة إلى التحول إلى المحاسبة على أساس الاستحقاق.
الانتقال من المحاسبة النقدية إلى المحاسبة على أساس الاستحقاق.
القواعد الضريبية لتغيير طرق المحاسبة
إجراءات تغيير الطريقة التلقائية لدى مصلحة الضرائب الأمريكية
دليل إجرائي لتقديم النموذج 3115
الاختيار والتبديل بين طرق المحاسبة النقدية والاستحقاق.
عتبات الإيرادات تحدد متى يجب تبديل طرق المحاسبة.
قواعد محاسبة المخزون والامتثال
الذكاء الاصطناعي العام مقابل ذكاء اصطناعي مع هذه الكبسولة
معاينة“عندما تحتاج الشركة إلى تغيير طريقة محاسبتها، هل تعتبر عملية تقديم النموذج 3115 التلقائية موثوقة بما يكفي لاستخدامها دون توظيف محترف، أم أن ذلك محفوف بالمخاطر؟”
ذكاء اصطناعي عام
“تقديم النموذج 3115 "التلقائي" هو عملية حقيقية وشائعة الاستخدام لدى مصلحة الضرائب الأمريكية، لكنها ليست "تلقائية" بمعنى أنها منخفضة المخاطر أو مضمونة. تعني عادةً أن مصلحة الضرائب الأمريكية وافقت مسبقًا على فئة من تغييرات طريقة المحاسبة إذا استوفيت المتطلبات وقمت بالتقديم بشكل صحيح. لا تمنحك مصلحة الضرائب الأمريكية عمومًا خطاب موافقة فردي للتغيير التلقائي، ولا يزال بإمكانها الطعن في التقديم لاحقًا إذا كان التغيير غير مؤهل أو تم حسابه بشكل غير صحيح.
بالنسبة للشركة، قد يكون استخدام عملية تقديم النموذج 3115 التلقائية دون محترف ضريبي معقولاً فقط لتغيير بسيط ومفهوم جيدًا مع تأثير مالي صغير. بالنسبة للعديد من الشركات، فإن المخاطر كبيرة بما يكفي لجعل توظيف محاسب قانوني أو مستشار ضريبي يستحق العناء عادةً.
تشمل المخاطر الرئيسية:
- اختيار فئة التغيير الخاطئة أو رقم التغيير المعين (DCN).
- افتراض أن التغيير "تلقائي" عندما لا يكون كذلك.
- تفويت قيود الأهلية، مثل تغييرات الطريقة السابقة، أو حالة الت...”
هذه الكبسولة
“** عملية تقديم النموذج 3115 التلقائية موثوقة كإجراء، لكنها محفوفة بالمخاطر كمشروع تقوم به بنفسك.** تعني كلمة "تلقائي" أنه يمكنك تجنب رسوم المستخدم وانتظار خطاب موافقة من مصلحة الضرائب الأمريكية إذا كنت مؤهلاً—ولا تعني أن التقديم بسيط أو خالٍ من العواقب. نقاط الخطر هي: اختيار DCN الصحيح من Rev. Proc. 2022-14، وإكمال جداول النموذج 3115 الصحيحة، وتقديم الأصل مع الإقرار الفيدرالي في الوقت المحدد، وإرسال نسخة موقعة إلى المكتب الوطني لمصلحة الضرائب الأمريكية، وحساب تسوية القسم 481(a) حتى لا يتم تكرار أو إغفال الدخل أو الخصومات.
توصيتي: وظف محترفًا ما لم يكن التغيير ضيقًا، وتلقائيًا بوضوح، وكنت تفهم بالفعل التسوية الضريبية.
متى قد يكون القيام بذلك بنفسك معقولاً
قد يكون القيام بذلك بنفسك مقبولاً إذا تحققت جميع الشروط التالية:
- التغيير مدرج بوضوح كتغيير تلقائي في طريقة المحاسبة.
- يمكنك تحديد DCN الصحيح للسطر 1a من النموذج 3115.
- لديك دافع ضرائب واحد، نشاط تجاري واحد...”
دليل أصحاب الأعمال حول التحول من المحاسبة النقدية إلى المحاسبة على أساس الاستحقاق
Capxule Business
عرض الملف الشخصي
ذات صلة في الأعمال
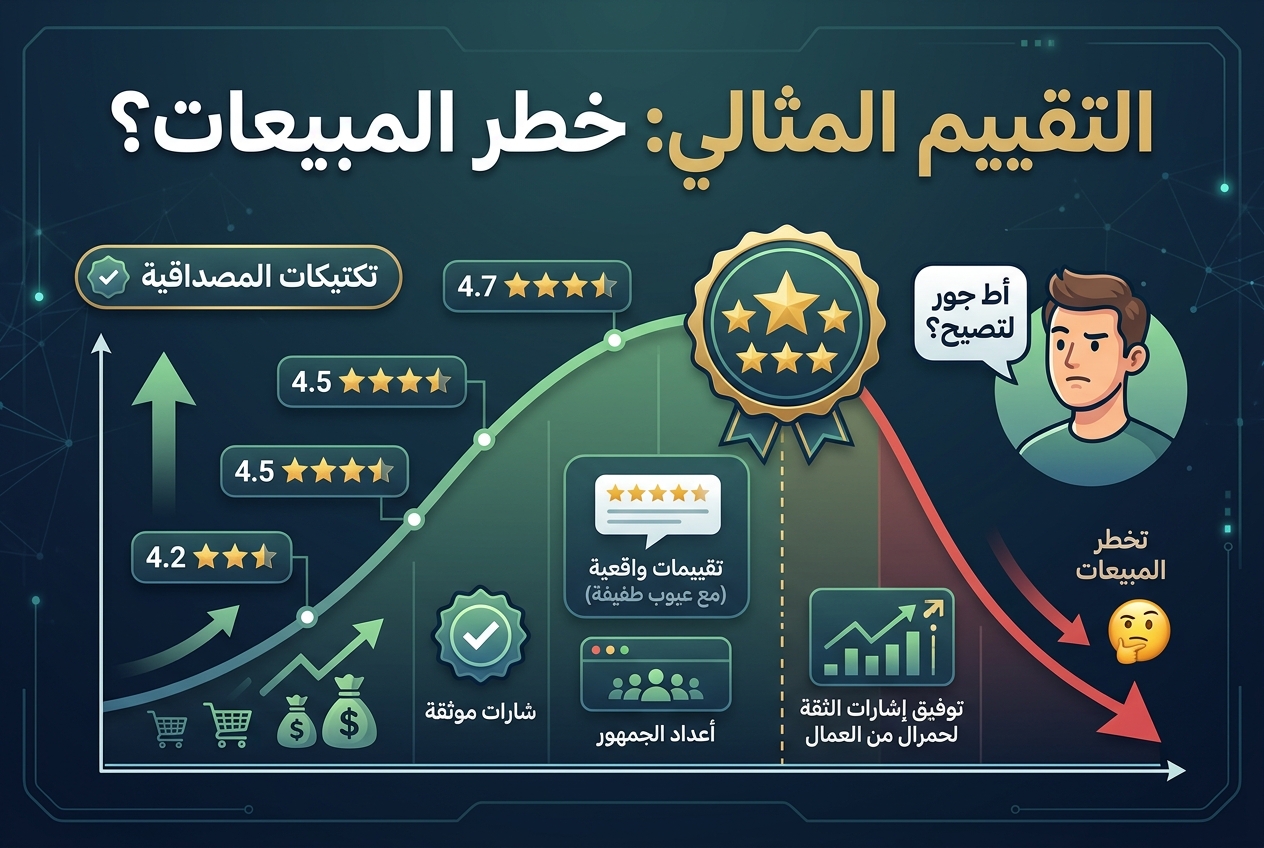
دليل التجارة الإلكترونية لإشارات الثقة
يعتمد المتسوقون على التقييمات والشارات لتقرير ما إذا كانوا سيثقون بك، لكن الدرجات المثالية قد تبدو مزيفة. تختلف التكتيكات حول ما يبني المصداقية: وضع التقييمات مباشرة بجانب زر الشراء، أو عرض درجات حقيقية غير مثالية قليلاً، أو إظهار أعداد الحشود وشارات التحقق، أو مطابقة إشارات الثقة لكل شك محدد لدى المشتري. إن نشرها بشكل جيد يحول الزوار المتشككين إلى مشترين بدلاً من إثارة الشك.
دليل مشتري الامتياز التجاري للرسوم والإتاوات والمخاطر
تنطوي ملكية الامتياز التجاري على التزامات مالية معقدة مثل رسوم الامتياز الأولية، والإتاوات المستمرة، ومساهمات صندوق التسويق التي قد ترهق الربحية. تكشف هذه الموضوعات عن كيفية اختلاف قواعد الإفصاح والالتزامات القانونية والمخاطر التشغيلية بشكل كبير، مما يؤثر على نجاح الامتياز أو فشله. يساعد فهم هذه الفروقات أصحاب الامتياز المحتملين على تقييم التكاليف الحقيقية والمخاطر القانونية وإمكانات النمو قبل التوقيع.
دليل المؤلف للتعاملات النشر
يوفر نشر الكتب مسارات مختلفة تنطوي على مخاطر مالية وقانونية متميزة. تكشف بعض الأدلة كيف تتطلب الصفقات التقليدية من المؤلفين استرداد السلف قبل الحصول على حقوق الملكية، بينما يحذر البعض الآخر من عمليات الاحتيال التي تفرض رسوماً مسبقة أو فخاخ النشر بالعمولة. يساعد فهم هذه الفروقات المؤلفين على حماية حقوقهم، وتجنب الأخطاء المكلفة، واختيار بين النشر الذاتي والعقود التقليدية بعين بصيرة.

دليل المعالجين للفوترة والامتثال وإدارة الممارسة
يواجه المعالجون والمستشارون متطلبات مميزة عند إدارة عياداتهم الخاصة، بدءًا من معالجة مطالبات التأمين وإجراءات الفوترة وصولاً إلى الالتزام بأنظمة الصحة عن بُعد وتحديات إدارة الأعمال. تختلف هذه المتطلبات بشكل كبير في تأثيرها على تدفق الإيرادات والامتثال القانوني والتفاعلات مع العملاء، مما يوجه الممارسين نحو تحديد أولوياتهم؛ سواء كانت أنظمة الفوترة المركزية، أو سياسات الإلغاء الصارمة، أو عمليات اعتماد الممارسين المحدثة. يساعد فهم هذه المطالب المتنوعة الأطباء على اختيار النهج الصحيح لتحسين الصحة المالية لممارستهم والامتثال القانوني.