
دليل ضرائب الأعمال العالمية: الهياكل، التسعير، والامتثال
من مصادر أصلية
عن هذه الكبسولة
يعني التوسع عبر الحدود وجود هياكل كيانات، وتسعير تحويلي، وإقرارات مثل النموذج 5472 وFBAR التي تترتب عليها عقوبات قاسية عند أي هفوة. تختلف هذه المجالات حول ما إذا كان يجب السعي وراء توفير الضرائب عبر المعاهدات والحوافز، أم إعطاء الأولوية للامتثال المحكم والنصح الاستباقي. اكتشف حيث يكمن التعارض لتتمكن من اختيار المسار الصحيح لتوسعك.
8 مجالات رئيسية لضرائب الأعمال العالمية
اختر هيكل الكيان بحكمة للتوسع العالمي.
استفد من معاهدات الضرائب لتوفير عابر للحدود.
امتثال التسعير التحويلي وإدارة المخاطر.
امتثال ضريبة الولاية لدخل الأعمال الدولية.
امتثال صارم مع عقوبات شديدة
دليل تأسيس شركة ذات مسؤولية محدودة (LLC) أمريكية للمؤسسين الدوليين.
حوافز ضريبية لاستثمار الأعمال
استشار متكامل استباقي للتوسع العالمي.
الذكاء الاصطناعي العام مقابل ذكاء اصطناعي مع هذه الكبسولة
معاينة“ما هي منطقة الخطر الحقيقية عند جعل الأعمال عالمية — وماذا يجب على كل رائد أعمال إعطاء الأولوية لتجنب أكثر الأخطاء إيلاماً؟”
ذكاء اصطناعي عام
“منطقة الخطر الحقيقية في جعل الأعمال عالمية هي افتراض أن ما نجح في الوطن سينجح في كل مكان آخر.
معظم الأخطاء الدولية المؤلمة تأتي من مزيج من الثقة الزائدة والاستعداد الناقص: سوء قراءة العملاء المحليين، وتجاهل الأعراف الثقافية، وسوء فهم اللوائح، واختيار الشركاء الخاطئين، والاستهانة بالتكاليف، أو التوسع أسرع مما يمكن للأعمال تحمله.
يجب على كل رائد أعمال إعطاء الأولوية لـ:
-
التحقق من صحة السوق المحلي
لا تعتمد على الافتراضات. اختبر الطلب، والتسعير، والرسائل، وسلوك الشراء في السوق المستهدف قبل الالتزام الشديد. -
الامتثال التنظيمي والضريبي والقانوني
هنا تحدث المفاجآت المكلفة. قوانين العمل، وخصوصية البيانات، وقواعد الاستيراد/التصدير، والضرائب، والترخيص، وحماية المستهلك يمكن أن تختلف بشكل كبير حسب الدولة. -
الخبرة المحلية
وظف مستشارين، أو مشغلين، أو شركاء يفهمون السوق بعمق. يمكن للمشغل المحلي القوي منع أخطاء لن تكشفها أي ورقة عمل. -
التكيف الثقافي
...”
هذه الكبسولة
“منطقة الخطر الحقيقية هي ليست معدل الضريبة الأجنبية. إنها الفجوة بين كيفية عمل النشاط التجاري فعلياً وكيف هو موثق قانونياً وضريبياً ومالياً. أكثر الأخطاء إيلاماً هي: اختيار الكيان الخاطئ، وعدم إيداع نماذج عابرة للحدود، وتسعير غير موثق بين الشركات، ومزايا معاهدات غير مطالبة بها، وارتباط ضريبي (Nexus) عرضي في ولايات أمريكية. أغفل نموذجاً واحداً 5472 وقد تواجه كياناً أمريكياً مملوكاً لأجنبي عقوبة 25,000 دولار لكل نموذج، مع عقوبات إضافية قدرها 25,000 دولار كل 30 يوماً إذا لم يتم التصحيح. احتفظ بحسابات أجنبية تتجاوز 10,000 دولار إجمالاً وأغفل FBAR، وستكون في منطقة عقوبات أخرى. بع في ولايات أمريكية بأكثر من 100,000 دولار تقريباً وقد触发 واجبات ضريبة المبيعات حتى بدون مكتب هناك.
إليك ما يجب على كل رائد أعمال إعطاؤه الأولوية.
1. اختر الهيكل قبل أن "يبدأ النشاط التجاري العمل" فقط
اختيار الكيان هو الفخ الرئيسي الأول لأن إصلاحه لاحقاً يمكن أن يكون مكلفاً ومزعجاً.
قرارك الأول يج...”
دليل ضرائب الأعمال العالمية: الهياكل، التسعير، والامتثال
Capxule Business
عرض الملف الشخصي
ذات صلة في الأعمال
دليل التجارة الإلكترونية لإشارات الثقة
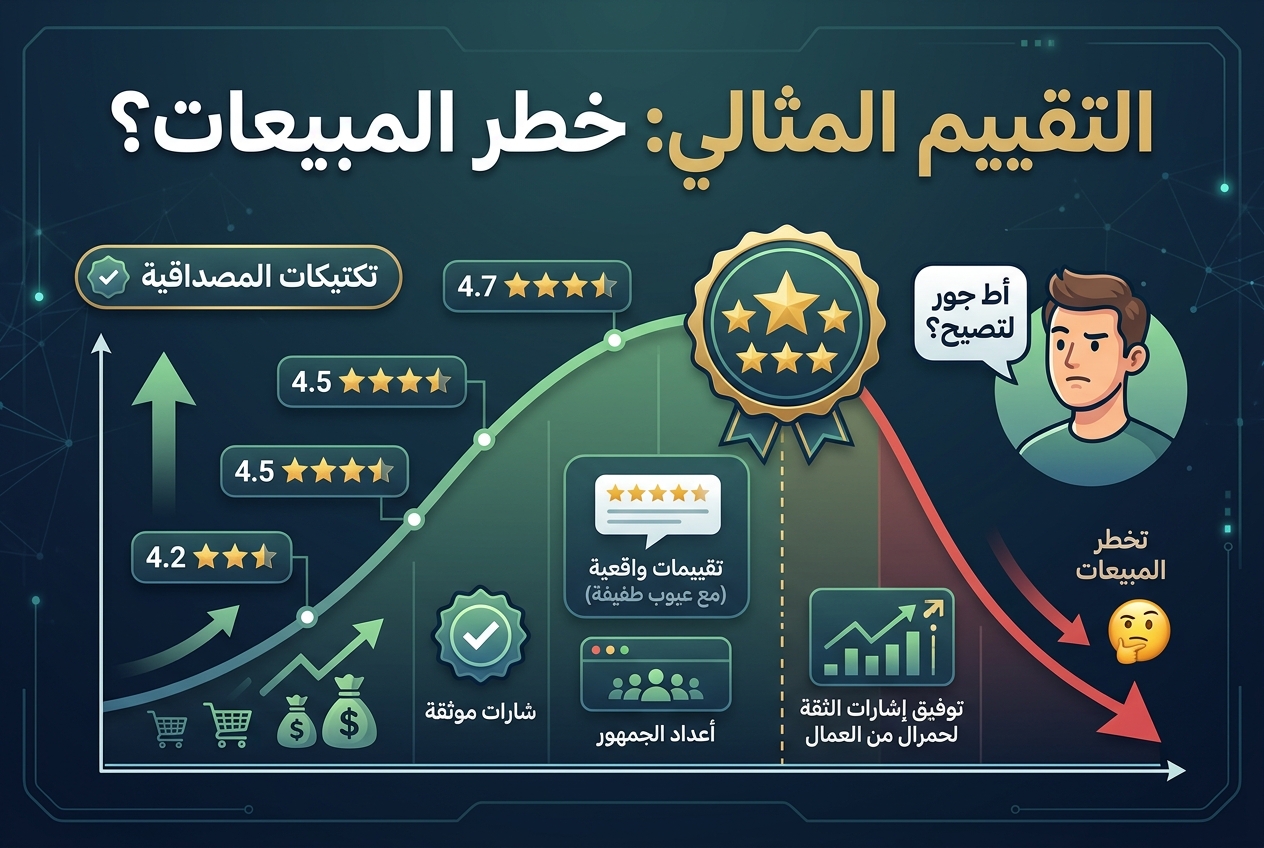
يعتمد المتسوقون على التقييمات والشارات لتقرير ما إذا كانوا سيثقون بك، لكن الدرجات المثالية قد تبدو مزيفة. تختلف التكتيكات حول ما يبني المصداقية: وضع التقييمات مباشرة بجانب زر الشراء، أو عرض درجات حقيقية غير مثالية قليلاً، أو إظهار أعداد الحشود وشارات التحقق، أو مطابقة إشارات الثقة لكل شك محدد لدى المشتري. إن نشرها بشكل جيد يحول الزوار المتشككين إلى مشترين بدلاً من إثارة الشك.
دليل مشتري الامتياز التجاري للرسوم والإتاوات والمخاطر
تنطوي ملكية الامتياز التجاري على التزامات مالية معقدة مثل رسوم الامتياز الأولية، والإتاوات المستمرة، ومساهمات صندوق التسويق التي قد ترهق الربحية. تكشف هذه الموضوعات عن كيفية اختلاف قواعد الإفصاح والالتزامات القانونية والمخاطر التشغيلية بشكل كبير، مما يؤثر على نجاح الامتياز أو فشله. يساعد فهم هذه الفروقات أصحاب الامتياز المحتملين على تقييم التكاليف الحقيقية والمخاطر القانونية وإمكانات النمو قبل التوقيع.
دليل أصحاب الأعمال حول التحول من المحاسبة النقدية إلى المحاسبة على أساس الاستحقاق
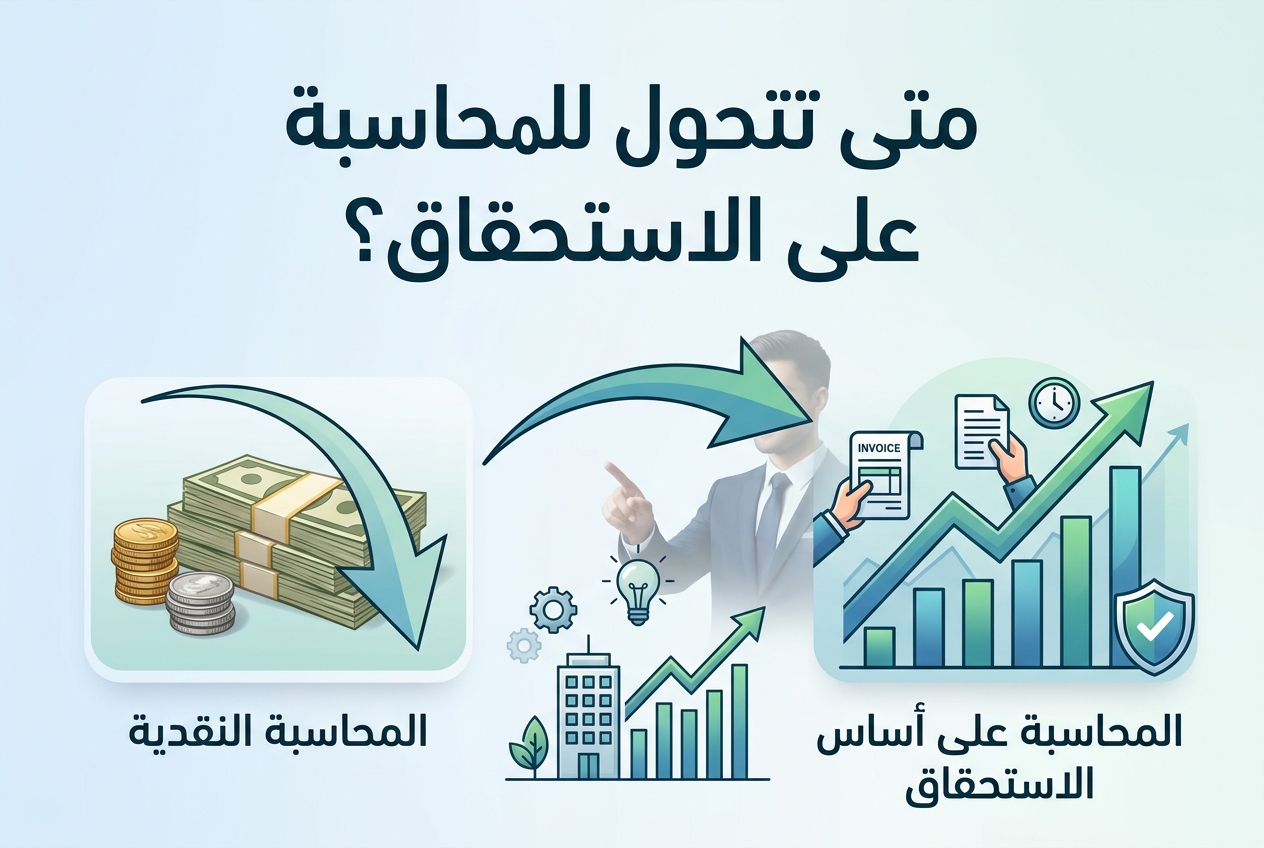
إن تغيير طريقة محاسبتك في الوقت أو بالطريقة الخطأ يعرضك لعقوبات مصلحة الضرائب الأمريكية (IRS) ويفسد دفاترك. تنقسم الخيارات بناءً على ما يجب أن يقود هذا التحول: سواء كانت عتبات الإيرادات الصارمة وقواعد المخزون، أو خطوات الامتثال الدقيقة مثل النموذج 3115، أو الاحتياجات العملية لنشاطك التجاري بغض النظر عن العتبات. إن عرض هذه الخيارات جنبًا إلى جنب يوضح متى يكون التحول إلزاميًا، ومتى يكون مجرد خطوة حكيمة، وكيفية تنفيذه بسلاسة.
دليل المؤلف للتعاملات النشر
يوفر نشر الكتب مسارات مختلفة تنطوي على مخاطر مالية وقانونية متميزة. تكشف بعض الأدلة كيف تتطلب الصفقات التقليدية من المؤلفين استرداد السلف قبل الحصول على حقوق الملكية، بينما يحذر البعض الآخر من عمليات الاحتيال التي تفرض رسوماً مسبقة أو فخاخ النشر بالعمولة. يساعد فهم هذه الفروقات المؤلفين على حماية حقوقهم، وتجنب الأخطاء المكلفة، واختيار بين النشر الذاتي والعقود التقليدية بعين بصيرة.