
Gérer le droit, la finance et la conformité des cabinets dentaires tout en conservant le contrôle clinique
De sources originales
À propos de cette capsule
Les propriétaires de cabinets dentaires doivent conserver un contrôle clinique total sur les plans de traitement des patients tout en naviguant dans des exigences juridiques, financières et de conformité complexes. Cela inclut de s'assurer que toutes les procédures, comme les facettes, sont réalisées sous une licence appropriée pour éviter les risques juridiques, de se préparer financièrement avec un score de crédit supérieur à 750 et un fonds d'urgence couvrant trois à six mois de dépenses, et d'obtenir une expertise juridique pour la révision des contrats commerciaux afin de protéger l'autonomie du cabinet. Le respect de la loi HIPAA et une gestion rigoureuse des partenariats avec les organisations de soutien dentaire sont essentiels pour maintenir les droits de propriété et éviter les sanctions.
Couvert dans cette capsule
Guide de survie juridique et commerciale pour les dentistes.
Essayez de demander : « Comment un dentiste peut-il réduire sa responsabilité personnelle en cas d’erreurs professionnelles ? »
Décisions commerciales basées sur les données pour les dentistes.
Risques de conformité dans les cabinets dentaires.
Guide de survie financière pour les diplômés en dentaire.
IA générique vs IA avec cette capsule
Aperçu“Un score de crédit inférieur à 750 est-il suffisant pour obtenir un prêt pour un cabinet dentaire, ou doit-il être plus élevé ?”
IA générique
“Un score de crédit inférieur à 750 peut encore suffire pour obtenir un prêt pour un cabinet dentaire. 750+ n’est généralement pas une exigence stricte, mais cela peut vous aider à obtenir de meilleurs tarifs et une approbation plus fluide.
Dans de nombreux cas :
- 740–750+ : Excellent ; probablement des taux/conditions plus avantageux si le reste du dossier est solide.
- 700–739 : Souvent encore très compétitif pour le financement d’un cabinet dentaire.
- 680–699 : Possible, surtout avec un bon flux de trésorerie, de l’expérience et une bonne opportunité d’acquisition.
- En dessous d’environ 680 : Plus difficile, mais pas automatiquement impossible ; les exigences varient selon les prêteurs.
Pour les prêts de cabinet dentaire, les prêteurs prennent souvent en compte plus que le score de crédit, notamment :
- Le flux de trésorerie et la rentabilité du cabin...”
Cette capsule
“Pour un prêt destiné à un cabinet dentaire, visez 750 ou plus. C’est la référence claire : un score de 750+ est considéré comme excellent pour les emprunteurs de prêts de cabinet, et un score inférieur à 750 peut nuire à votre capacité d’obtention ou affaiblir les conditions du prêt.
Si vous êtes en dessous de 750, ne pensez pas que c’est impossible — mais considérez-le comme un problème à résoudre avant de postuler, surtout si vous voulez augmenter vos chances d’approbation et obtenir de meilleures conditions. Voici ce qu’il faut faire :
- Consultez votre rapport de crédit une fois par an sur annualcreditreport.com et vérifiez les erreurs ou fraudes d’identité.
- Maintenez votre taux d’utilisation du crédit en dessous de 30 %.
- Effectuez tous vos paiements à temps ; l’historique de paiement est le principal facteur du score, et un retard peut rester...”
Gérer le droit, la finance et la conformité des cabinets dentaires tout en conservant le contrôle clinique
Capxule Business
Voir le profil
Similaires dans Business
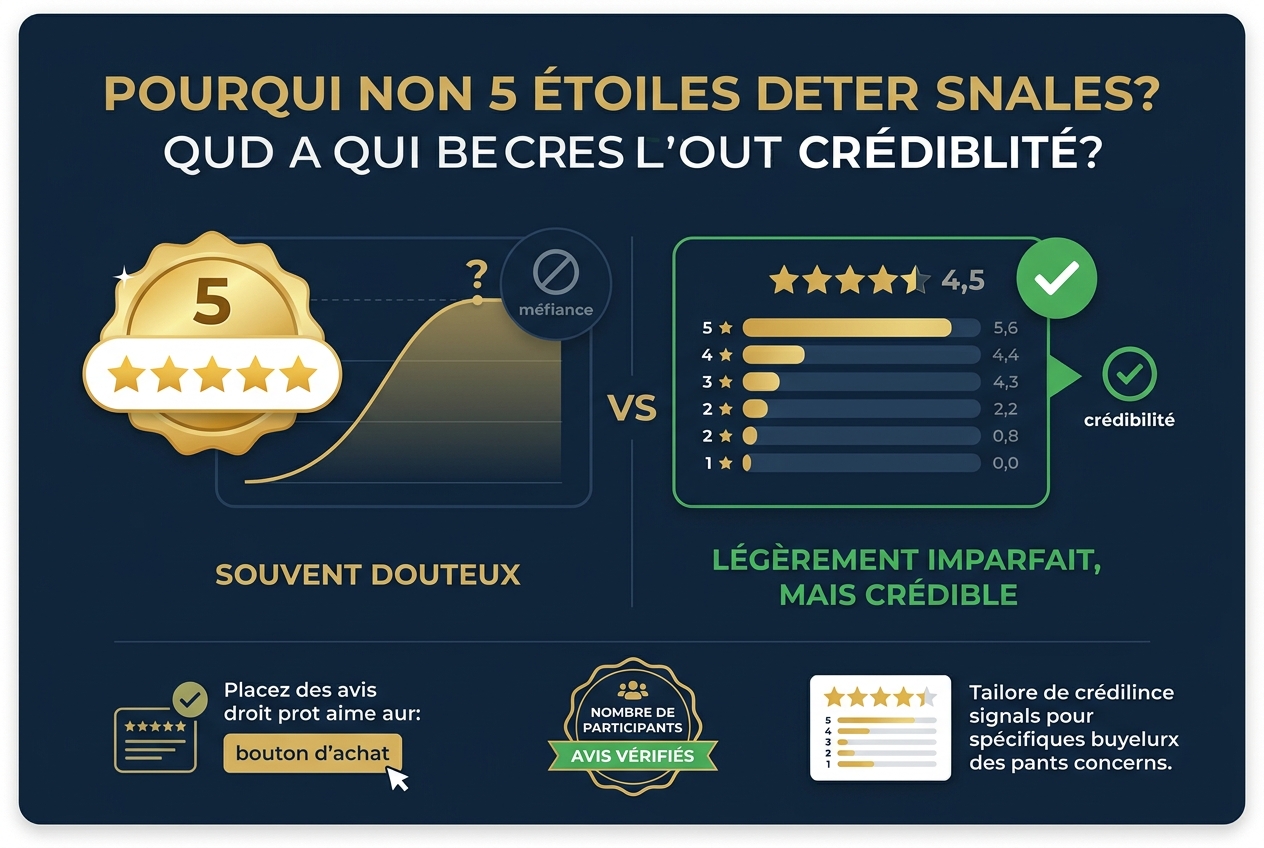
Le Guide Ecommerce des Signaux de Confiance
Les acheteurs s'appuient sur les avis et les badges pour décider s'ils peuvent vous faire confiance, mais des scores parfaits peuvent sembler faux. Les tactiques divergent sur ce qui construit la crédibilité : placer les évaluations juste au niveau du bouton d'achat, montrer des scores authentiques légèrement imparfaits, afficher le nombre de clients et les badges vérifiés, ou adapter les signaux de confiance aux doutes spécifiques de chaque acheteur. Bien les déployer transforme les visiteurs sceptiques en acheteurs au lieu de susciter la méfiance.
Guide de l'acheteur de franchise sur les frais, redevances et risques
La propriété d'une franchise implique des engagements financiers complexes tels que les frais initiaux de franchise, les redevances continues et les contributions aux fonds marketing qui peuvent peser sur la rentabilité. Ces sujets révèlent comment les règles de divulgation, les obligations légales et les risques opérationnels varient considérablement, influençant la réussite ou l'échec d'une franchise. Comprendre ces différences aide les futurs franchisés à évaluer les coûts réels, les risques juridiques et le potentiel de croissance avant de s'engager.
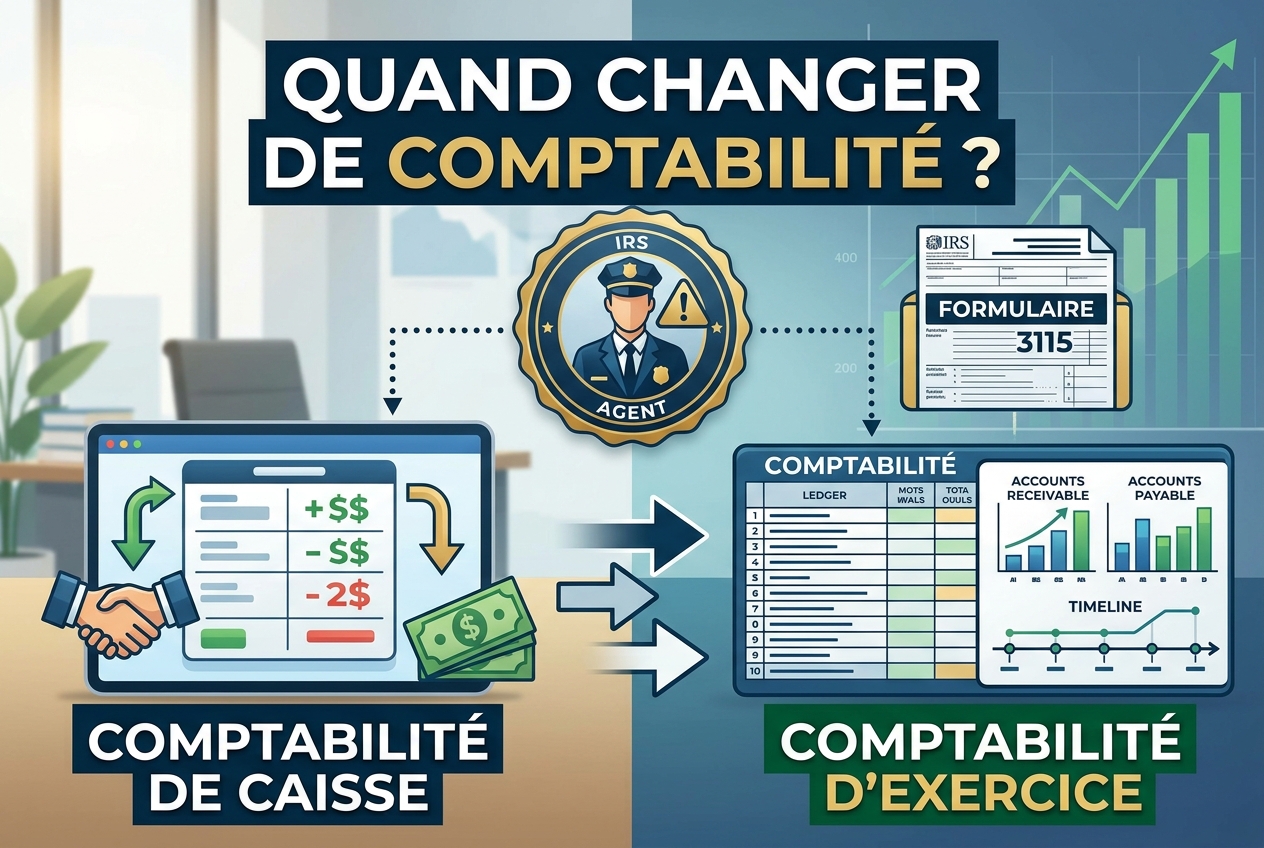
Guide du propriétaire d'entreprise sur les changements de comptabilité de caisse à comptabilité d'exercice
Changer de méthode comptable au mauvais moment ou de la mauvaise manière vous expose à des pénalités de l'IRS et à une comptabilité désordonnée. Les options se divisent selon ce qui doit motiver le changement : des seuils de revenus stricts et des règles d'inventaire, des étapes de conformité rigoureuses comme le formulaire 3115, ou les besoins pratiques de votre entreprise indépendamment des seuils. Les comparer côte à côte montre quand un changement est obligatoire, quand il est simplement conseillé, et comment le réaliser proprement.
Manuel de l'auteur sur les contrats d'édition
L'édition de livres offre différentes voies avec des risques financiers et juridiques distincts. Certains guides expliquent comment les contrats traditionnels exigent que les auteurs remboursent les avances avant de toucher des droits d'auteur, tandis que d'autres mettent en garde contre les arnaques demandant des frais initiaux ou les pièges de l'édition à compte d'auteur. Comprendre ces différences aide les auteurs à protéger leurs droits, éviter des erreurs coûteuses et choisir entre l'auto-édition et les contrats traditionnels en toute connaissance de cause.