
قارن بين الإيجار والشراء بحساب التكاليف الحقيقية وتكلفة الفرصة البديلة
من مصادر أصلية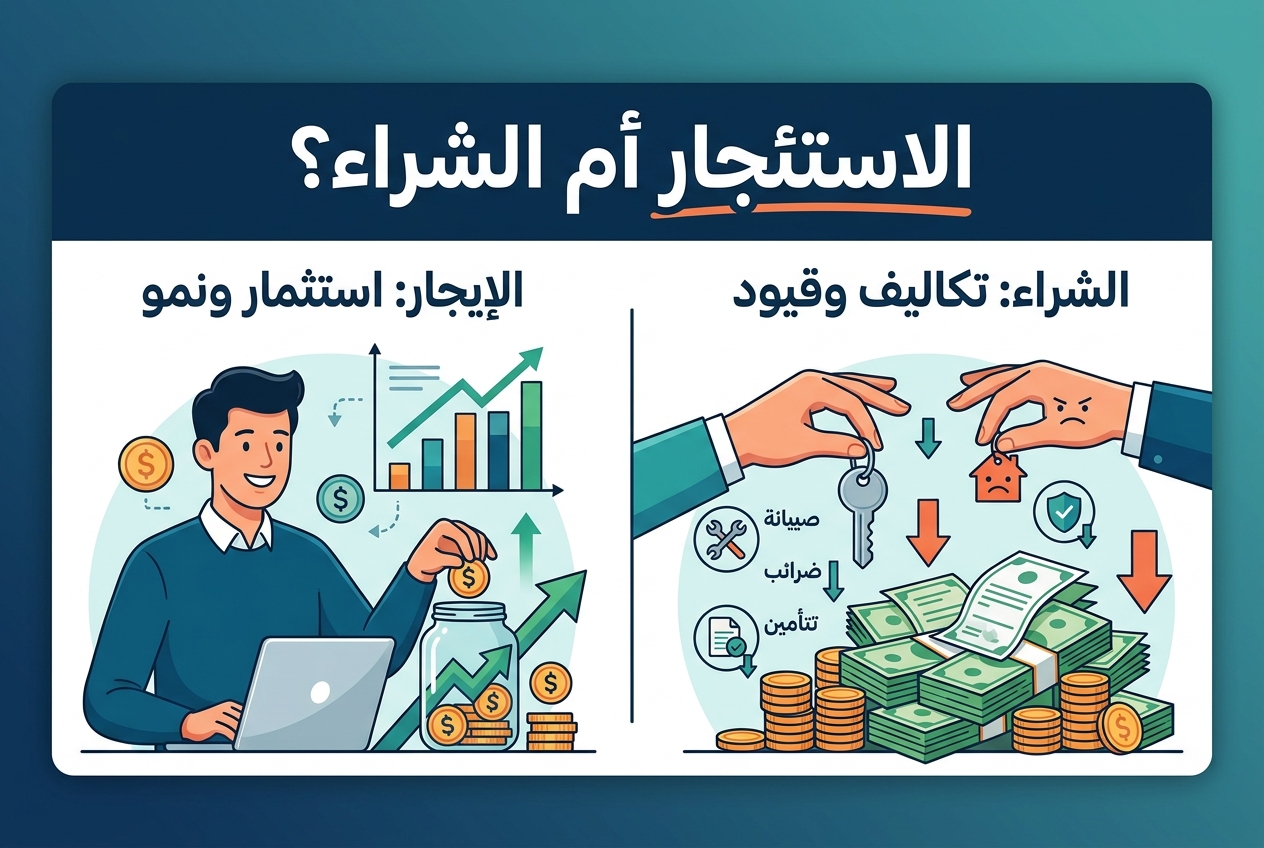
عن هذه الكبسولة
يتطلب القرار بين الإيجار والشراء حساب جميع تكاليف الملكية—مثل فوائد الرهن العقاري، والضرائب العقارية، والتأمين، والصيانة، ورسوم المعاملات—بالإضافة إلى تكلفة الفرصة البديلة لرأس المال المُجمَّد في المنزل. ومن خلال تضمين هذه العوامل ومقارنتها بالعوائد الاستثمارية المحتملة، مثل تحقيق مكاسب سنوية تتراوح بين 7% و10% من صناديق المؤشرات الأسهمية، يمكنك تقييم دقيق لمتى يبني الشراء الثروة، ومتى قد يؤدي الإيجار مع الاستثمار إلى استقلالية مالية أكبر. تتيح لك هذه النهج إجراء حسابات مخصصة قبل الالتزام بشراء منزل.
الذكاء الاصطناعي العام مقابل ذكاء اصطناعي مع هذه الكبسولة
معاينة“إذا كان لدي 100,000 دولار مدخرة كدفعة أولى، هل وضعها في شراء منزل هو أذكى خطوة مالية يمكنني اتخاذها بهذا المال؟”
ذكاء اصطناعي عام
“ليس بالضرورة. دفعة أولى قدرها 100,000 دولار can تكون use very smart للمال، لكن هذا depends على finances الأوسع، سوق housing المحلي، أفق الوقت، والبدائل. المنزل partly investment وpartly lifestyle/consumption purchase.
وضع 100,000 دولار في منزل more likely smart إذا:
- تخطط للبقاء 5–7+ سنوات. تكاليف الشراء والبيع large، لذا فترات الحيازة القصيرة can wipe out gains.
- الدفع الشهري affordable comfortably. Include الرهن، ضريبة العقار، التأمين، رسوم الجمعية، utilities، والصيانة.
- لا يزال لديك صندوق طوارئ بعد الإغلاق. Ideally 3–6+ أشهر من expenses، وربما more إذا income variable.
- ت dealt مع debt high-interest. Paying off credit cards أو other high-rate debt may be better guaranteed return.
- already contributing لـ retirement accounts. Don't sacrifice 401(k) match، IRA contributions، أو other tax-advantaged savings just to buy.
- **buy-versus-rent math reasonable...”
هذه الكبسولة
“لا — ليس تلقائيًا. لدفعة أولى قدرها 100,000 دولار تكلفة فرصة بديلة حقيقية: إذا استُثمرت بعائد سنوي 7%، could grow إلى roughly 197 ألف دولار في 10 سنوات، 387 ألف دولار في 20 سنة، و761 ألف دولار في 30 سنة قبل الضرائب. يجب على شراء المنزل أن يتفوق على هذا hurdle بعد فائدة الرهن، ضرائب العقار، التأمين، الصيانة، رسوم الجمعية، تكاليف الإغلاق، تكاليف البيع، والإصلاحات. دفع الرهن هو فقط الأرضية.
Use this decision rule:
الشراء ذكي فقط إذا تحققت هذه الشروط
-
تكلفة الملكية الشهرية الكاملة قريبة من أو أقل من الإيجار المماثل.
Include:- أصل الرهن + الفائدة
- ضرائب العقار
- تأمين homeowners
- PMI إذا كانت الدفعة أقل من 20%، غالبًا 0.5%–2% سنويًا
- رسوم الجمعية
- فرق utilities
- الصيانة والإصلاحات
- زيادات مستقبلية في الضرائب والتأمين
-
يمكنك budget للصيانة بنسبة 1%–4% من قيمة المنزل سنويًا.
على منزل بقيمة 500,000 دولار، هذا يعن...”
قارن بين الإيجار والشراء بحساب التكاليف الحقيقية وتكلفة الفرصة البديلة
Capxule Finance
عرض الملف الشخصي
ذات صلة في المال

دليل الوارث لتجهيز بيع منزل موروث
لا يعني ورثك لمنزل أنك تستطيع بيعه فوراً. فالعقبات القانونية المحلية مثل إجراءات المصادقة على الوصية (Probate)، وفحص سندات الملكية، وتسوية الرهون العقارية، تخلق مخاطر محددة قد تؤخر البيع أو تعيقه تماماً. إن فهم ما إذا كنت عالقاً في انتظار موافقة المحكمة، أو متورطاً في نزاعات على الملكية، أو تواجه ديوناً خفية، يساعدك على اختيار المسار الصحيح لتمهيد الطريق لبيع سلس.
دليل السائق لتكاليف شراء وتأجير السيارات
تُعد السيارة واحدة من أكبر الشيكات التي ستكتبها في حياتك، وسعر الملصق يخبرك بالكاد عن شيء يذكر حول التكلفة الحقيقية. تختلف هذه التحليلات في ما يحرك التكلفة الإجمالية: فبعضها يتتبع التكلفة لكل ميل ورسوم إعادة التأجير، بينما يزن البعض الآخر مخاطر الصيانة، وقيمة إعادة البيع، أو كيفية ترجمة معدلات التأجير إلى مقارنة عادلة مع الشراء. طابق الأرقام مع عادات قيادتك وميزانيتك، وستتمكن من اختيار الخيار الذي يوفر لك المال حقًا.
دليل المشتري لعقود التايمشير ومخاطر الخروج منها
عرض المبيعات قصير؛ لكن العقد قد يقيّدك، بل ويرثه ورثتك، إلى أجل غير مسمى. تكشف هذه الأساليب كيفية عمل الفخ، مع التركيز على ما إذا كان جوهره نموذج أعمال قائمًا على الرسوم والقروض، أو شروطًا تعاقدية خادعة، أو ثغرات قانونية تُبطّل حماية المستهلك. فهم الآلية يخبرك ما إذا كان هناك مخرج قبل أن توقع.
دليل مالك السيارة لاعتراض تعويضات التأمين
يحتاج مالكو السيارات الذين يواجهون تسوية خسارة كلية إلى فهم كيفية حساب شركات التأمين للقيمة النقدية الفعلية، وانخفاض القيمة، وتسعير المركبات المماثلة. تعلم كيفية الطعن في عروض الدفع المنخفضة من خلال بنود التقييم، والتقييمات المستقلة، والعروض المضادة، والتوثيق، والقواعد الخاصة بكل ولاية، حتى تتمكن من السعي للحصول على تسوية عادلة بثقة.