
Cápsulas de Finanzas
12 cápsulas
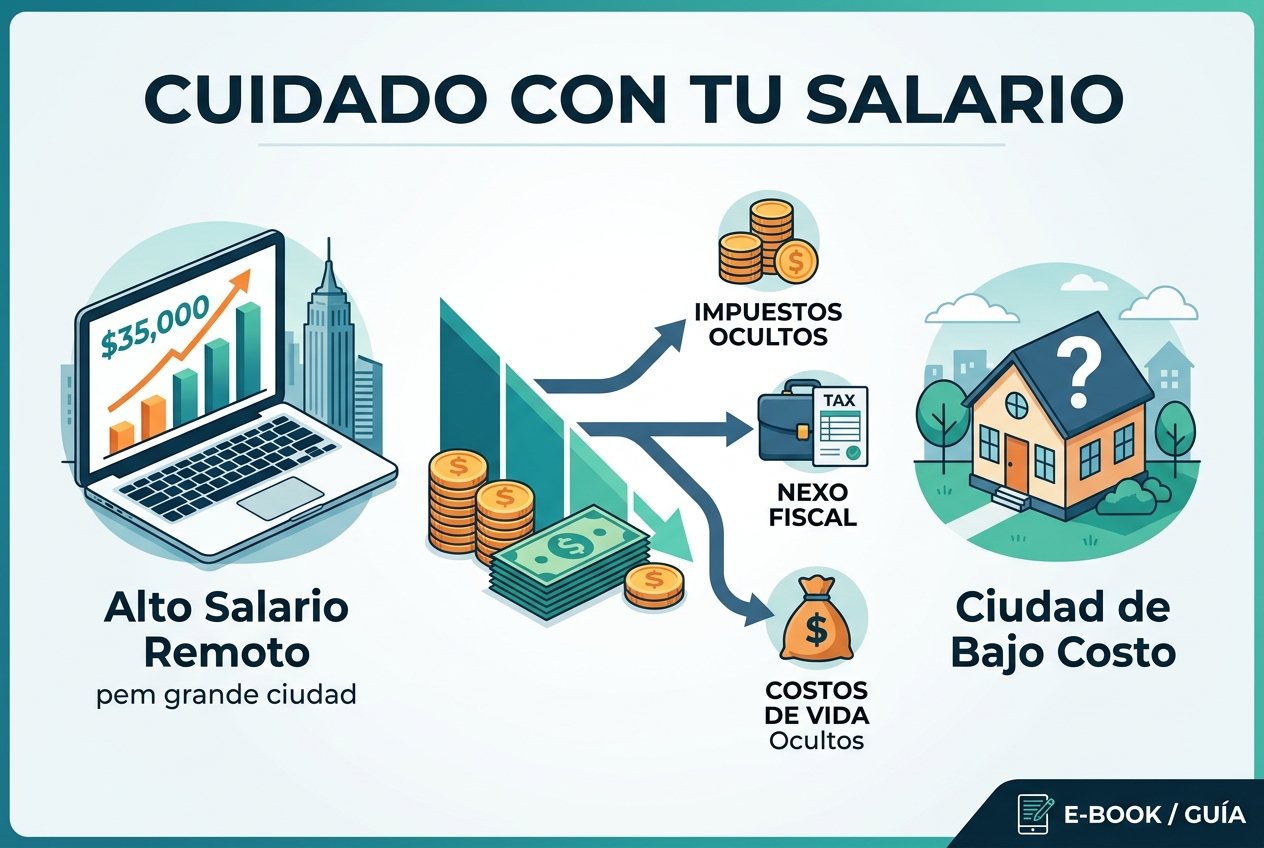
Matemáticas del Salario Remoto: Impuestos, Nexus y Costo de Vida
Ganar un salario remoto alto de una gran ciudad mientras se vive en un área de bajo costo puede resultar contraproducente debido a trampas ocultas relacionadas con impuestos y estilo de vida. Estas trampas varían según cómo se aplican los impuestos estatales y locales al trabajo remoto, incluyendo obligaciones fiscales inesperadas derivadas del nexus del empleador y reglas complejas como la conveniencia del empleador en Nueva York. Entender estas diferencias te ayuda a evitar pagar impuestos en exceso y a no sobrestimar tu verdadero poder adquisitivo.
Creación de Dinero: Orígenes, Banca y Control del Banco Central
Gran parte de lo que la escuela enseñó sobre el dinero está en disputa desde sus raíces. Estas teorías chocan sobre si el dinero comenzó como trueque o como una creación social y política, si los bancos prestan depósitos existentes o crean dinero nuevo cuando otorgan préstamos, y cuánto controlan realmente los bancos centrales sobre la oferta. Descubre qué historia se ajusta a la historia y a la economía actual.

Navegando las regulaciones de cooperativas, condominios y alquileres en la ciudad de Nueva York
Aprenderá a manejar avisos de desalojo con plazos específicos como el pago o desalojo en 14 días por falta de pago y a comprender las protecciones para inquilinos bajo leyes como la estatua de Desalojo por Causa Justa. La guía aclara los procesos de aprobación de la junta de cooperativas, incluyendo sanciones como una multa de $1,000 por decisiones retrasadas, y detalla las obligaciones del impuesto a la transferencia de bienes raíces, incluyendo un plazo de 15 días para el pago y una penalización del 10% más intereses mensuales por presentaciones tardías. También cubre la eliminación de bonificaciones por vacancia, reglas sobre depósitos de seguridad y sanciones por impuestos a la propiedad, preparándolo para navegar el complejo panorama legal y financiero de la vivienda en NYC.

Guía para compradores de vivienda sobre incendios forestales, inundaciones y requisitos de seguro
Comprar una vivienda en zonas propensas a incendios forestales o inundaciones implica navegar dos conjuntos muy diferentes de requisitos que reflejan medidas prácticas de seguridad y riesgos climáticos en evolución. Un enfoque se centra en el cumplimiento de las normas de espacio defendible, estándares de elevación y el seguro contra inundaciones obligatorio vinculado a préstamos federales. El otro aborda el mercado de seguros en contracción, empujando a los compradores hacia opciones alternativas como el California FAIR Plan y pólizas privadas de inundación. Comprender estos requisitos contrastantes ayuda a los compradores a decidir cómo proteger su inversión y cumplir con las exigencias del prestamista en medio del aumento de riesgos por desastres.
Primero el Prestamista: Un Mejor Camino Frente a Pagos Altos de Automóvil
Los pagos mensuales altos de un automóvil pueden parecer imposibles de manejar, especialmente si tu puntaje de crédito es bajo o el saldo de tu préstamo supera el valor de tu vehículo. En lugar de aceptar términos estrictos o amenazas de recuperación, contactar directamente a tu prestamista para discutir programas de dificultad o ajustes de pago puede abrir opciones que los concesionarios y las compañías de refinanciamiento suelen pasar por alto. Este enfoque desafía la creencia común de que refinanciar o cambiar de vehículo es la única solución y te empodera para recuperar el control sin empeorar tu situación financiera.

Fondos Activos vs. Fondos Indexados: Rendimiento, Sesgo y Evidencia
Las personas pagadas para seleccionar acciones ganadoras suelen perder frente a un fondo que simplemente compra todo, y la situación empeora cuando se cuentan correctamente los fondos cerrados. Los hallazgos aquí difieren en cuanto a la causa: sesgo estadístico, eficiencia del mercado, puntos ciegos metodológicos, posibles excepciones en bonos y los conflictos de interés que influyen en el análisis. Tu posición determinará si la gestión activa merece alguna parte de tu dinero.
Edades para Reclamar el Seguro Social: Beneficios, Medicare y Puntos de Equilibrio
Decidir cuándo reclamar el Seguro Social afecta su beneficio mensual, el ingreso total de por vida y la elegibilidad para Medicare. Diferentes edades para reclamar generan compensaciones que involucran puntos de equilibrio, costos de oportunidad de inversión y beneficios familiares, especialmente para parejas. Comprender estas diferencias le ayuda a usted o a su padre a elegir la edad para reclamar que mejor se adapte a la expectativa de vida, necesidades de cobertura médica y objetivos financieros.

Matemáticas de la Vivienda en Irvine: El Caso de Alquilar en Lugar de Comprar
En Irvine, California, los precios de las viviendas rara vez se desploman, pero ser propietario suele costar miles de dólares más al mes que alquilar, lo que desafía la lógica habitual de que comprar siempre tiene sentido financiero. A diferencia de lo que se asume comúnmente, vender una casa no elimina los costos de vivienda, y los compradores enfrentan riesgos como el aumento de las tasas de interés, impuestos a la propiedad más altos tras la reevaluación y reparaciones costosas. Reconocer estas realidades ayuda a evitar pagar de más y perder movilidad en un mercado donde los precios se suavizan pero no caen en picada.
El Manual del Prestatario de Préstamos Estudiantiles para el Reembolso y la Condona
Los prestatarios de préstamos estudiantiles enfrentan un panorama complejo donde el reembolso agresivo, los planes basados en ingresos y las esperanzas de condonación se cruzan. Los desafíos legales han detenido programas populares de condonación, obligando a los prestatarios a sopesar los ahorros garantizados de pagar la deuda frente a opciones de alivio inciertas. Entender cómo estas estrategias difieren en riesgo, costo y plazo ayuda a los prestatarios a elegir el mejor camino en medio de cambios políticos continuos.
Guía para compradores de vivienda en Denver sobre riesgo de incendios forestales y alquiler
Decidir si comprar o alquilar en Denver depende de factores como el riesgo de incendios forestales, los costos del seguro y las responsabilidades con la asociación de propietarios. Las zonas propensas a incendios pueden aumentar drásticamente las tarifas de seguro y exigir costosas medidas de mitigación, mientras que las cuotas de la asociación y las obligaciones de mantenimiento incrementan los gastos de ser propietario. Comprender estos factores te ayuda a evaluar los costos mensuales y riesgos para elegir la mejor opción según tu estilo de vida y presupuesto.

Comparar alquilar y comprar calculando los costos reales y la oportunidad
Decidir si alquilar o comprar requiere considerar todos los costos de propiedad: intereses hipotecarios, impuestos a la propiedad, seguros, mantenimiento y gastos de transacción, además del costo de oportunidad del capital invertido en una vivienda. Al incluir estos factores y compararlos con posibles rendimientos de inversión, como una ganancia anual del 7% al 10% en fondos indexados bursátiles, puedes evaluar con precisión cuándo comprar genera riqueza y cuándo alquilar e invertir puede conducir a una mayor independencia financiera. Este enfoque te permite realizar cálculos personalizados antes de comprometerte con la compra de una vivienda.

Guía para Trabajadores Tecnológicos sobre Decisiones de Vivienda en San Francisco
Decidir si comprar o alquilar en el Área de la Bahía de San Francisco con un salario tecnológico implica sopesar los altos costos de propiedad frente a los ahorros del alquiler y las suposiciones financieras a largo plazo. Los enfoques varían en cómo modelar gastos como impuestos a la propiedad, intereses hipotecarios y costos de oportunidad, y si se deben considerar redes de seguridad personales o asesoría experta en bienes raíces. Comprender estos distintos enfoques ayuda a aclarar cuándo tiene sentido comprar a pesar de la gran diferencia de precio y cuándo alquilar sigue siendo la opción más inteligente.