
Cápsulas de Finanzas
15 cápsulas

Manual para Hijos Adultos sobre el Cuidado y las Finanzas de Padres Ancianos
Hablar de dinero y cuidado con los padres ancianos antes de que ocurra una crisis ayuda a evitar confusiones y conflictos posteriores. Los pasos varían en cómo organizar documentos importantes, establecer límites éticos y prepararse legal y financieramente para necesidades futuras. Aprenderás a recopilar y asegurar información crítica, planificar los costos de cuidado a largo plazo y garantizar un acceso fluido a cuentas y decisiones cuando llegue el momento.

Guía del Conductor sobre los Costos de Comprar y Arrendar un Auto
Un auto es uno de los gastos más grandes que harás, y el precio de etiqueta casi no te dice cuánto cuesta realmente. Estos análisis varían en qué factores consideran para el total: algunos miden el costo por milla y las tarifas al devolver el arrendamiento, otros evalúan el riesgo de mantenimiento, el valor de reventa o cómo convertir las tasas de arrendamiento en una comparación justa con la compra. Ajusta los números según tus hábitos de manejo y presupuesto, y podrás elegir la opción que realmente te ahorre dinero.
Guía para Propietarios en California sobre Normas, Costos y Financiamiento de ADU
Construir o comprar una vivienda con una unidad de vivienda accesoria (ADU) en California implica navegar reglas complejas sobre tarifas de impacto, requisitos de seguridad contra incendios y permisos de agua que pueden afectar significativamente los costos y plazos del proyecto. Las opciones de financiamiento varían ampliamente — desde préstamos para construcción hasta el uso de cuentas de retiro — y cada enfoque conlleva diferentes riesgos y beneficios. Comprender estas opciones ayuda a determinar si la inversión tiene sentido financiero dadas las regulaciones locales y las condiciones del mercado.

Comprar Casa en Hawái: Propiedad en Arrendamiento, Dominio Pleno y Costos Ocultos
Ser propietario de una casa en Hawái conlleva costos ocultos que varían drásticamente según se compre una propiedad en arrendamiento o en dominio pleno. La propiedad en arrendamiento implica riesgos como perder el acceso cuando vence el contrato, dificultades de financiamiento y posible desalojo sin compensación, mientras que el dominio pleno ofrece propiedad total pero con sus propios gastos. Entender estos diferentes costos te ayuda a evitar sorpresas y tomar una decisión informada sobre el verdadero precio del paraíso.
La vivienda en Austin tras el auge: costos, impuestos y compensaciones
El mercado inmobiliario de Austin cambió drásticamente tras un auge impulsado por la pandemia y una fuerte corrección de precios, desafiando la suposición de que comprar siempre es la opción más inteligente. Factores clave como las reglas de impuestos a la propiedad, las cuotas de distritos especiales y las comparables locales revelan diferentes impactos financieros para compradores frente a inquilinos. Comprender estos factores te ayuda a sopesar la asequibilidad, los beneficios fiscales y los costos a largo plazo para decidir qué se ajusta realmente a tu situación.
Edades para Reclamar el Seguro Social: Beneficios, Medicare y Puntos de Equilibrio
Decidir cuándo reclamar el Seguro Social afecta su beneficio mensual, el ingreso total de por vida y la elegibilidad para Medicare. Diferentes edades para reclamar generan compensaciones que involucran puntos de equilibrio, costos de oportunidad de inversión y beneficios familiares, especialmente para parejas. Comprender estas diferencias le ayuda a usted o a su padre a elegir la edad para reclamar que mejor se adapte a la expectativa de vida, necesidades de cobertura médica y objetivos financieros.
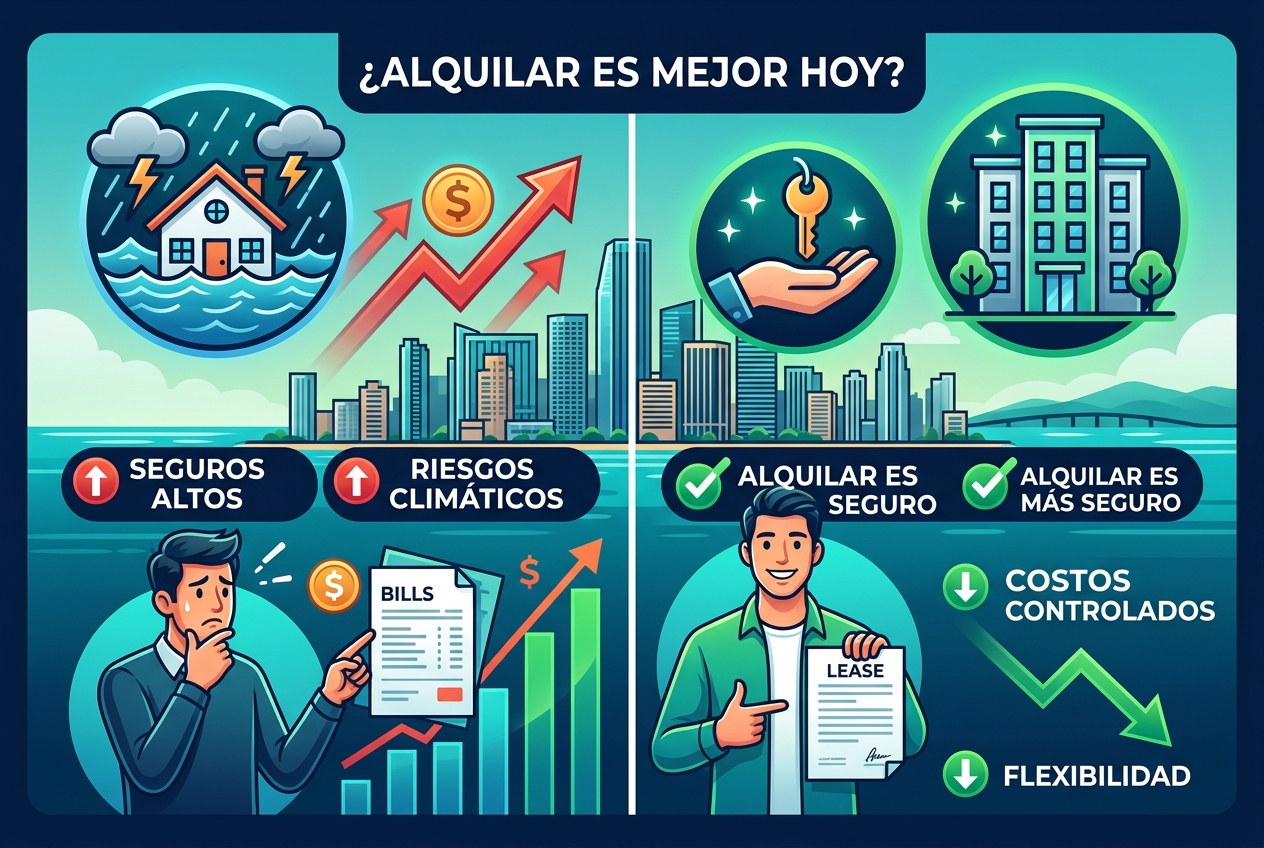
Riesgos de ser propietario en Miami: Seguro, inundaciones y el caso de alquilar
El aumento vertiginoso de las primas de seguro y las amenazas climáticas impredecibles están transformando la realidad financiera de poseer una propiedad en Miami. A diferencia de la visión tradicional que favorece la compra, el fuerte incremento en los costos de seguro y los riesgos de inundación pueden hacer que los pagos hipotecarios sean inasequibles y amenacen el valor de las propiedades. Los inquilinos evitan estos gastos crecientes e incertidumbres, haciendo que alquilar sea una opción financieramente más sólida en este entorno de alto riesgo.

Matemáticas de la Vivienda en Irvine: El Caso de Alquilar en Lugar de Comprar
En Irvine, California, los precios de las viviendas rara vez se desploman, pero ser propietario suele costar miles de dólares más al mes que alquilar, lo que desafía la lógica habitual de que comprar siempre tiene sentido financiero. A diferencia de lo que se asume comúnmente, vender una casa no elimina los costos de vivienda, y los compradores enfrentan riesgos como el aumento de las tasas de interés, impuestos a la propiedad más altos tras la reevaluación y reparaciones costosas. Reconocer estas realidades ayuda a evitar pagar de más y perder movilidad en un mercado donde los precios se suavizan pero no caen en picada.
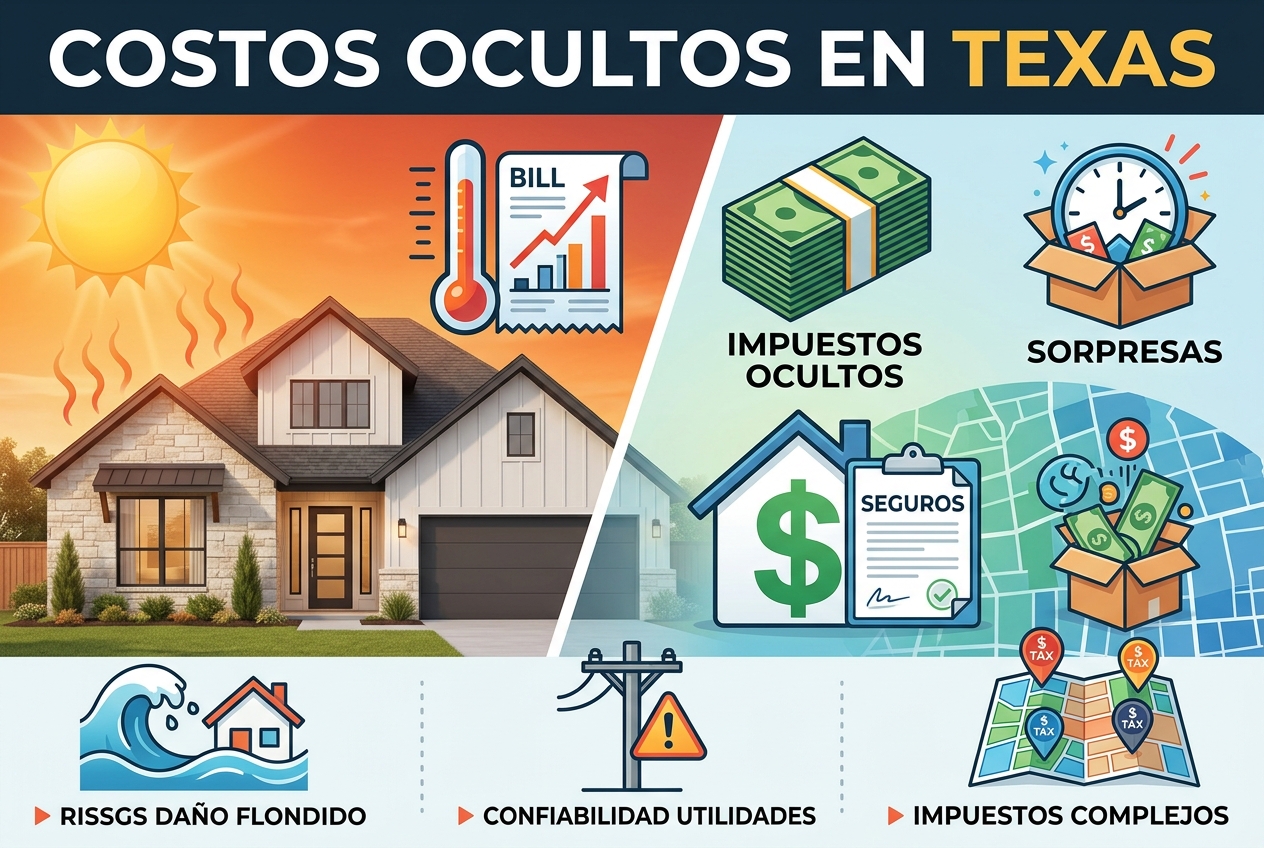
Conozca los Plazos y Costos del Impuesto a la Propiedad en Texas
Revisará los plazos y requisitos críticos para la propiedad en Texas, incluyendo la presentación de un Aviso de Protesta antes del 15 de mayo o dentro de los 30 días posteriores a la recepción de su aviso de tasación. Entenderá cómo manejar los costos de cumplimiento al mudarse, administrar cargos de distritos contractuales como las tarifas MUD y PID que pueden sumar miles anualmente, y asegurar un seguro contra fenómenos meteorológicos antes de las tormentas. Al final, estará listo para cumplir con los cuatro plazos clave que protegen sus derechos legales y controlan sus gastos en la propiedad en Texas.
Guía para compradores de vivienda en Denver sobre riesgo de incendios forestales y alquiler
Decidir si comprar o alquilar en Denver depende de factores como el riesgo de incendios forestales, los costos del seguro y las responsabilidades con la asociación de propietarios. Las zonas propensas a incendios pueden aumentar drásticamente las tarifas de seguro y exigir costosas medidas de mitigación, mientras que las cuotas de la asociación y las obligaciones de mantenimiento incrementan los gastos de ser propietario. Comprender estos factores te ayuda a evaluar los costos mensuales y riesgos para elegir la mejor opción según tu estilo de vida y presupuesto.
Guía del Albacea sobre Deudas del Patrimonio y Responsabilidad Personal
Ser albacea implica manejar las deudas y los impuestos del patrimonio antes de distribuir los bienes a los herederos. Muchos no priorizan las reclamaciones de los acreedores ni cumplen con los plazos, exponiéndose a responsabilidad personal. Seguir estrictamente las normas de sucesión y actuar como un fiduciario leal protege a los albaceas de costosas demandas y pérdidas financieras.

Comparar alquilar y comprar calculando los costos reales y la oportunidad
Decidir si alquilar o comprar requiere considerar todos los costos de propiedad: intereses hipotecarios, impuestos a la propiedad, seguros, mantenimiento y gastos de transacción, además del costo de oportunidad del capital invertido en una vivienda. Al incluir estos factores y compararlos con posibles rendimientos de inversión, como una ganancia anual del 7% al 10% en fondos indexados bursátiles, puedes evaluar con precisión cuándo comprar genera riqueza y cuándo alquilar e invertir puede conducir a una mayor independencia financiera. Este enfoque te permite realizar cálculos personalizados antes de comprometerte con la compra de una vivienda.