
Construcción de Crédito: Cómo el Compra Ahora, Paga Después Afecta Tu Crédito
De fuentes originales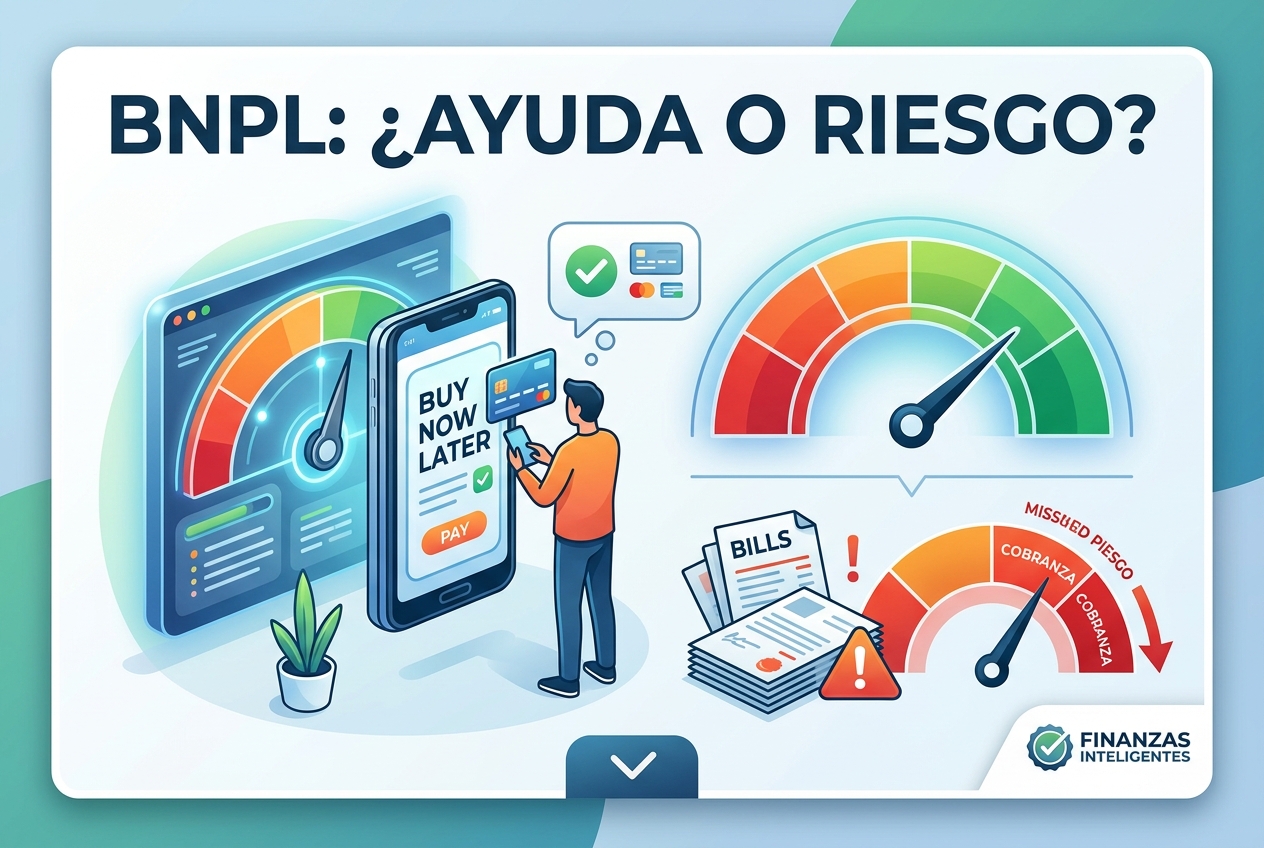
Sobre esta cápsula
Los servicios de Compra Ahora, Paga Después (BNPL) normalmente no reportan tus pagos puntuales a las agencias de crédito, por lo que usarlos no ayudará a mejorar tu puntaje crediticio. Sin embargo, si incumples pagos y tu cuenta pasa a cobranza, esa información negativa puede ser reportada y dañar seriamente tu crédito. Esto significa que BNPL puede aumentar silenciosamente tu riesgo de deuda sin ofrecer beneficios para construir crédito, a menos que te retrases.
Construcción de Crédito: Cómo el Compra Ahora, Paga Después Afecta Tu Crédito
Capxule Finance
Ver perfil
Relacionadas en Finanzas
Guía para Herederos sobre la Venta de una Casa Heredada
Heredar una casa no significa que puedas venderla de inmediato. Obstáculos legales locales como la sucesión testamentaria, búsquedas de título y la cancelación de gravámenes crean trampas específicas que pueden retrasar o impedir una venta. Entender si estás atrapado en la aprobación judicial, en disputas de propiedad o enfrentando deudas ocultas te ayuda a decidir el camino correcto para despejar el camino hacia una venta sin contratiempos.

Manual para Hijos Adultos sobre el Cuidado y las Finanzas de Padres Ancianos
Hablar de dinero y cuidado con los padres ancianos antes de que ocurra una crisis ayuda a evitar confusiones y conflictos posteriores. Los pasos varían en cómo organizar documentos importantes, establecer límites éticos y prepararse legal y financieramente para necesidades futuras. Aprenderás a recopilar y asegurar información crítica, planificar los costos de cuidado a largo plazo y garantizar un acceso fluido a cuentas y decisiones cuando llegue el momento.

Guía del Comprador sobre Contratos de Tiempo Compartido y Riesgos de Salida
El argumento de venta es breve; el contrato puede vincularte a ti y a tus herederos indefinidamente. Estas tácticas revelan cómo funciona la trampa, dividiéndose según si el núcleo es un modelo de negocio basado en tarifas y préstamos, términos contractuales engañosos o lagunas legales que neutralizan las protecciones al consumidor. Entender el mecanismo te indica si existe una salida antes de firmar.

Guía del Conductor sobre los Costos de Comprar y Arrendar un Auto
Un auto es uno de los gastos más grandes que harás, y el precio de etiqueta casi no te dice cuánto cuesta realmente. Estos análisis varían en qué factores consideran para el total: algunos miden el costo por milla y las tarifas al devolver el arrendamiento, otros evalúan el riesgo de mantenimiento, el valor de reventa o cómo convertir las tasas de arrendamiento en una comparación justa con la compra. Ajusta los números según tus hábitos de manejo y presupuesto, y podrás elegir la opción que realmente te ahorre dinero.