
كبسولات المال
33 كبسولات
المقرض أولاً: مسار أفضل لتجاوز أقساط السيارات المرتفعة
قد تبدو أقساط السيارات الشهرية المرتفعة مستحيلة الإدارة، خاصة إذا كان درجة الائتمان الخاصة بك منخفضة أو إذا كان رصيد قرضك يتجاوز قيمة سيارتك. بدلاً من قبول شروط قاسية أو التهديد بمصادرة السيارة، فإن التواصل المباشر مع مقرضك لمناقشة برامج المشقة أو تعديلات الدفع يمكن أن يفتح خيارات يتجاهلها غالباً الوكيلون وشركات إعادة التمويل. هذا النهج يتحدى الاعتقاد الشائع بأن إعادة التمويل أو المقايضة هي الحل الوحيد، ويمكّنك من استعادة السيطرة دون تفاقم وضعك المالي.
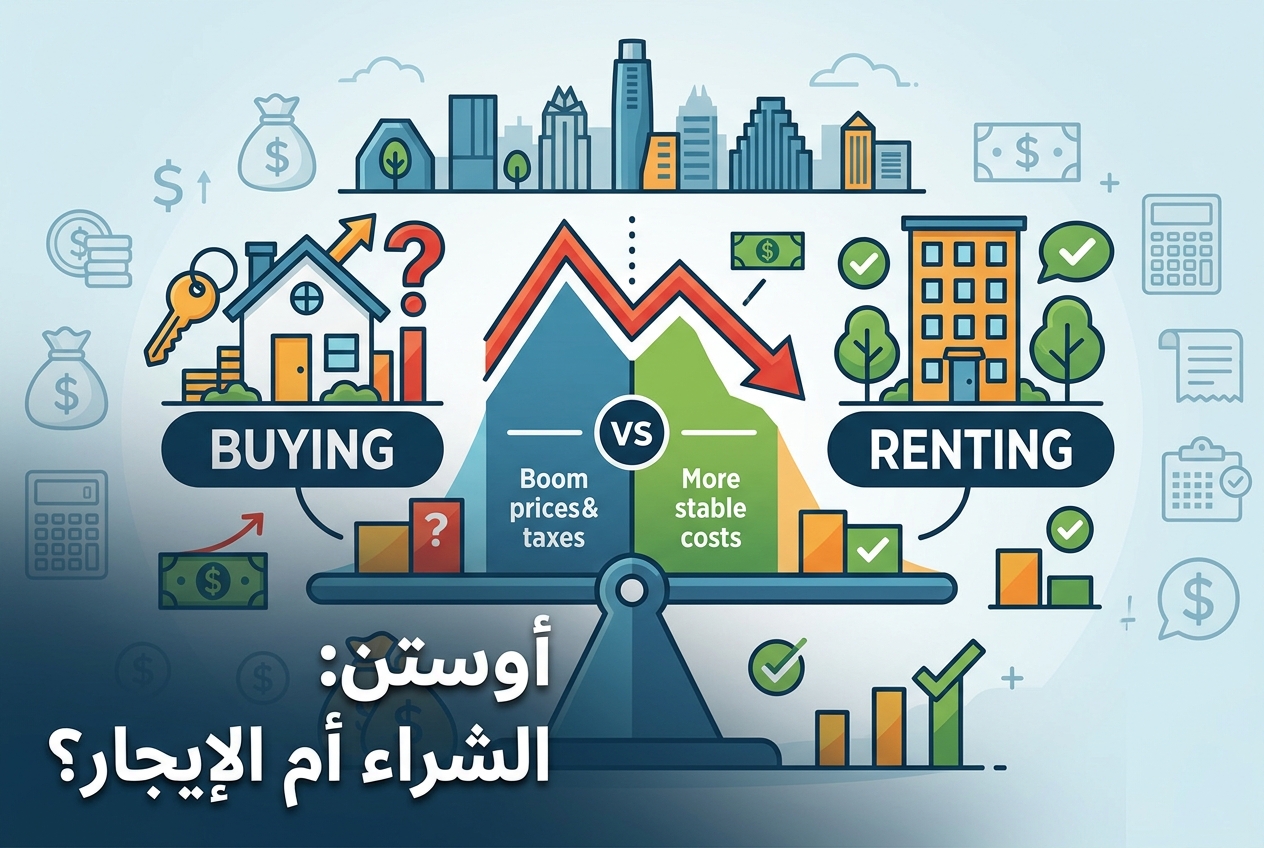
سوق الإسكان في أوستن بعد الطفرة: التكاليف والضرائب والمفاضلات
شهد سوق الإسكان في أوستن تحولاً جذرياً بعد موجة ارتفاع مدفوعة بالجائحة وتصحيح حاد في الأسعار، مما تحدى الافتراض القائل بأن الشراء هو دائماً الخيار الأذكى. تكشف عوامل رئيسية مثل قواعد ضريبة العقار، ورسوم المناطق الخاصة، والمقارنات السوقية المحلية عن آثار مالية مختلفة على المشترين مقابل المستأجرين. يساعدك فهم هذه العوامل على الموازنة بين القدرة على تحمل التكاليف، والمزايا الضريبية، والتكاليف طويلة الأجل لتقرر ما يناسب وضعك حقاً.
الصناديق النشطة مقابل صناديق المؤشرات: الأداء والتحيز والأدلة
غالبًا ما يخسر الأشخاص الذين يُدفَع لهم لاختيار الأسهم الرابحة أمام صندوق يشتري كل شيء ببساطة، ويبدو الأمر أسوأ عند احتساب الصناديق المتوقفة بشكل صحيح. تختلف النتائج هنا حول السبب: التحيز الإحصائي، كفاءة السوق، نقاط العمى المنهجية، الاستثناءات المحتملة في السندات، ومن whose تضارب المصالح يلون التحليل. حيث تقف يحدد ما إذا كانت الإدارة النشطة تستحق أيًا من أموالك.
دليل العائلة لاختيارات التأمين على الحياة والاستثمار
حماية عائلتك تعني اختيار بوليصة قد تدفع أقساطها لعقود، لذا فإن هذا القرار يستحق تمحيصًا حقيقيًا. تنقسم الخيارات بين التأمين المؤقت مع استثمار منفصل، والتأمين مدى الحياة مع فوائد مضمونة وقيمة نقدية، ومسار يركز على الامتثال والعمولات والإفصاح. زن بين البساطة والنمو مقابل الضمانات لتقرر ما يناسب عائلتك ومدخراتك.
أعمار استحقاق الضمان الاجتماعي: المزايا، والرعاية الطبية (Medicare)، ومقايضات نقطة التعادل
يؤثر قرار توقيت المطالبة بمزايا الضمان الاجتماعي على راتبك الشهري، وإجمالي دخلك مدى الحياة، وأهليتك للرعاية الطبية (Medicare). تخلق أعمار المطالبة المختلفة مقايضات تتضمن نقاط التعادل، وتكاليف الفرصة البديلة للاستثمار، ومزايا الأسرة، خاصة للأزواج. يساعدك فهم هذه الفروق أنت أو والدك على اختيار عمر المطالبة الذي يناسب بشكل أفضل العمر المتوقع، واحتياجات التغطية الصحية، والأهداف المالية.
مخاطر تملك المنازل في ميامي: التأمين، الفيضانات، وحجة تأجير العقارات
إن ارتفاع أقساط التأمين بشكل كبير والتهديدات المناخية غير المتوقعة يعيدان تشكيل الواقع المالي لتملك العقارات في ميامي. بخلاف الآراء التقليدية التي تفضل الشراء، فإن الارتفاع الحاد في تكاليف التأمين ومخاطر الفيضانات يمكن أن يدفع دفعات الرهن العقاري إلى ما beyond القدرة على السداد ويهدد قيم الممتلكات. يتجنب المستأجرون هذه النفقات المتصاعدة وعدم اليقين، مما يجعل التأجير خيارًا ماليًا أكثرSoundness في هذه البيئة عالية المخاطر.
رياضيات الإسكان في إيرفين: حالة تأجير المنازل مقابل امتلاكها
في إيرفين بكاليفورنيا، نادراً ما تنهار أسعار المنازل، لكن امتلاك منزل يكلف عادةً آلاف الدولارات أكثر شهرياً من التأجير، مما يتحدى المعادلة التقليدية التي تقول إن الشراء دائماً قرار مالي سليم. بخلاف الافتراضات الشائعة، فإن بيع المنزل لا يلغي تكاليف السكن، ويواجه المشترون مخاطر مثل ارتفاع أسعار الفائدة، وزيادة الضرائب العقارية بعد إعادة التقييم، وتكاليف الإصلاحات الباهظة. إن إدراك هذه الحقائق يساعد على تجنب الدفع المفرط وفقدان المرونة في سوق قد تلين فيه الأسعار لكنها لا تنهار.
دليل مقترض قروض الطلاب للسداد والإعفاء
يواجه مقترضو قروض الطلاب مشهدًا معقدًا تتصادم فيه استراتيجيات السداد العدوانية، وخطط السداد القائمة على الدخل، وآمال الإعفاء. لقد أدت التحديات القانونية إلى إيقاف برامج الإعفاء الشائعة، مما أجبر المقترضين على الموازنة بين الادخار المضمون من سداد الديون وخيارات الإغاثة غير المؤكدة. إن فهم كيفية اختلاف هذه الاستراتيجيات من حيث المخاطر والتكلفة والجدول الزمني يساعد المقترضين على اختيار المسار الأفضل وسط التغييرات المستمرة في السياسات.
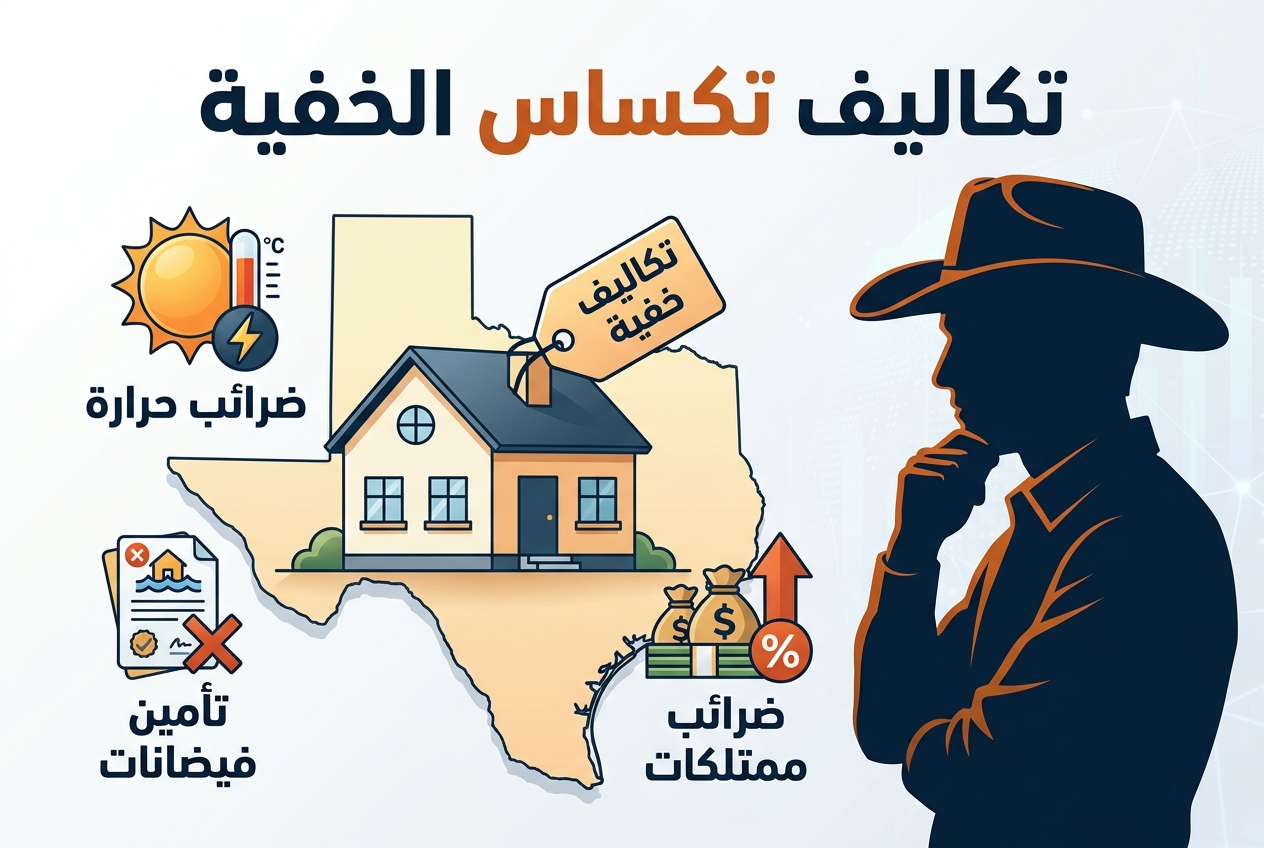
مواعيد نهائية لتكاليف وضريبة العقار في تكساس
ستتعرف على المواعيد النهائية والمتطلبات الحاسمة لملكية العقارات في تكساس، بما في ذلك تقديم «إشعار الاعتراض» بحلول 15 مايو أو خلال 30 يومًا من استلام إشعار التقييم. ستفهم كيفية التعامل مع تكاليف الامتثال عند الانتقال، وإدارة رسوم الأحياء التعاقدية مثل رسوم MUD وPID التي قد تضيف آلاف الدولارات سنويًا، وتأمين تغطية التأمين ضد الأحوال الجوية قبل العواصف. بنهاية هذا الدليل، ستكون مستعدًا للوفاء بجميع «الساعات الأربع» الرئيسية التي تحمي حقوقك القانونية وتتحكم في نفقاتك في ملكية العقارات بتكساس.
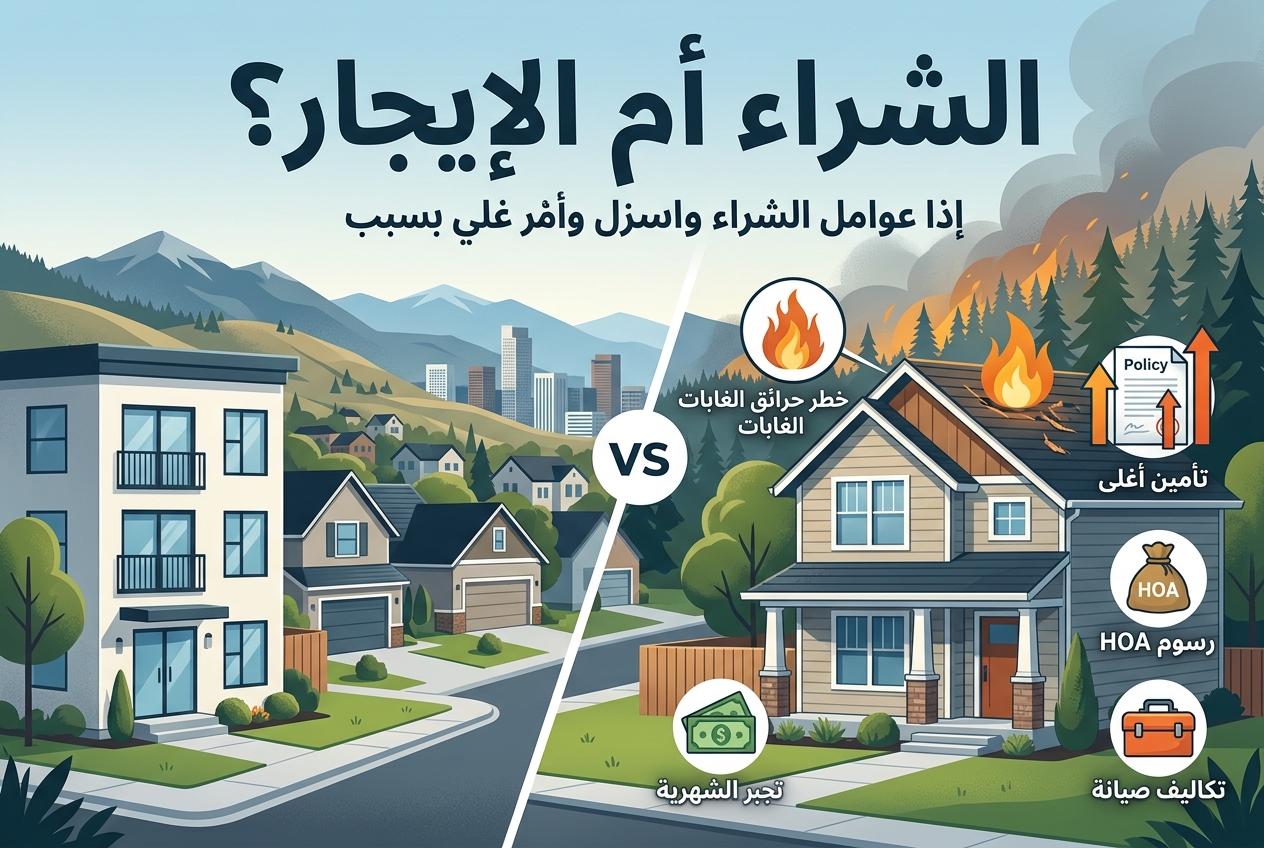
دليل مشتري المنازل في دنفر لمخاطر حرائق الغابات وتأجير المنازل
يعتمد قرار الشراء أو التأجير في دنفر على عوامل مثل مخاطر حرائق الغابات، وتكاليف التأمين، ومسؤوليات جمعيات مالكي المنازل. يمكن للمناطق المعرضة لحرائق الغابات أن ترفع معدلات التأمين بشكل كبير وتتطلب جهود تخفيف مكلفة، بينما تضيف رسوم جمعيات مالكي المنازل والتزامات الصيانة إلى تكاليف الملكية. يساعدك فهم هذه العوامل على الموازنة بين التكاليف الشهرية والمخاطر لاختيار الخيار الأفضل لنمط حياتك وميزانيتك.
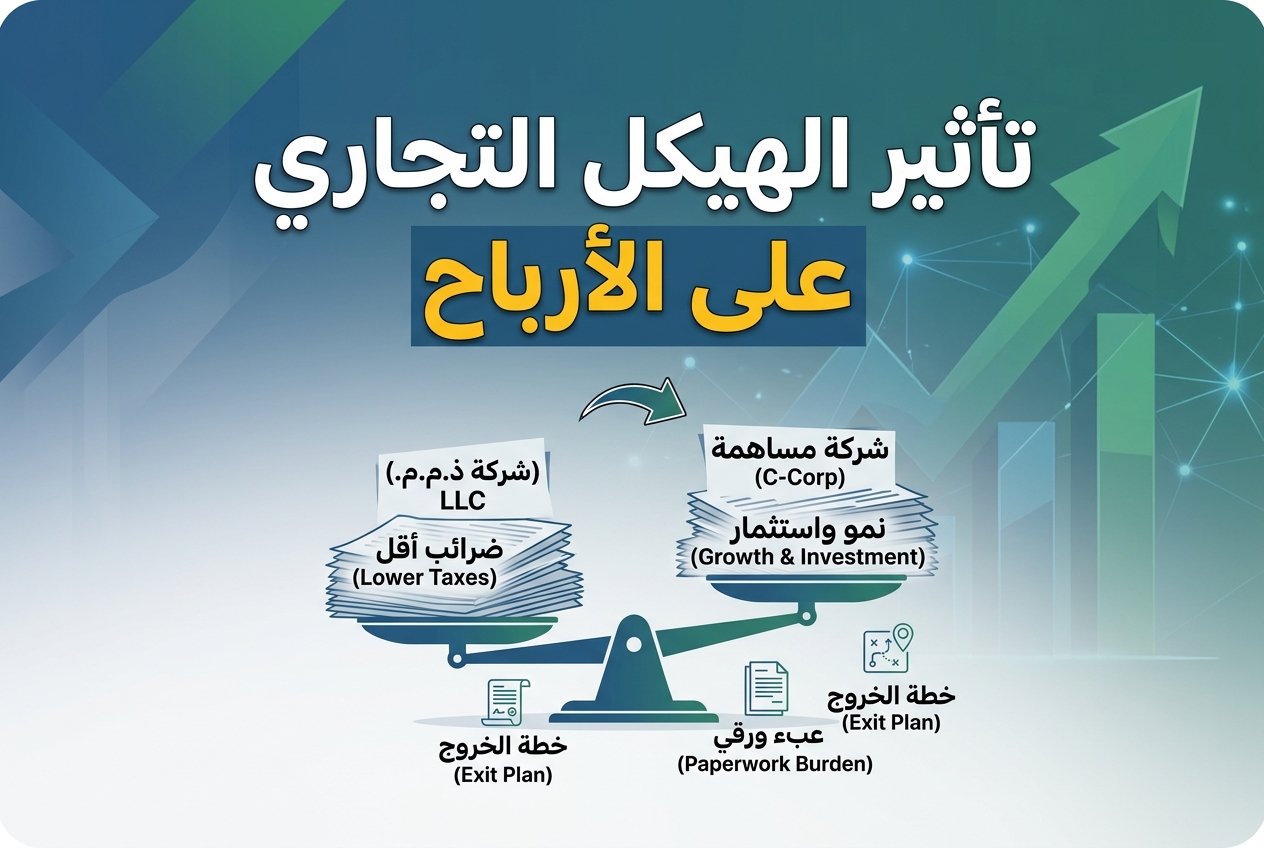
دليل المؤسس لاختيار شركة ذات مسؤولية محدودة أو شركة S أو شركة C
يؤثر اختيارك بين شركة ذات مسؤولية محدودة (LLC) أو شركة S (S-Corp) أو شركة C (C-Corp) على فاتورة ضرائبك، وعبء الأوراق المطلوبة، وخطة الخروج النهائية لسنوات قادمة. تنقسم الخيارات بين التفكير المبسط حيث تناسب الشركة ذات المسؤولية المحدودة معظم الشركات الصغيرة، والتفكير الموجه للنمو حيث تتفوق مزايا شركة C وقواعد رواتب شركة S عند التوسع. طابق المفاضلات مع مستوى أرباحك وخططك قبل التقديم.
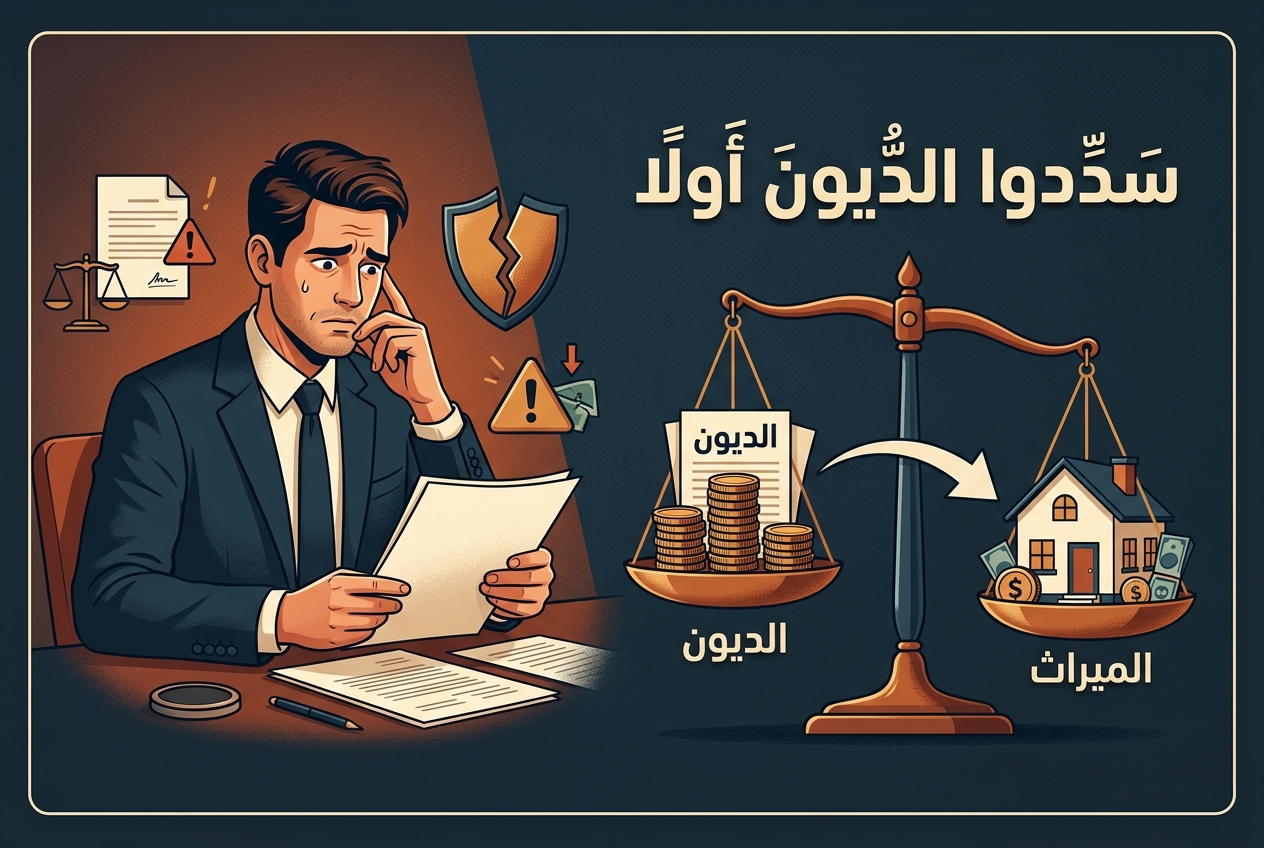
دليل الوصي لديون التركة والمسؤولية الشخصية
كونك وصياً يعني التعامل مع ديون التركة وضرائبها قبل توزيع الأصول على الورثة. يفشل الكثيرون في إعطاء الأولوية لمطالبات الدائنين أو الالتزام بالمواعيد النهائية، مما يعرضهم للمساءلة الشخصية. إن اتباع قواعد الإثبات الصارمة والتصرف كأمين مخلص يحمي الوصي من الدعاوى القضائية المكلفة والخسائر المالية.