
دليل مقترض قروض الطلاب للسداد والإعفاء
من مصادر أصلية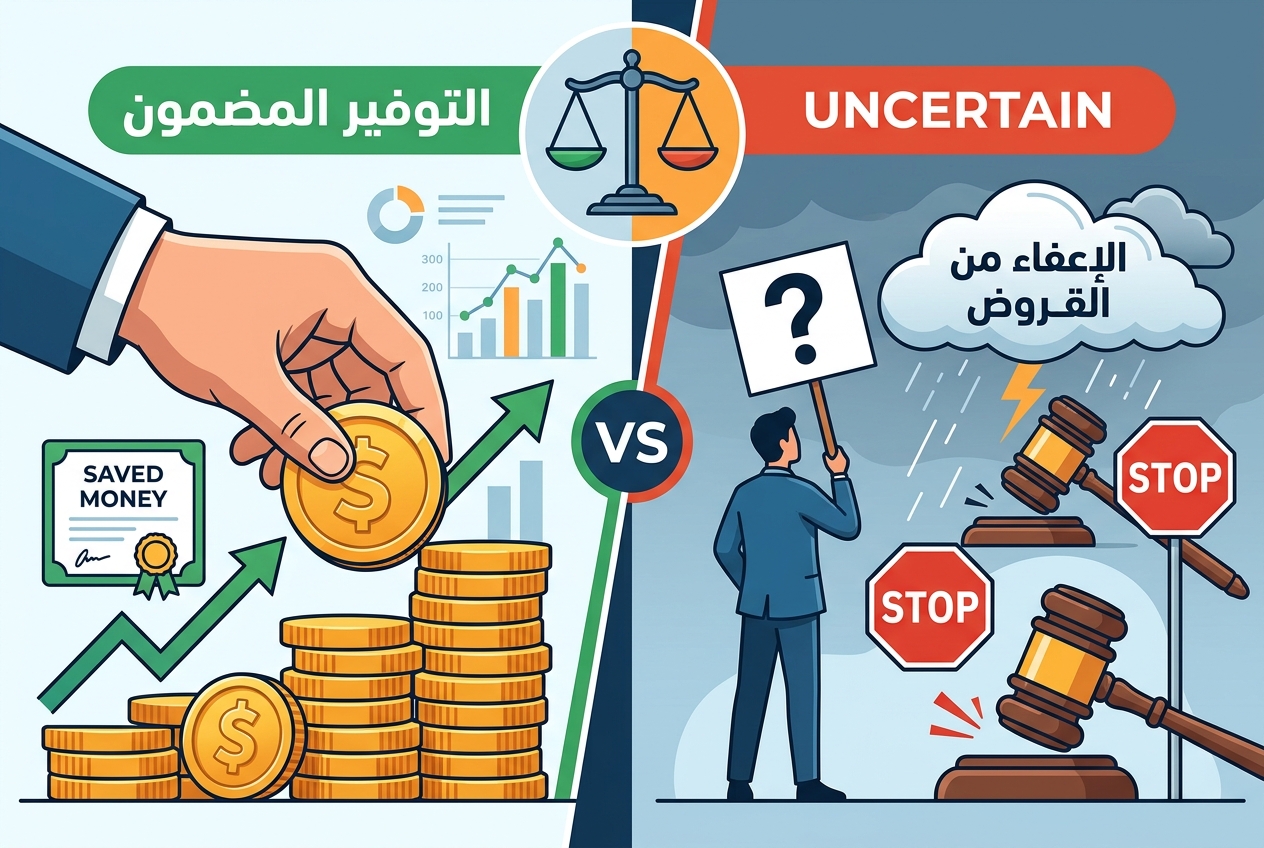
عن هذه الكبسولة
يواجه مقترضو قروض الطلاب مشهدًا معقدًا تتصادم فيه استراتيجيات السداد العدوانية، وخطط السداد القائمة على الدخل، وآمال الإعفاء. لقد أدت التحديات القانونية إلى إيقاف برامج الإعفاء الشائعة، مما أجبر المقترضين على الموازنة بين الادخار المضمون من سداد الديون وخيارات الإغاثة غير المؤكدة. إن فهم كيفية اختلاف هذه الاستراتيجيات من حيث المخاطر والتكلفة والجدول الزمني يساعد المقترضين على اختيار المسار الأفضل وسط التغييرات المستمرة في السياسات.
4 استراتيجيات ذكية لسداد قروض الطلاب
تقييم خيارات سداد قروض الطلاب
التنقل في مشهد سداد قروض الطلاب غير المؤكد
جرّب أن تسأل: «هل يتم معالجة طلبات IDR حاليًا؟»
نهج محافظ للتمويل الشخصي يتجنب المخاطر
مقارنة ومراجعة استراتيجية قروض الطلاب
الذكاء الاصطناعي العام مقابل ذكاء اصطناعي مع هذه الكبسولة
معاينة“على ماذا يجب أن يركز مقترضو قروض الطلاب فعليًا عند الاختيار بين سداد الديون بشكل عدواني ومتابعة برامج الإعفاء؟”
ذكاء اصطناعي عام
“يجب على مقترضي قروض الطلاب التركيز أقل على "سداد الديون يشعر بالرضا" مقابل "الإعفاء يبدو مجانيًا" وأكثر على أي مسار يقلل من التكلفة العمرية المعدلة بالمخاطر مع دعم استقرارهم المهني والمالي.
1. ابدأ بنوع القرض: فيدرالي مقابل خاص
هذا هو المرشح الأول.
القروض الفيدرالية
قد تتأهل القروض الفيدرالية للسداد القائم على الدخل، وإعفاء قروض الخدمة العامة، وحماية التأجيل/وقف السداد، وبرامج الإغاثة الأخرى.
إذا كانت لديك قروض فيدرالية، لا تعيد تمويلها إلى قروض خاصة إلا إذا كنت واثقًا من أنك لا تحتاج أو لا تريد تلك الحماية.
القروض الخاصة
القروض الخاصة لا تتأهل عمومًا لبرامج الإعفاء الفيدرالية.
إذا كانت قروضك خاصة، يكون القرار عادة أكثر وضوحًا: سدد بشكل عدواني إذا كان معدل الفائدة مرتفعًا، مع الحفاظ في نفس الوقت على صندوق طوارئ وأساسيات التقاعد.
2. قارن التكلفة الإجمالية، وليس فقط الرصيد
السؤال الرئيسي هو:
"إذا تابعت الإعفاء، كم سأدفع فعليًا قبل إعفاء الرصيد المتبقي؟"
قارن ذلك ب...”
هذه الكبسولة
“ركز على الرهان الذي تقوم به فعليًا، وليس فقط معدل الفائدة. PSLF هو رهان توظيف لمدة 10 سنوات: "هل يمكنني واقعيًا البقاء في عمل عام/غير ربحي مؤهل لفترة كافية؟" السداد العدواني هو رهان تدفق نقدي لمدة 5-7 سنوات: "هل يمكنني باستمرار توجيه دفعات كبيرة نحو الدين دون تخريب السكن، التقاعد، الأسرة، أو مدخرات الطوارئ؟" احجب 45 دقيقة وقم بتشغيل سيناريوهين بالضبط جنبًا إلى جنب: مسار PSLF/الإعفاء ومسار السداد العدواني.
1. قارن التكلفة الإجمالية، وليس الانطباعات
بالنسبة لمسار الإعفاء، قدّر:
- دخلك لكل من السنوات العشر القادمة
- خطة السداد القائمة على الدخل المتاحة لك
- دفعتك الشهرية المقدرة كل عام
- الدفع السنوي = الدفعة الشهرية × 12
- التكلفة الإجمالية لـ PSLF = مجموع دفعات 10 سنوات
- الرصيد المتبقي المُعفى إذا أكملت PSLF
بالنسبة لمسار السداد العدواني، قدّر:
- رصيد القرض الحالي
- معدل الفائدة
- الدفعة الشهرية التي يمكنك تحملها فعليًا
- تاريخ السداد
...”
ذات صلة في المال

دليل الوارث لتجهيز بيع منزل موروث
لا يعني ورثك لمنزل أنك تستطيع بيعه فوراً. فالعقبات القانونية المحلية مثل إجراءات المصادقة على الوصية (Probate)، وفحص سندات الملكية، وتسوية الرهون العقارية، تخلق مخاطر محددة قد تؤخر البيع أو تعيقه تماماً. إن فهم ما إذا كنت عالقاً في انتظار موافقة المحكمة، أو متورطاً في نزاعات على الملكية، أو تواجه ديوناً خفية، يساعدك على اختيار المسار الصحيح لتمهيد الطريق لبيع سلس.
دليل السائق لتكاليف شراء وتأجير السيارات
تُعد السيارة واحدة من أكبر الشيكات التي ستكتبها في حياتك، وسعر الملصق يخبرك بالكاد عن شيء يذكر حول التكلفة الحقيقية. تختلف هذه التحليلات في ما يحرك التكلفة الإجمالية: فبعضها يتتبع التكلفة لكل ميل ورسوم إعادة التأجير، بينما يزن البعض الآخر مخاطر الصيانة، وقيمة إعادة البيع، أو كيفية ترجمة معدلات التأجير إلى مقارنة عادلة مع الشراء. طابق الأرقام مع عادات قيادتك وميزانيتك، وستتمكن من اختيار الخيار الذي يوفر لك المال حقًا.
دليل المشتري لعقود التايمشير ومخاطر الخروج منها
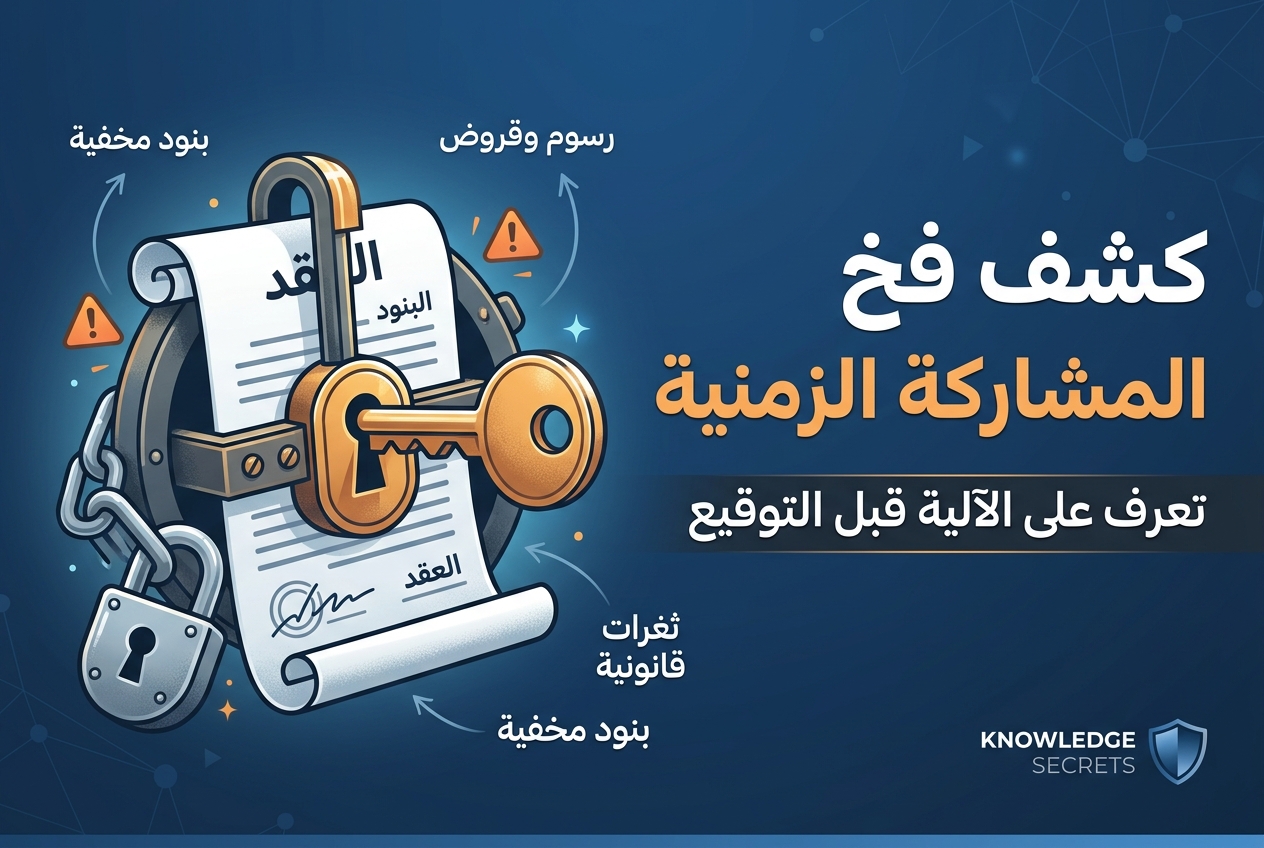
عرض المبيعات قصير؛ لكن العقد قد يقيّدك، بل ويرثه ورثتك، إلى أجل غير مسمى. تكشف هذه الأساليب كيفية عمل الفخ، مع التركيز على ما إذا كان جوهره نموذج أعمال قائمًا على الرسوم والقروض، أو شروطًا تعاقدية خادعة، أو ثغرات قانونية تُبطّل حماية المستهلك. فهم الآلية يخبرك ما إذا كان هناك مخرج قبل أن توقع.
دليل مالك السيارة لاعتراض تعويضات التأمين
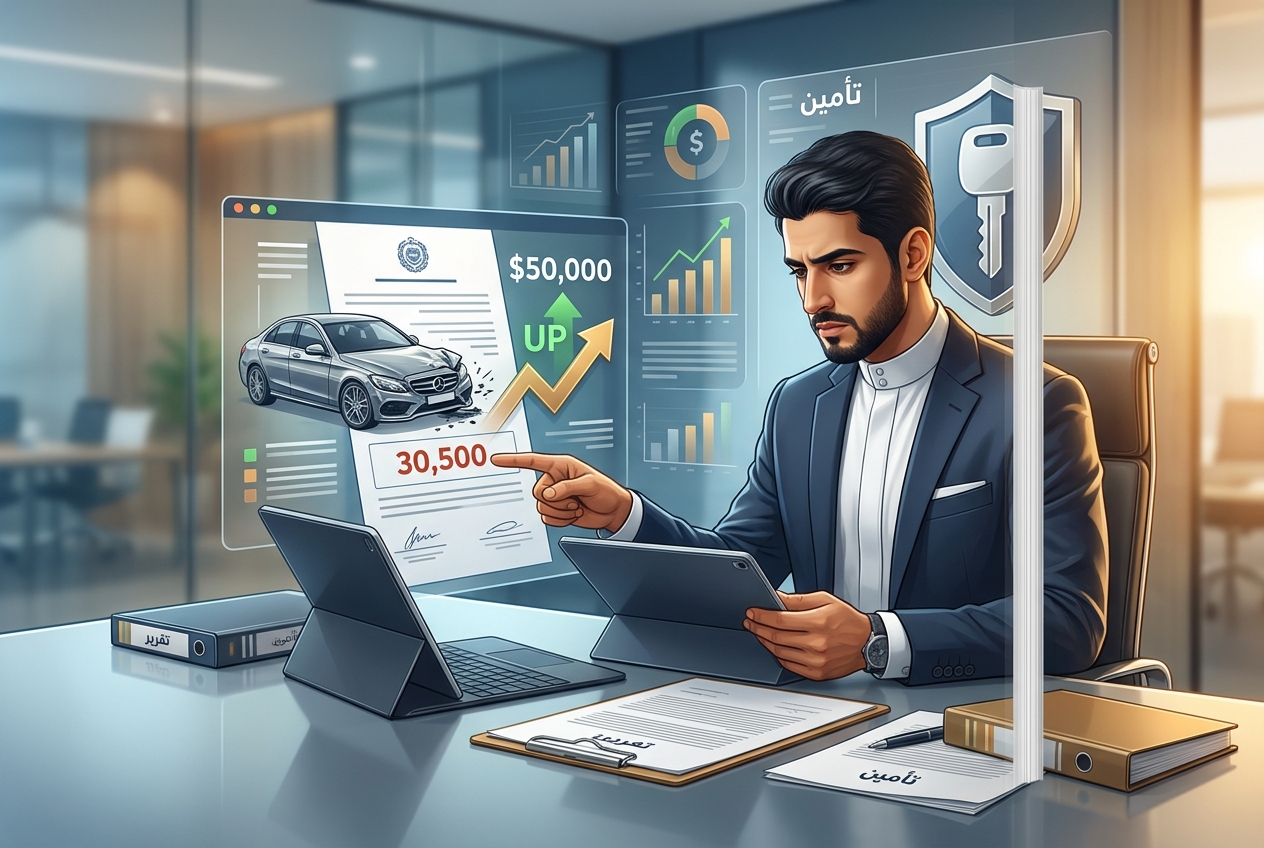
يحتاج مالكو السيارات الذين يواجهون تسوية خسارة كلية إلى فهم كيفية حساب شركات التأمين للقيمة النقدية الفعلية، وانخفاض القيمة، وتسعير المركبات المماثلة. تعلم كيفية الطعن في عروض الدفع المنخفضة من خلال بنود التقييم، والتقييمات المستقلة، والعروض المضادة، والتوثيق، والقواعد الخاصة بكل ولاية، حتى تتمكن من السعي للحصول على تسوية عادلة بثقة.