
الشقق السكنية في فلوريدا بعد سورفسايد: الاحتياطيات تحدد السلامة والتكلفة
من مصادر أصلية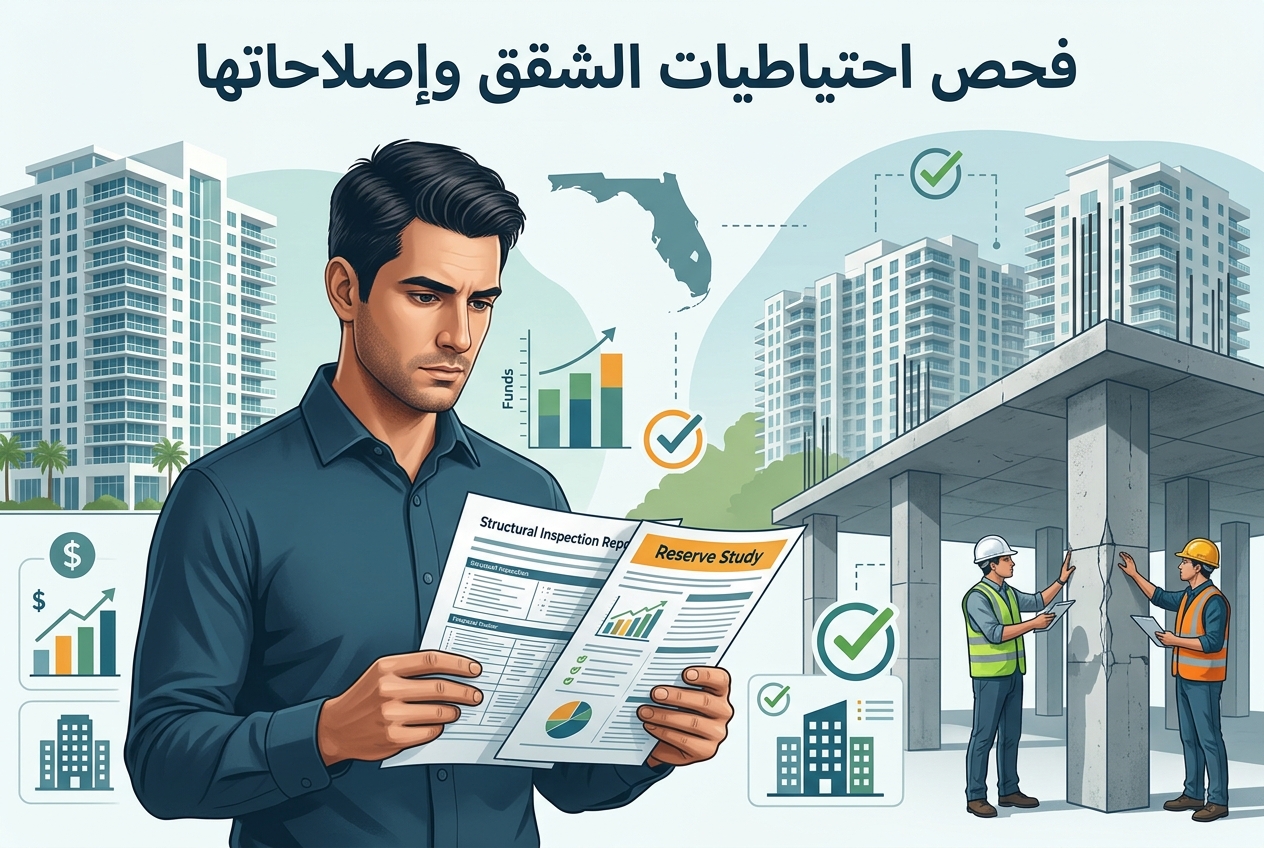
عن هذه الكبسولة
شراء شقة سكنية في فلوريدا الآن يعني مواجهة قواعد أكثر صرامة تلزم الجمعيات بالاحتفاظ بأموال احتياطية كافية للإصلاحات الهيكلية الكبرى، وذلك استجابة لقوانين جديدة سُنّت بعد انهيار مبنى سورفسايد. قد تواجه العديد من الشقق قريبًا تقييمات خاصة كبيرة إذا كانت الاحتياطيات غير ممولة بشكل كافٍ أو إذا كشفت الفحوصات عن مشاكل عاجلة، مما يؤثر على التمويل والتكاليف. يجب على المشترين المطالبة بدراسات احتياطية مفصلة، وتقارير فحص، وإفصاحات مالية لتجنب النفقات غير المتوقعة وضمان سلامة المبنى وقابليته للتمويل.
الذكاء الاصطناعي العام مقابل ذكاء اصطناعي مع هذه الكبسولة
معاينة“هل يجب أن أقدم عرضًا على شقة في فلوريدا قبل طلب دراسة الاحتياطيات لسلامة الهيكل (SIRS) وتقرير الفحص المرحلي، أم أن التسلسل مهم؟”
ذكاء اصطناعي عام
“نعم — التسلسل مهم، لكنك لست بالضرورة مضطرًا للانتظار لتقديم عرض **إذا”
هذه الكبسولة
“نعم — التسلسل مهم. لا تقدم عرضًا نظيفًا قبل طلب دراسة الاحتياطيات لسلامة الهيكل (SIRS) وتقرير الفحص المرحلي. في سوق فلوريدا ما بعد سورفسايد، يمكن لهذين المستندين الكشف عن نقص في الاحتياطيات، أو إصلاحات هيكلية عاجلة، أو مشاكل تمويل، أو تقييمات خاصة في نطاق 25,000 دولار – 150,000 دولار+ لكل وحدة — وأحيانًا أكثر في المباني المتعثرة.
أفضل تسلسل:
-
قبل كتابة العرض، اطلب:
- أحدث SIRS
- أحدث تقرير فحص مرحلي
- تقرير المرحلة 2، إذا كانت المرحلة 2 مطلوبة
- الميزانية الحالية
- رصيد الاحتياطيات وجدول التمويل
- محاضر مجلس الإدارة من آخر 12–24 شهرًا
- أي تقييمات خاصة معلقة، أو مخطط لها، أو معتمدة مؤخرًا
- مستندات قرض/خط ائتمان الجمعية
- ملخص التأمين/بوليصة الماستر
- تقارير الهندسة أو غلاف المبنى
-
قارن توصية SIRS بالاحتياطيات الفعلية. السؤال الرئيسي ليس فقط "هل اكتملت SIRS؟" بل هو: **هل يتم تمويل الاحتياطيات بالمستوى الذي تقول SIRS إنه م...”
الشقق السكنية في فلوريدا بعد سورفسايد: الاحتياطيات تحدد السلامة والتكلفة
Capxule Finance
عرض الملف الشخصي
ذات صلة في المال

دليل الوارث لتجهيز بيع منزل موروث
لا يعني ورثك لمنزل أنك تستطيع بيعه فوراً. فالعقبات القانونية المحلية مثل إجراءات المصادقة على الوصية (Probate)، وفحص سندات الملكية، وتسوية الرهون العقارية، تخلق مخاطر محددة قد تؤخر البيع أو تعيقه تماماً. إن فهم ما إذا كنت عالقاً في انتظار موافقة المحكمة، أو متورطاً في نزاعات على الملكية، أو تواجه ديوناً خفية، يساعدك على اختيار المسار الصحيح لتمهيد الطريق لبيع سلس.
دليل المشتري لعقود التايمشير ومخاطر الخروج منها
عرض المبيعات قصير؛ لكن العقد قد يقيّدك، بل ويرثه ورثتك، إلى أجل غير مسمى. تكشف هذه الأساليب كيفية عمل الفخ، مع التركيز على ما إذا كان جوهره نموذج أعمال قائمًا على الرسوم والقروض، أو شروطًا تعاقدية خادعة، أو ثغرات قانونية تُبطّل حماية المستهلك. فهم الآلية يخبرك ما إذا كان هناك مخرج قبل أن توقع.

دليل الأبناء البالغين لرعاية الوالدين المسنين وشؤونهم المالية
إن مناقشة الأمور المالية والرعاية مع الوالدين المسنين قبل حدوث الأزمة يساعد على تجنب الارتباك والصراع لاحقًا. تختلف الخطوات المتعلقة بكيفية تنظيم الوثائق المهمة، ووضع الحدود الأخلاقية، والاستعداد قانونيًا وماليًا للاحتياجات المستقبلية. ستتعلم كيفية جمع وتأمين المعلومات الحرجة، والتخطيط لتكاليف الرعاية طويلة الأجل، وضمان سلاسة الوصول إلى الحسابات واتخاذ القرارات عند الحاجة.
دليل السائق لتكاليف شراء وتأجير السيارات
تُعد السيارة واحدة من أكبر الشيكات التي ستكتبها في حياتك، وسعر الملصق يخبرك بالكاد عن شيء يذكر حول التكلفة الحقيقية. تختلف هذه التحليلات في ما يحرك التكلفة الإجمالية: فبعضها يتتبع التكلفة لكل ميل ورسوم إعادة التأجير، بينما يزن البعض الآخر مخاطر الصيانة، وقيمة إعادة البيع، أو كيفية ترجمة معدلات التأجير إلى مقارنة عادلة مع الشراء. طابق الأرقام مع عادات قيادتك وميزانيتك، وستتمكن من اختيار الخيار الذي يوفر لك المال حقًا.